

2026年春天,菲律宾突然成为全球太阳能板市场的焦点。3月至5月,中国出口至菲律宾的太阳能板金额达到4.07亿美元,同比增长145%。
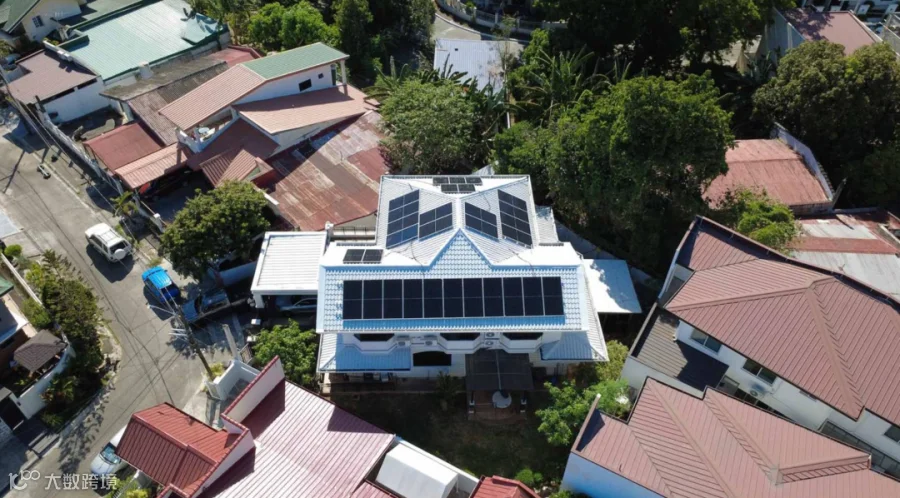
路透社6月28日报道,受中东冲突推高能源成本影响,菲律宾在伊朗战争爆发后成为全球太阳能板支出最高的市场。电价压力促使家庭、工厂和商业用户重新评估屋顶光伏的投资回报。
中国是菲律宾太阳能设备的重要供应来源。随着进口规模扩大,设备分销、工程安装、长期售电和本地制造等业务也进入调研视野。
不过,进口增长只能确认设备流入增加,无法直接回答终端需求有多大、各环节能获得多少收入以及中国企业通过什么方式进入市场。
要判断机会,需先看清进口数据与实际装机之间的差距,再分析当地已形成的经营模式。
01进口增长,实际装机有多大?
Ember能源研究机构数据显示,菲律宾太阳能板净进口量从2024年的3,130MW升至2025年的5,068MW,进口金额从3.65亿美元增至4.83亿美元。按金额计算,2025年菲律宾进口太阳能板约98%来自中国。
设备进口增长明显,但进口量与实际安装量之间存在较大差距。
2025年,菲律宾太阳能板净进口量超过能源部披露的大型并网太阳能新增装机量的六倍。两组数据统计的范围不同,进口设备可能用于住宅和工商业屋顶光伏、其他分布式项目,也可能进入库存或用于转口贸易。因此,不能将进口量直接视为新增装机量。
屋顶光伏为解释这一差距提供了重要线索。
Ember引用的卫星图像研究估算,菲律宾2025年初屋顶光伏容量约为721MW。结合电力市场发电数据,该机构进一步估算,到2026年春季,菲律宾屋顶光伏总容量可能达到约1.3GW。这些数字属于研究机构估算,并非能源部公布的完整官方装机统计。

电价和政策也影响项目经济性。
2026年8月20日,菲律宾能源部公布特定自用太阳能系统的简化规则;9月3日,能源部进一步推进净计量计划实施。符合资格的用户可以将多余电力送入电网,并按照相关规则获得电费抵扣。两项机制适用条件不同,企业需要分别核对。
根据Ember模型估算,截至2026年5月,住宅屋顶光伏回收期约为3.1年,商业项目约为2.3年,工业项目约为3.1年。实际回收期还取决于安装成本、用电曲线、电价、融资成本和维护费用。
现有数据支持菲律宾屋顶光伏市场具有扩张基础,但进口增长与实际安装规模之间的对应关系,仍需要更多项目数据验证。
02设备销售:本地渠道如何运作?
太阳能板从中国出口到菲律宾后,还需要经过进口、仓储、分销和项目采购等环节,才能进入终端市场。
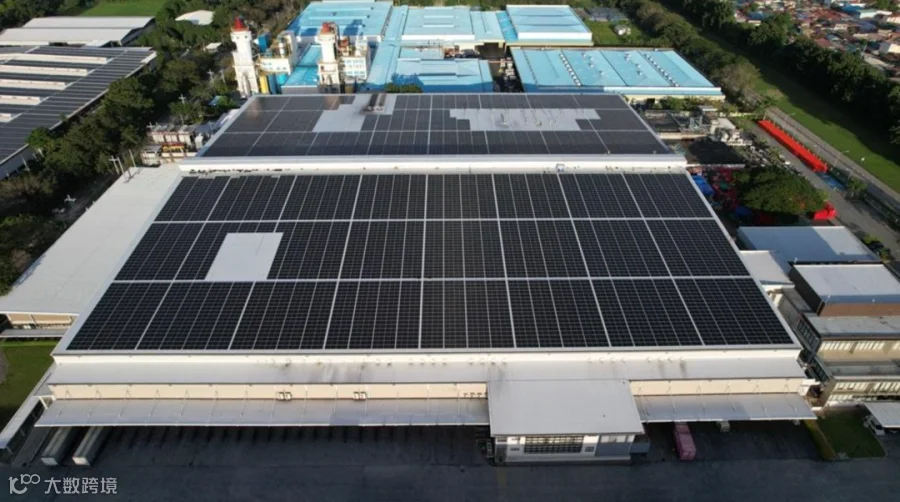
当地已有多家企业经营光伏组件、逆变器、支架、电缆及储能设备,业务范围覆盖批发、经销商网络和技术支持。
JapanSolar Philippines于2015年在菲律宾设立,经营组件、逆变器和安装支架,并公开展示本地仓储及经销网络。
Photonergy Inc.成立于2014年,早期从并网逆变器转售起步,随后拓展至系统设计、安装、设备分销和安装商培训。
DJ Solar Corp.主要面向经销商及EPC承包商批发光伏设备,公开资料显示其在甲美地和达沃设有仓库。
这些企业的业务展示了当地设备渠道的基本分工:进口商负责采购和进口,批发商通过库存与经销网络覆盖下游客户,安装商则根据项目需求采购设备并组织施工。
设备销售的经营结果,取决于采购价格、库存周转、交货周期和售后成本。光伏组件价格竞争激烈,企业还需要承担产品质保、备件供应及技术支持等成本。
对中国设备供应商而言,与当地进口商合作、建立经销网络、提供备件和技术培训,都是可考虑的进入方式。合作能否持续,仍取决于供货稳定性、价格竞争力和售后服务能力。
03项目交付:EPC与PPA对应两种业务模式
设备销售解决了产品流通问题,光伏项目还需要完成系统设计、采购、施工、调试和后续维护。
菲律宾安装企业UNISOLAR在官网公布了多项工业光伏项目,包括邦板牙省约1.3MW的并网系统、莱特省约371kW的光伏系统及500kWh储能项目,以及布拉干省约302.64kWp的项目。
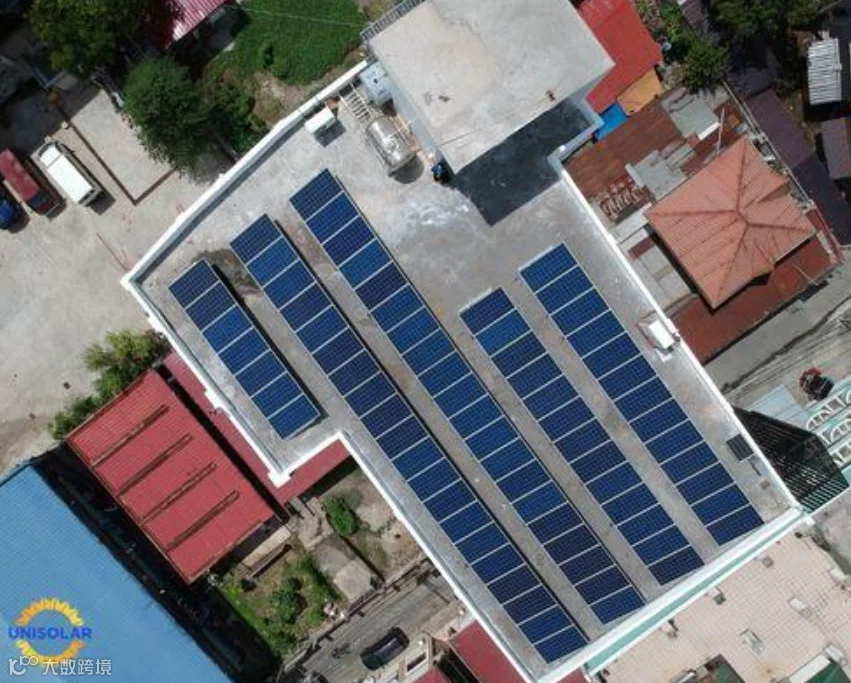
这些案例涉及不同容量的工业光伏系统,部分项目还配置储能设备。企业需要根据日间用电量、负荷变化、停电风险和预算确定系统方案。
在EPC模式下,工程商负责工程设计、设备采购、施工和交付,并根据合同获得工程收入。项目成本、工期、施工质量、设备兼容性和质保责任,都会影响最终利润。项目建成后,运维服务也可能形成后续收入。
PPA则采用另一种资金安排。
2026年4月,菲律宾可再生能源开发商Berde Renewables公布,其已为食品企业Big E Food Corporation位于布拉干省的工厂启用一套1.685MWp屋顶光伏系统。
根据Berde公开资料,该项目采用为期25年的购电协议,并结合建设—拥有—运营—移交模式。开发商负责融资、开发、安装和运营,工厂客户按照协议购买光伏电力,无需承担全部初始建设投资。
两种模式的区别在于资金投入和收益来源。
EPC工程商主要通过工程合同获得收入,PPA开发商则依靠长期售电回收项目投资。后者需要承担融资、建设、运营和客户履约等风险,项目经济性受到合同电价、融资利率、发电表现、运维费用及客户信用影响。
对中国企业而言,设备供应、工程承包和能源项目投资对应不同的资金需求与经营能力。参与PPA项目,除设备供应外,还涉及本地融资、项目开发、合同管理和长期运营。
04本地制造增加,实际产销决定投资价值
菲律宾已有光伏制造项目投入生产,也有新的投资计划陆续推进。对于计划在当地设厂的企业,需要区分已投产产能和仍处于建设或规划阶段的项目。
2025年,Gstar Solar已在苏比克工厂启动组件商业生产。其第一阶段名义年产能为1.5GW太阳能电池和1GW组件。名义产能并不等于实际产量,工厂的订单、产能利用率和销售去向仍需进一步核实。

2026年9月,Philippine Aurion Solar Technologies Inc.宣布在八打雁省First Philippine Industrial Park投资超过33亿比索建设太阳能制造设施,涉及硅片、太阳能电池、光伏组件、逆变器、支架和储能系统。
同年4月,GREEENC与菲律宾经济区管理局签署注册协议,计划在八打雁省经济区开展光伏组件制造、组装和出口业务,披露的初始投资约为3.7亿比索。现有公开运营资料有限,尚不足以判断该项目的实际产量和投产进度。

这些项目涉及不同生产环节,不能仅凭投资金额或规划产能判断菲律宾本地供应能力已经达到什么水平。
后续需要核实的重点包括:生产线是否投产、实际产量与名义产能相差多少、产品主要销往本地还是海外,以及硅片、电池片和其他关键零部件的进口依赖程度。
本地制造也涉及市场定位。以出口为主的工厂,其订单来源、物流成本和贸易条件与面向菲律宾本地客户的生产企业存在差异。经济区注册、税收优惠和出口安排也需要结合具体项目资格及适用规定评估。
对中国企业而言,设备出口、本地分销、为制造商供货,以及投资组装或生产设施,涉及不同的投入规模、客户来源和经营风险。
05进入菲律宾市场,需核实三组数据
现有资料已经呈现菲律宾太阳能产业的几个主要业务环节:进口分销、工程交付、长期能源服务和本地制造。但要判断各环节的市场规模与盈利空间,还需要进一步核实三组数据。
第一,进口设备有多少转化为实际安装。
需要将月度进口数据与自用太阳能设施登记、已完工项目和新增装机数据对照,同时区分大型并网项目与分布式光伏。只有明确统计口径,才能更准确地评估终端需求。
第二,工业客户如何采购光伏系统。
企业自购、贷款建设和PPA对应不同的资金安排。调研需要覆盖设备采购价格、项目总投资、合同电价、融资成本和客户用电曲线,判断项目收入与成本能否匹配。
第三,本地制造企业的实际经营情况如何。
工厂投产时间、产能利用率、出口比例、本地销售规模和原材料采购来源,比投资公告中的名义产能更能反映当地制造业的实际发展程度。
对于中国企业,进入菲律宾太阳能市场可以从设备供应、渠道建设、工程服务、能源项目投资或本地生产等方向切入。不同模式对应不同的资金需求、客户资源和经营责任。
进口额增长145%,确认了中国太阳能板对菲律宾出口的快速增长。至于这部分增量最终转化为多少本地装机、流向哪些客户,以及各产业环节能够获得多少利润,仍需要通过实际项目、交易价格和企业产销数据进一步判断。
