

欧盟增值税改革迎来重大进展。随着“数字时代增值税”(ViDA)改革的推进,跨境卖家面临的库存调拨VAT注册、B2B发票合规等痛点有望得到改善。
该改革已于2025年4月14日生效,相关措施将在2027年至2035年间分阶段实施。对跨境卖家而言,核心影响集中在电子发票标准、VAT申报流程及税号注册数量三个方面。
关键实施时间表
ViDA改革并非一次性落地,而是采取分阶段实施策略。卖家需重点关注以下时间节点:
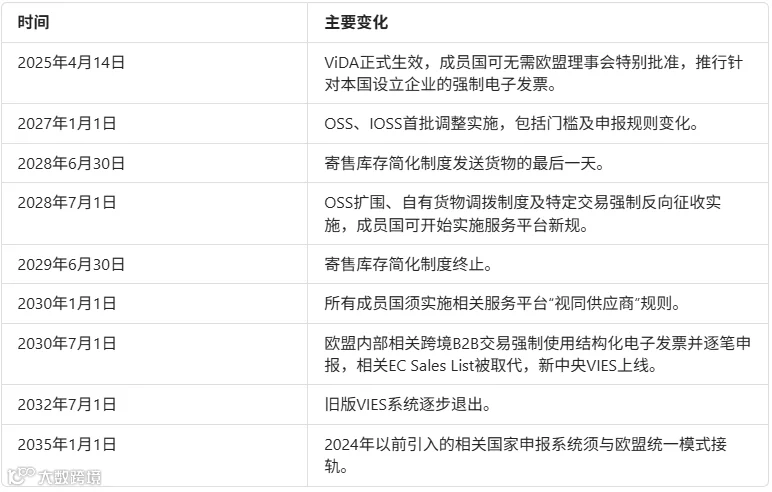
简而言之,2028年是OSS机制扩展和库存调拨规则变更的关键年份,而2030年则是跨境B2B电子发票全面强制实施的节点。
电子发票全面革新:PDF格式将不再合规
为提升税务透明度,ViDA要求税务机关更及时掌握交易信息。自2030年7月1日起,欧盟内部货物供应、采购以及适用买方反向征收的跨境B2B交易,必须遵守新的电子发票及数字化申报要求。
主要变化点
-
格式标准化:必须使用符合EN 16931标准的结构化电子发票,普通PDF和纸质发票将无法替代。 -
开票时效明确:通常须在应税事项发生后10天内开具发票。 -
申报实时化:供应商开票时需向税务机关报送数据,买方须在收到发票后5天内报送。 -
无需预先同意:接收电子发票不再以买方事先同意为前提。 -
允许汇总开票:同月交易可汇总开具,但须在次月10天内完成。
需注意,“实时申报”指按交易逐笔申报,而非持续上传数据流。此外,ViDA统一的是数据标准,并未强制指定必须通过Peppol网络传输。
部分成员国提前实施
尽管欧盟层面全面强制时间为2030年,但部分国家已先行一步:
比利时:2026年1月起强制B2B结构化电子发票。
波兰:KSeF电子发票制度于2026年2月和4月分批实施。
法国:2026年9月开始分阶段实施电子发票要求。
德国:2025年起要求企业具备接收能力,2027年和2028年分阶段强制开具。
卖家需结合具体业务所在国的当地规定进行合规判断。
VAT注册简化:多国库存调拨迎来利好
对于使用海外仓或泛欧FBA的卖家,ViDA带来的最大利好在于可能减少VAT税号注册数量。
现行规则下仅库存调拨就需在目的国注册VAT。但从2028年7月1日起,ViDA引入自有货物调拨特别制度。符合条件的企业可通过一份月度OSS申报表,集中申报欧盟境内的自有库存调拨,无需仅为调拨在目的国注册VAT。
适用条件与注意事项
该制度并非无条件适用,需满足以下要求:
- 企业在目的国须享有完整进项VAT抵扣权;
- 加入后须涵盖全部自有货物调拨,无调拨月份也须零申报;
- 进项VAT不能通过该制度直接抵扣或追回。
重要提示:库存调拨与库存销售性质不同。新制度仅解决调拨申报问题,不会自动注销已有VAT税号。是否取消当地注册,仍需综合评估当地销售、B2B业务及进项抵扣情况。
此外,2028年7月1日起,OSS适用范围将进一步扩大,覆盖非当地设立卖家从欧盟当地仓向消费者销售、安装组装商品、交通工具上销售及能源供应等B2C业务。2027年1月1日起,OSS门槛计算及申报更正规则也将调整,使用小企业VAT免税制度的企业将无法继续使用IOSS。
反向征收扩大:B2B卖家合规简化
自2028年7月1日起,ViDA调整了增值税反向征收机制。若供应商未在应税国设立且未注册VAT,但向该国已注册VAT的企业客户销售符合条件商品或服务,将由买方通过反向征收机制申报VAT。
这意味着,部分无当地VAT注册的B2B卖家可能无需新增税号。但若卖家已在当地持有VAT税号(如因存放库存),通常仍须收取当地VAT。
平台责任界定:商品卖家受影响有限
ViDA对平台经济的调整主要聚焦于两类服务:
- 短期住宿租赁(连续住宿不超过30晚);
- 道路客运服务(如网约车)。
当实际服务提供者未收取VAT时,平台在特定条件下将被认定为“视同供应商”。若服务提供者提供VAT税号并声明自行承担责任,则平台不适用此规则。该规则由成员国在2028年7月1日至2030年1月1日期间实施。
对于亚马逊等商品电商平台,原有的“视同供应商”规则继续执行,仅自2027年起小幅扩展。此前提议的“强制平台使用IOSS”未被纳入最终法律,IOSS仍为自愿制度。
卖家应对建议
ViDA改革既是挑战也是优化税务管理的机会。不同类型的卖家应采取针对性措施:
泛欧FBA/多国仓卖家:梳理库存流向及现有VAT注册情况,评估2028年自有货物调拨制度的适用性。
独立站/DTC卖家:检查OSS、IOSS申报方式,重点关注从欧盟仓库发出的本地销售合规性。
B2B批发及数字服务企业:核实反向征收交易场景,提前评估电子发票系统是否能满足EN 16931标准及2030年数字化申报要求。
提前厘清业务涉及的政策规则及实施时间,有助于避免合规风险并降低不必要的税务成本。
