核心摘要:近日,“星巴克要求消费入座”引发热议。尽管官方澄清暂无全国统一硬性规定,但部分门店已试点倡议消费入座,高峰时段优先保障付费顾客。这一举措折射出星巴克在瑞幸等低价竞品冲击下,重新审视“第三空间”商业价值的战略调整:通过明确消费边界和优化体验,将空间资源精准服务于愿意付费的核心客群,以维持品牌差异化竞争力。
消费入座:维护“第三空间”的必要边界
近期,网友曝光星巴克门店出现“请消费入座”桌牌,舆论一度解读为“不消费禁止入内”。截至10月20日,星巴克回应称网传消息不准确,政策尚未统一发布。然而,部分门店确实收到了相关物料,并在客流高峰期执行“优先保障已消费顾客”的柔性措施。
表面上看,这与星巴克长期倡导的开放包容理念相悖;但从商业逻辑分析,明确消费边界是维持“第三空间”可持续运营的必要手段。若非消费群体长期占用座位,导致付费顾客无法获得应有的舒适体验,不仅损害核心用户利益,更将动摇这一商业模式的根基。

从城市客厅到“劝退”设计:第三空间的异化
曾经的“城市落脚处”
1999年,星巴克进入中国内地,凭借远超咖啡本身的价值——一个介于家与办公室之间的“第三空间”,迅速占据市场心智。即便初期亏损九年,星巴克仍成功验证了中国消费者愿意为社交和休闲空间付费的逻辑。沙发、暖光、咖啡香,构成了都市白领的临时会议室与休憩地。
资源错配引发的体验降级
随着咖啡日常化及非消费人群涌入,门店座位资源日益紧张。苏州等地曾出现老人占座打牌等现象,严重干扰正常经营秩序。为解决此问题,星巴克曾采取“隐性劝退”策略:更换硬木椅、缩小桌面、减少插座。这些物理层面的改动虽提升了翻台率,却无差别地降低了所有顾客的舒适度,导致“第三空间”体验名不副实。
社交媒体上,“怀念老式星巴克”的声音不绝于耳。消费者抱怨新式门店缺乏舒适感,认为若无优质环境支撑,其性价比远不如主打便捷的竞争对手。


竞争格局重塑:瑞幸倒逼星巴克回归差异化
中国咖啡市场的竞争逻辑已发生根本性转变。瑞幸、库迪等品牌通过“快取店+高性价比”模式,将咖啡转化为高效的功能性饮品。数据显示,瑞幸2024年自营门店中快取店占比极高,其成本结构轻盈,专注于交付效率。
相比之下,星巴克的重资产门店需承担高昂的空间维护成本。若消费者仅将星巴克视为提神饮料的提供者,其高溢价便失去支撑。因此,星巴克必须将“空间体验”重新打造为核心购买理由,而非盲目追随对手的价格战或开店速度。
尽管星巴克也推出了快取店、咖啡车等轻量化形态,但其核心竞争力仍在于那八千多家提供深度体验的大店。争取那些重视环境、服务与氛围的高净值客户,才是其破局关键。

重建社区连接:让空间价值回归生意本质
全球战略回调:Back to Starbucks
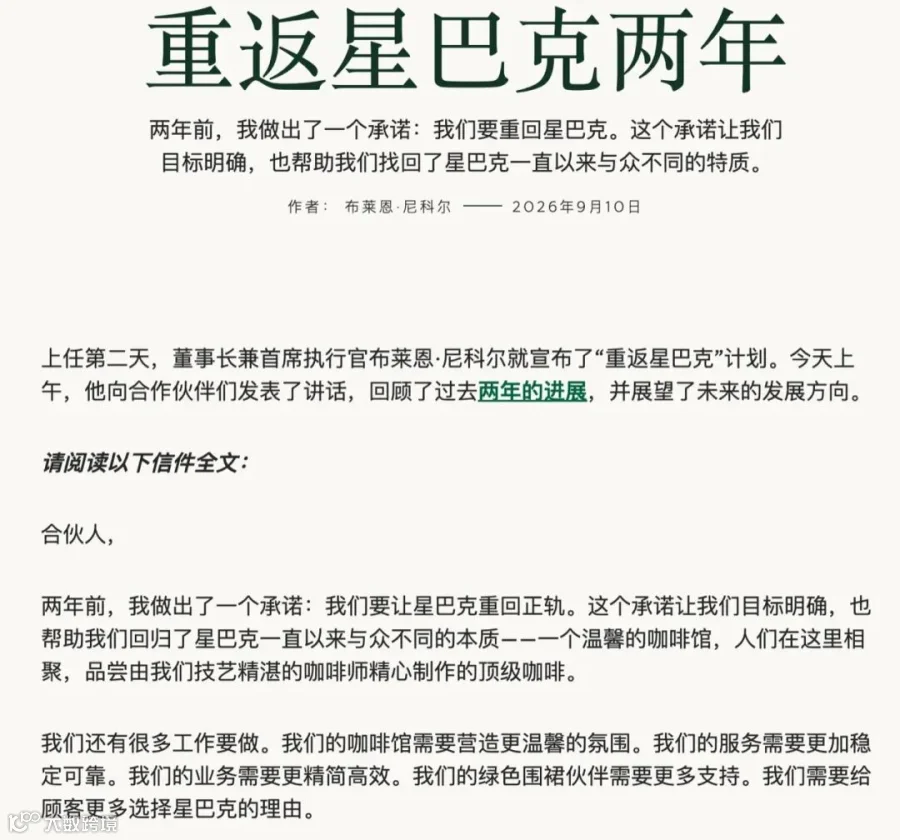
2024年9月,新任CEO Brian Niccol提出“Back to Starbucks”战略,旨在重建社区咖啡馆属性。北美市场通过恢复陶瓷杯、增加插座及舒适座椅,显著提升了顾客停留意愿。财务数据印证了这一策略的有效性:2026财年第二季度,北美同店销售增长7.1%,终结连续下滑趋势;第三季度全球同店增长7.9%。
中国市场的本地化实践
中国市场亦在同步推进体验升级。2026年7月,星巴克宣布升级近2400家兴趣社区门店,拓展宠物、骑行、读书等多元场景。例如北京坊旗舰店与作家余华合作设立读书角,通过文化内容增强用户粘性。
此类举措的核心在于构建社区关系。当门店成为用户生活方式的一部分,熟悉感与归属感将转化为稳定的复购率与价格承受力。这使得星巴克无需在门店数量上与竞品纠缠,转而追求更高质量的单店收益。
当然,这一切的前提是:空间必须优先服务于付费顾客。只有确保环境的有序与舒适,体验价值才能真正落地。

结语
“消费入座”并非简单的门槛设置,而是星巴克在经营压力下进行的一次资源再分配。它试图在保持品牌温度的同时,确立商业理性的边界:短暂休憩仍可被包容,但长期的空间占用需以消费为对价。
对于星巴克而言,真正的挑战不在于立起一块桌牌,而在于如何通过优质的服务与环境,让每一杯咖啡背后的空间价值得到充分兑现。只有让愿意为“第三空间”付费的人真正享受到该空间,星巴克的品牌承诺才能得以闭环。