近期,腾讯短剧小程序“绿泡泡”向红果短剧发起正面竞争。在人工智能技术重塑行业的背景下,这一传统内容赛道的激烈角逐再度引发关注。
表面看是腾讯与字节的旧怨重燃,实则AI短剧赛道已呈群雄逐鹿之势。快手、百度、爱奇艺、优酷等视频平台率先布局,淘宝、京东等电商平台亦相继入局。尽管市场看似混乱,但各大互联网巨头正通过内部赛马与外部围剿,全力争夺这一新兴流量高地。
沉寂许久的移动互联网产业,因AI短剧的爆发而重新成为舆论焦点,其热度在短期内甚至超越了部分AI技术应用话题。
纷争起因:流量焦虑下的新增量
大厂纷纷下场的主要原因在于移动互联网细分业态格局固化。电商、短视频及社交平台的用户增长触顶,AI短剧成为当前互联网流量生意中罕见的增量市场。
对用户而言,注意力即商业价值。无论是广告展示、电商交易还是增值服务,平台均需将用户需求转化为收入。因此,拥有上亿月活的用户平台仍对流量入口保持高度渴望,尤其是作为流量消耗大户的电商平台,对新增流量需求迫切。
AI短剧恰逢其时地出现,创造了新的内容形式与流量入口。
传统真人短剧制作门槛较高。随着市场规模扩大,拍摄场景、演员片酬及特效要求提升,导致成本激增。数据显示,去年普通微短剧制作成本约20万至30万元,精品剧平均成本已突破300万元。高昂的生产成本曾让大厂望而却步。
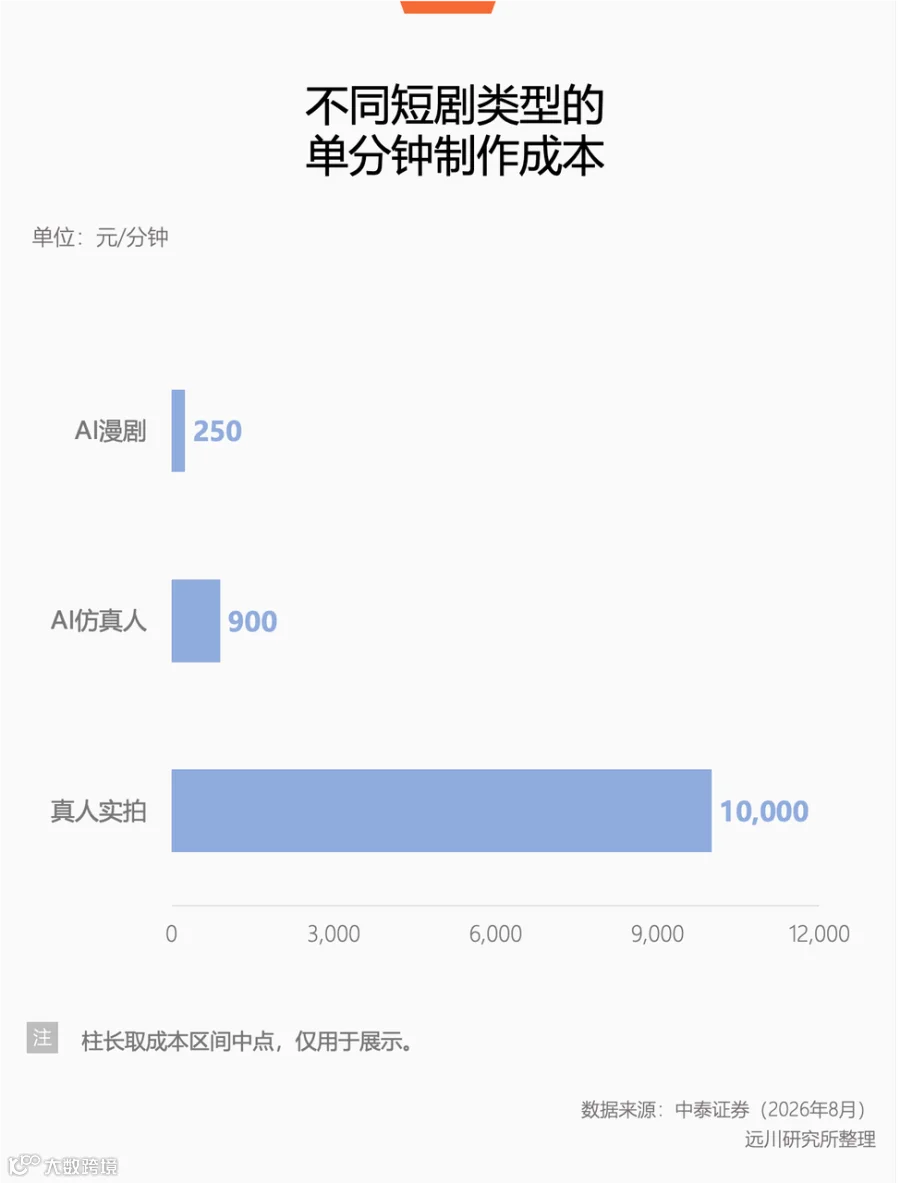
AI技术的介入大幅降低了制作成本与试错门槛,预计将推动市场供给快速增加。对于亟需低成本流量的互联网公司而言,AI短剧不仅是新的内容生意,更是值得争夺的高性价比流量池。
此外,市场已验证短剧用户需求,AI进一步降低了生产门槛。对于具备资金、技术和渠道优势的大厂来说,这是一个虽经验证但格局未定的蓝海市场。
大厂并非从零开始,而是依托过往积累的用户、流量和渠道资源重新入局。当下的AI短剧市场态势,类似于2016年前后的短视频市场初期:先发优势并不绝对,后来者凭借技术与运营仍有赶超机会。

独家内容:构建竞争壁垒的关键
随着市场竞争加剧,红果短剧面临四面树敌的局面。一方面,新用户涌入稀释原有优势;另一方面,内容平台的核心竞争力在于优质内容的独占性。
独家版权已成为重要筹码。参考Netflix、HBO Max及迪士尼Plus流媒体市场的长期并存格局,以及任天堂依靠独占游戏维持硬件销量的案例,独占内容能有效削弱大平台的规模优势,构建差异化竞争力。
在内容行业,竞争本质是对稀缺优质内容的争夺。
另一种观点认为,AI短剧制作方议价权减弱,部分原因在于AI导致内容供给脉冲式增长,造成短期供大于求。然而,头部前1%的优质内容依然具有不可复制性,掌握爆款IP的制作方仍保有较强议价能力。
产业链博弈:上下游话语权重构
相较于纯软件行业,AI短剧对应着较为完整且复杂的内容生产链条:
- 上游:IP与版权方(如阅文、晋江、中文在线等);
- 中游:编剧与制作公司(多为轻量级团队,主体分散);
- 技术支持:AI模型与工具提供商(如Seedance、可灵等);
- 下游:短剧平台负责发行、分发与商业化。
数据显示,截至今年5月,短剧行业去重用户达8.51亿,其中微信小程序用户占比最大,达5亿。
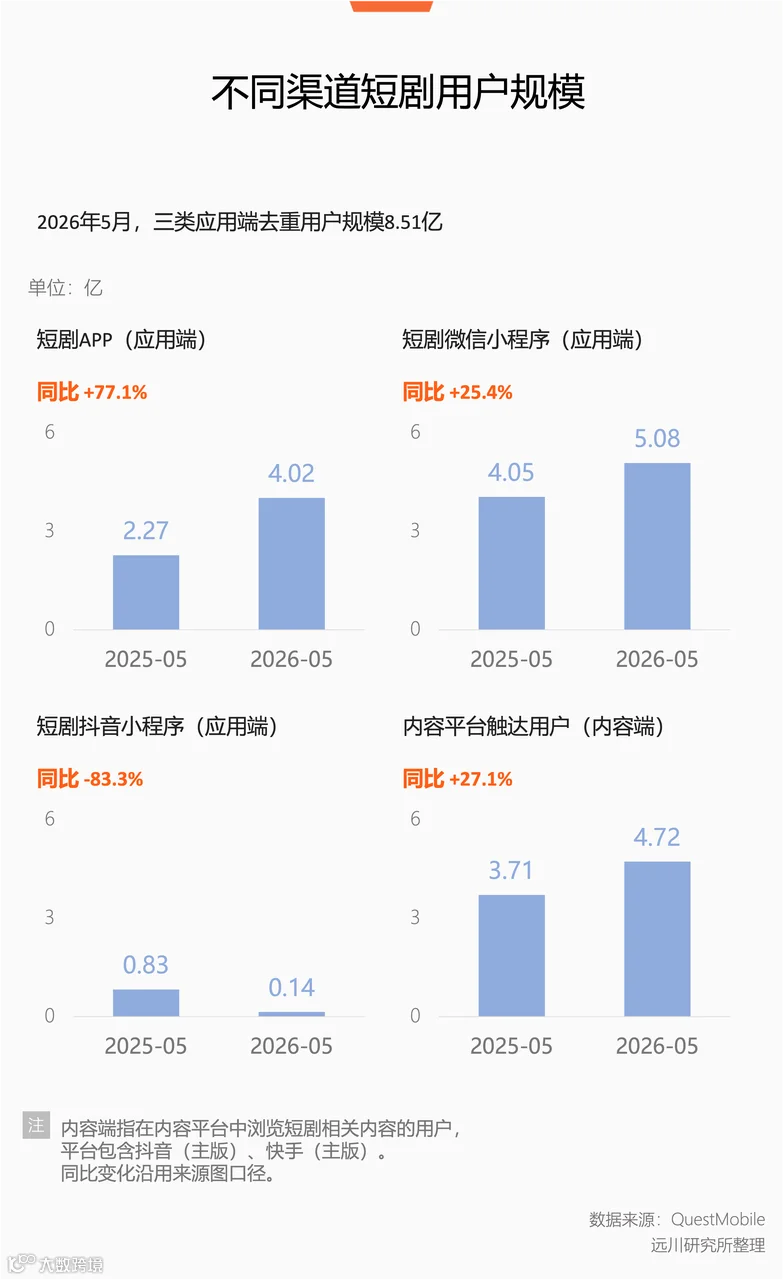
产业链越复杂,各环节的博弈空间越大。
话语权天然向市场格局更集中的一方倾斜。目前,内容平台掌握流量但未必掌控优质IP与制作能力;模型公司拥有技术但缺乏用户基础;制作公司则可在多渠道间寻求最优合作。未来,产业链各环节玩家将围绕技术、内容、渠道及利润分配展开持续博弈,单一平台难以完全控制整条产业链。
结语:刚需驱动下的理性看待
回顾漫画、网游、网文及短视频的发展历程,新兴大众娱乐形式往往伴随道德焦虑与社会争议。尽管外界对AI短剧存在刻板印象,但其背后的娱乐消费需求真实存在且刚性。
在人工智能时代,技术泡沫或许会破灭,但满足用户精神娱乐需求的内容产品仍将长期存在。AI短剧作为新型内容载体,其发展逻辑并未脱离内容产业的本质规律。


《500亿元赛道,“海外短剧上海造”如何量产?》,解放日报。
[2]《QuestMobile 2026年短剧营销行业报告:三大因素促使品牌短剧营销走向“精耕细作”》,DoNews。