
香港公司“离岸豁免”并非注册即得的自动资格,而是基于特定利润提出的税务申索。香港利得税遵循地域来源原则,核心在于判定“产生利润的关键运作所在地”。跨境卖家需梳理合同、采购、订单处理、物流及收款等全链路环节,客观评估利润来源,并独立核对其他相关税区的纳税义务,避免将境外客户或境外收款简单等同于离岸利润。
一、离岸利润判定:不拘泥于注册地与形式
香港税务局依据《地域来源征税原则简介》,强调利润来源需按个案事实判断,无统一公式。仅凭“香港公司注册”、“海外客户”或“境外银行账户”无法直接定性利润来源。
缺乏香港办公室或员工并不自动证明利润源于境外;反之,境外注册亦非免税金牌。税务审查聚焦于纳税人自身的获利运作,而非集团内其他实体的活动。日常决策地、办公地点等仅为背景参考,关键在于分析促成交易的核心商业行为发生地。
二、实质重于形式:税务局关注关键获利环节
对于贸易业务,合同签订地是重要线索,但非唯一标准。税务局综合考察合同商议订立、货物采购存放、订单处理、销售招徕、物流付运及资金结算等全流程。
跨境电商需特别注意:消费者与平台位于境外,不代表香港公司未参与境内运作。需明确谁决定售价与交易条件、谁在何处处理订单、香港公司是贸易主体还是服务提供商。这些结论需依托合同、流程记录及实际履行情况佐证。
针对互联网交易,服务器位置或消费者所在国非决定性因素。若相关人员在香港通过电话或网络达成买卖合同,该合同可能被视为在香港达成。企业需核实具体操作环节的执行地点,避免误读为“所有线上订单均属境外交易”。
三、申报不等于获批:厘清常见认知误区
企业在报税表中提出离岸利润申索后,评税主任将审视整体事实并可能要求补充材料。企业应准备详尽的利润形成过程证据,而非仅仅提供“无香港办公室”的声明。
需纠正两个常见误区:首先,香港利润来源判定与其他国家/地区的纳税义务相互独立,前者不替代后者,反之亦然;其次,需区分“离岸利润申索”与“外地收入豁免征税机制(FSIE)”。FSIE针对特定被动收入(如利息、股息、知识产权收益等),其经济实质要求与利润来源地测试截然不同,不可混淆,更不可简单套用于跨境电商销售收入。
此外,若境内居民企业控制境外企业并留存利润,还需单独对照中国《企业所得税法》第四十五条关于受控外国企业的规定,依据主体、控制关系及留存理由等事实进行合规性评估。
四、自查指引:构建完整的证据链条
建议正在使用香港公司开展跨境业务的企业负责人及财务团队,从以下维度进行初步自查:
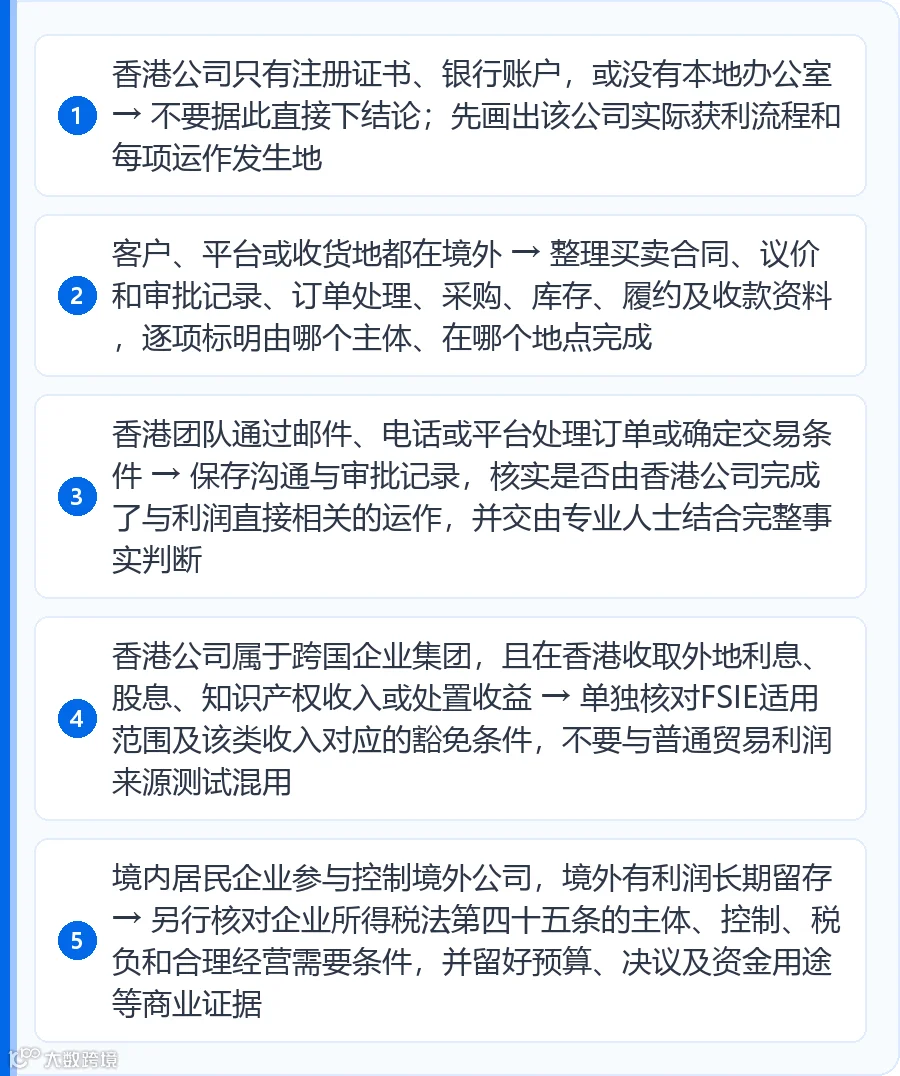
核心问题应从“能否申请离岸豁免”转变为“利润如何通过具体运作产生,这些运作发生在哪里,证据链是否完整”。建议企业按主体拆分业务职能、交易证据和资金路径,分别列出香港来源判定及其他地区税务待核事项,供财务与业务部门对照执行。
免责声明:本文仅基于公开税务法规与实操经验进行解读,不构成税务法律意见或正式办税依据。具体涉税处理请以主管税务机关执行口径为准,建议结合自身情况咨询专业税务顾问。