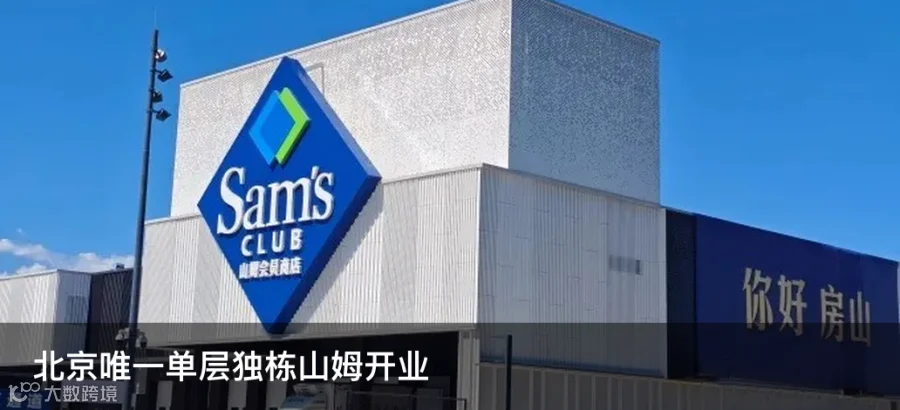
开启东北全域布局,只是山姆全面向北突围战略的缩影。
全文约3300字,阅读需约7分钟
出品/联商网
撰文/梦萦
全国最北的山姆,落在了哈尔滨。
联商网获悉,黑龙江山姆首店落地哈尔滨新区,并于10月15日正式开工建设,这将是山姆入华30年来地理位置最北的一家店。
同时,该项目开工也标志着山姆在黑吉辽三省完成布局落子,东北市场从单点试水迈入系统化深耕。
落子最北门店:哈尔滨首店动工
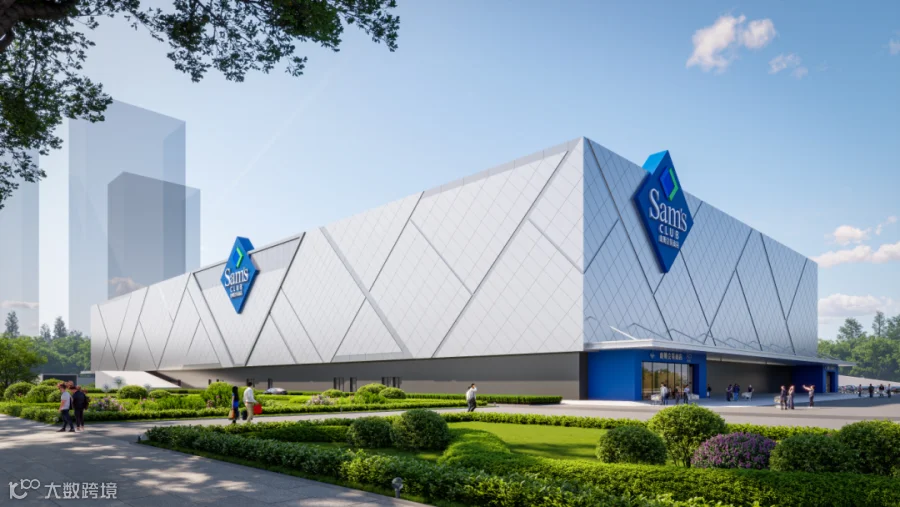
项目信息显示,哈尔滨山姆门店坐落于哈尔滨新区中源大道北侧、左岸大街西侧,规划用地4.17万平方米,总建筑面积6.54万平方米,规划地上两层经营空间,配套超千个停车位。
项目由黑龙江省建工集团按照绿色建筑三星标准建设,于10月15日正式开工,预计2028年正式投运。
天眼查APP显示,今年9月21日,“哈尔滨好又多百货商业广场有限公司”更名为“哈尔滨沃尔玛山姆会员商店有限公司”,地址变更为黑龙江省哈尔滨市松北区世茂大道66号12号楼(创新创业广场12号楼)110室,公司实控人为沃尔玛中国。
该公司旗下分支机构涵盖哈尔滨多家原沃尔玛门店,此次更名意味着沃尔玛在哈尔滨的存量商业资源正被整合进山姆体系,为门店运营做好主体准备。
区位层面,门店地处哈尔滨国家级新区,周边路网开阔、自驾通达性强,不仅可辐射哈尔滨全城,还能覆盖黑龙江省内周边城市消费客群,填补了全省高端仓储会员店业态的空白。
该店开业后,将与融创茂、万象汇、枫叶奥莱、杉杉奥莱等成熟商业体互补联动,补齐江北高端商业短板。

值得注意的是,哈尔滨店开工前两天,10月13日长春山姆门店正式确认落位。叠加已开业的大连西岗店、沈阳和平店,以及在建的沈阳皇姑店(2026年4月开工、预计2027年底开业),山姆现已实现大连、沈阳、长春、哈尔滨四大东北核心城市全覆盖。
待所有项目落地,东北将形成“沈阳2家、大连、长春、哈尔滨各1家”的门店矩阵。
值得注意的是,早在2002年,山姆便在长春开出北方首家门店,布局时间甚至早于北京门店,是品牌早期开拓北方市场的重要尝试。
但受限于时代消费环境,彼时国内付费会员制认知薄弱,私家车普及率低、家庭囤货消费习惯尚未形成,大包装仓储式业态与东北市场消费节奏严重不符。
2004年,长春山姆闭店,原址改为沃尔玛购物广场,成为山姆入华初期“业态超前于市场”的标志性案例。
时隔二十余年,东北消费土壤彻底成熟。如今国内中产家庭消费崛起,会员制精选商超完成全国市场教育,而东北消费者本身冬季漫长、居家囤货、大容量采购的消费特征,高度适配山姆业态模型。
此前黑龙江大量高端客群,长期需要跨城前往沈阳采购,区域消费缺口长期存在,也为此次山姆集中布局提供了消费基础。
不同于早年的盲目试水,此次黑吉辽全域落子,是山姆基于区域消费升级、市场空白、区位优势做出的精准布局,正式终结了东北长期门店稀疏、布局零散的局面。

全面加码北方:战略重心北移
开启东北全域布局,只是山姆全面向北突围战略的缩影。
今年以来,山姆明显调整全国布局重心,一改往年“重南轻北”的格局,北方城市成为品牌扩张的核心增量阵地,全年开店规模、新项目签约数量双双创下阶段性新高。
从年度开业数据来看,2026年山姆扩张节奏明显加快,全年新店将达10家,追平2025年创下的入华30年最高开店纪录。
截至目前,年内已正式开业7家门店,分别为江苏无锡店、广东佛山顺德店、山东济南店、山东青岛店、河北石家庄店、北京房山店、江苏江阴店。剩余3家待开门店——广东佛山禅城店、浙江台州店、天津红桥店,也将于年内悉数亮相。

对比往年布局策略,山姆的南北战略转向极为明显。
2024年山姆新开门店全部集中在南方市场,北方市场扩张较为谨慎。而进入2026年,山姆密集落地石家庄、济南、青岛、北京房山、天津红桥、哈尔滨、长春等北方重点城市,一举补齐河北、黑龙江、吉林多地业态空白,北方开店权重达到历史峰值。
战略转向的核心逻辑,源于国内零售市场格局的迭代。当前长三角、珠三角核心城市会员店赛道趋于饱和,头部商圈点位资源收紧,区域竞争进入存量博弈阶段。
而北方新一线城市、省会城市仍存在大量确定性增量空白,中产群体持续扩容、消费升级需求旺盛、同类竞品密度低,成为山姆新增门店布局的最优解。
不止于年内落地门店,山姆正在为未来3-5年扩张储备海量点位。
2026年品牌开启史上最强签约周期,年内已陆续拿下南京燕子矶、广东汕头、广州花都、广州黄埔、云南昆明、江西南昌、温州龙湾、厦门翔安、江苏南通、武汉洪山、山东烟台、深圳光明等十余座城市新项目,单年签约项目数量创下历史新高。
截至发稿,山姆中国在营门店已达70家。
10月23日,广东佛山禅城店即将正式开业。这是继今年4月顺德店落地后,山姆半年内在佛山开出的第二家门店,开业后也将成为山姆中国第71家门店。

整体来看,山姆当前已形成北方重点补空白、南方深耕加密、中西部稳步渗透的全国多线扩张格局。
在行业普遍谨慎拓店、收缩布局的大环境下,山姆依托成熟的会员制商业模式,持续逆势加码,既巩固了高端仓储会员赛道的龙头地位,也持续挖掘下沉新一线、北方省会城市的增量红利。

行业痛点集中显现:梯队分化加剧
目前,国内付费会员商超赛道正进入格局固化、分化加剧、问题集中暴露的新阶段,已形成“山姆绝对领跑、开市客稳健跟跑、本土品牌艰难卡位”的三层梯队,各家发展节奏、模型优势与行业短板差异显著。

从头部品牌发展现状来看,山姆凭借长期本土化深耕,已建立难以逾越的规模壁垒。
数据显示,2026财年山姆中国全渠道销售额突破1400亿元,贡献沃尔玛中国超80%营收,单店年均销售额超20亿元;付费会员突破1070万,会员续卡率稳居行业顶尖水平。
依托强大的自有商品体系、稳定供应链、小时达全渠道履约能力,山姆是目前国内率先实现规模化盈利、扩张可控、模型成熟的外资会员店品牌。
相比之下,开市客坚持全球标准化、低毛利、极简SKU的打法,入华多年始终保持谨慎拓店节奏。
截至2026年,开市客在中国大陆仅布局7家门店,集中于长三角与大湾区,全国渗透速度远慢于山姆。
受制于本土化改造不足、线上履约偏弱、商品适配度有限等问题,开市客中国付费会员仅150万-200万量级,续卡率60%左右,远低于自身全球水平及山姆表现。
为突破地域局限,开市客2026年上线京东旗舰店,以快递全国配送弥补门店稀缺短板,但也进一步暴露其线上滞后、本地化不足的发展短板。
另外,根据其2026—2030财年规划,开市客将新增9家门店,其中5家落地华南、4家落地华东,届时大陆门店总数增至16家。
本土阵营里,跑出成型模型的是fudi。2021年起步于北京,现有3家仓储会员店、2家精选超市,集团年销近30亿元,注册会员超200万、付费会员20万,用3000个SKU、10%以内的综合毛利率做性价比。
fudi已接入京东秒送,并在上海、成都筹备落子。虽然规模尚小,但它至少证明本土团队能跑通付费会员制的基本盘。
不过,fudi窑洼湖店(品牌首店)已于2025年11月23日暂停营业,将升级为其在北京的首家品牌旗舰店,目前线下门店仍未开放。
相比之下,麦德龙PLUS会员店走的是另一条路,199元年费的“会员折扣制”,普通顾客也能进店,门店虽多,始终没做成会员专属模型;大润发M会员店则在今年9月取消会员费、退出付费制。

不容忽视的是,在高速扩张背后,行业共性痛点已全面凸显,成为制约行业扩容的核心瓶颈。
市场同质化内卷严重
头部品牌选址高度重合,集中扎堆核心省会、新一线城市,商品结构、爆品品类、促销模式趋同严重,赛道从增量开拓转为存量竞争,新店客流稀释明显。
会员价值分化、续卡压力加剧
随着入局者增多,消费者付费愈发理性,“为会员费买单”的逻辑不再绝对成立。部分品牌商品无差异化、服务无优势、性价比不稳定,导致开卡容易续卡难,行业整体续卡率呈现两极分化。
模型适配性存在地域局限
仓储会员店主打大包装、家庭囤货模式,高度依赖高收入、多人口、高自驾率的家庭客群。在南方成熟市场适配度高,但在北方部分低人口密度、小户型、零散消费城市,依旧存在水土不服隐患,并非所有城市都适合盲目布局会员店。
供应链壁垒难以复制
会员店核心竞争力在于自有品牌、独家供应链、极致精简SKU管控,而多数新进品牌缺乏长期供应链沉淀,只能依靠通货商品撑场,导致形似会员店、实则普通商超,无法形成真正的商业模式壁垒。
扩张与盈利的平衡难度加大
现阶段核心城市租金、人工、运营成本持续上涨,新店培育周期拉长。快速拓店虽能抢占市场,但极易造成单店盈利能力下滑,行业普遍面临扩张越快、亏损压力越大的矛盾,仅有少数头部玩家实现规模盈利。
整体而言,国内付费会员商超赛道已告别“野蛮生长”的红利期,未来竞争将从拼速度、拼规模,转向拼供应链、拼本土化、拼会员深度、拼区域适配能力。
你希望山姆开进哪些城市?