看似是“降价打包”,其实是用户端最直观的“双业态打通”。
全文约3300字,阅读需约7分钟
出品/联商网
撰文/风叙
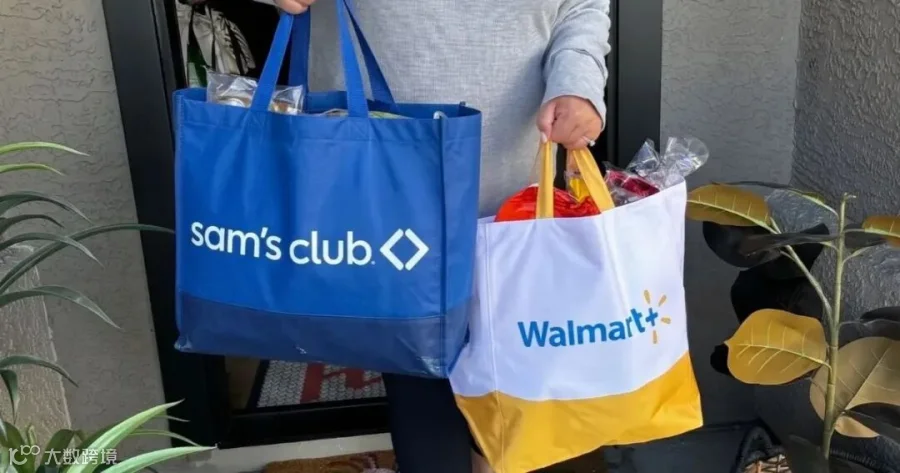
10月20日,沃尔玛宣布在美国市场推出“Walmart+”与Sam’s Club Plus联合会员,年费定为120美元(约合人民币804元)。相较于此前两项会员单独订阅合计218美元(约合人民币1461元)的费用,新方案相当于每年节省98美元,降幅达45%。
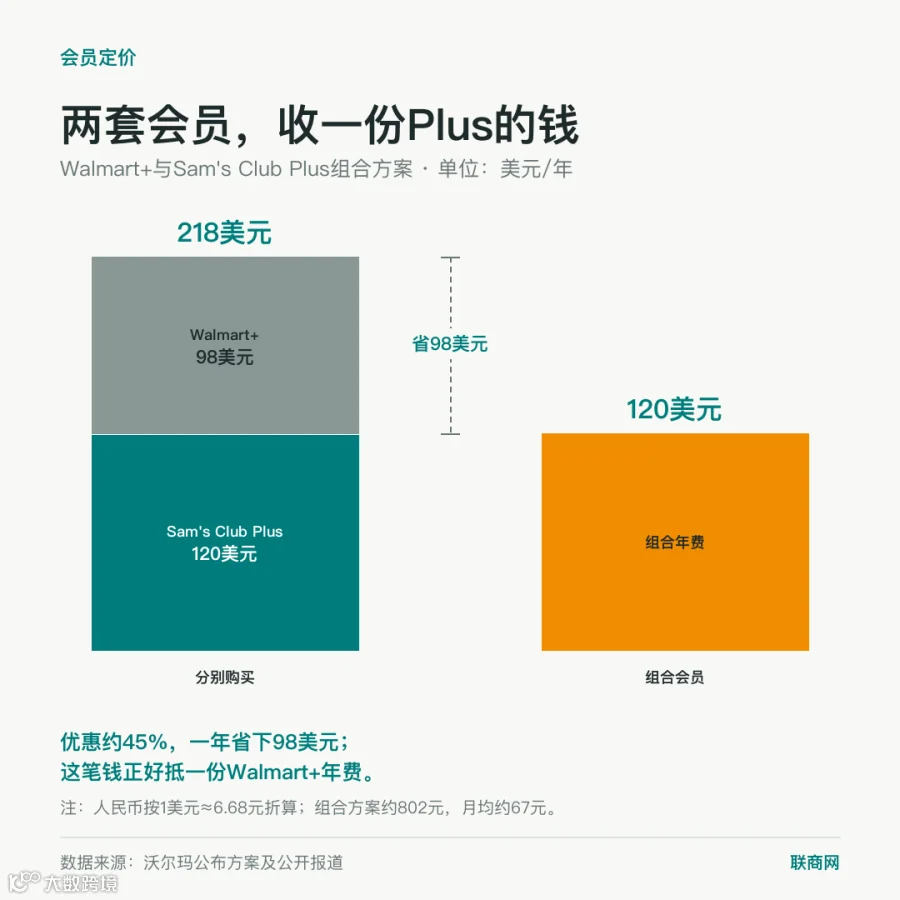
具体升级路径如下:现有Sam’s Club Plus会员可免费激活Walmart+权益;Walmart+年费会员每年仅需额外支付22美元即可升级;普通山姆会员则可额外支付60美元升级至Plus层级并同步获得Walmart+权益。沃尔玛CEO方威翰表示,此举旨在应对生活成本上升,赶在假日购物季前为消费者提供更实质性的节省。
这一举措表面是价格优惠,深层逻辑则是沃尔玛将大卖场、山姆会员店、电商履约、广告与数据平台整合进同一套会员经营体系,实现“双业态打通”。
从“各自为战”到“双舰合璧”
自1983年山姆会员店创立以来,沃尔玛大卖场与山姆长期保持清晰边界:前者主打高频、平价的大众化日常采买;后者依靠精选SKU、大包装和付费门槛服务中产家庭。随着线上配送和会员经济成为零售竞争核心,两者协同加速。近年来,沃尔玛逐步整合山姆供应链团队,推动电商前端体验趋同,并将山姆广告业务与Walmart Connect对接。此次联合会员,则是用户端最直观的一次体系融合。
背后主要有三大动因:
一是通胀压力下的成本敏感。美联储与劳工统计局数据显示,美国家庭在食品生鲜与能源上的累积支出涨幅超过20%,低收入家庭近三成可支配收入用于基本生活开支,消费者对性价比追求更高。

二是会员体系存在巨大交叉转化空间。据《Business Insider》援引瑞穗证券估算,Walmart+与山姆会员店在美分别拥有约2500万与3000万会员,但重合度仅约10%。尽管该数据为非官方估算,但仍显示出巨大的潜在转化红利。
三是续费率差异明显。行业估算显示,山姆北美续费率接近90%,而Walmart+续费率约为65%至70%。联合会员有望借助山姆较强的用户粘性和续费能力,带动Walmart+的留存率。付费会员的年消费额通常远高于非会员,其核心价值在于长期消费频次和生命周期价值。

降低入会门槛,做大会员价值
从财报数据看,沃尔玛会员业务正处于高增长阶段。2027财年第二季度(2026年5月1日至7月31日),沃尔玛全球总营收1879亿美元,同比增长5.9%;调整后营业利润92亿美元,同比增长17.4%。全球会员费收入同比增长17%,Walmart+净增会员数创二季度同期新高。
其中,沃尔玛美国会员及相关收入同比增长11.2%,达18.37亿美元;山姆美国会员费收入同比增长6%,主要受益于会员人数及Plus会员渗透率提升。山姆美国营业利润同比大增44.3%,显示出会员制模型在美国仍具较强盈利能力。

联合会员的权益包含多项高感知价值服务:沃尔玛和山姆配送、山姆会员价、2% Sam’s Cash返利、加油优惠,以及Peacock或Paramount+流媒体服务二选一。
分析师测算,若仅靠加油优惠,用户需购买约1200加仑汽油才能覆盖120美元年费;若依靠2% Sam’s Cash返利,则需完成约6000美元的符合条件消费才能回本。这意味着,对轻度用户而言,“账面节省”可能高于实际使用收益;但对同时使用沃尔玛日常配送和山姆囤货的高频家庭用户,价值更为显著。
对沃尔玛而言,关键不在于短期会员费收入的增减,而在于通过更低门槛提升跨业态消费频次、数据沉淀和广告变现空间。沃尔玛美国广告业务二季度增长43%,第三方市场销售额增长52%,会员规模的扩大将直接放大这些高毛利业务的潜力。
“硬刚”亚马逊与开市客
在美国零售前三强中,沃尔玛的联合会员策略明显同时对标亚马逊Prime和开市客Costco Executive会员。
亚马逊Prime年费139美元,覆盖电商配送、视频娱乐等权益,美国用户规模约1.8亿,渗透率极高。但亚马逊缺乏沃尔玛那样密集的实体门店网络。据报道,美国近三分之二家庭距离沃尔玛或山姆门店不到10英里,这让沃尔玛在即时配送、到店自提和线下履约上具备天然优势。

开市客Costco Executive会员年费130美元,提供符合条件消费2%返现,但主要依赖仓储式到店采购。沃尔玛联合会员同样提供2% Sam’s Cash,却额外覆盖沃尔玛日常购物与配送,既能满足集中采购,也能覆盖牛奶、日用品等高频即时需求。
竞争压力依然严峻。2026财年开市客会员费收入达59.07亿美元,全球续费率89.8%,Executive会员渗透率持续提升。亚马逊Prime则凭借流媒体、电商和物流生态形成极强用户锁定。沃尔玛必须在“价格+实体履约+会员数据”三条线上同时作战。

中国市场为何难照搬?
美国市场的联合会员模式引发了对中国市场可能性的讨论。然而,目前沃尔玛中国的大卖场并未采用付费会员制,而山姆则以付费会员模式独立运营,两种业态的会员基础和品牌定位存在显著差异,难以直接照搬。
第一,品牌定位差异更大。在北美,沃尔玛与山姆主要区别在于采购频次和包装规格;在中国,山姆已被塑造成“中产生活方式”符号,拥有较强溢价能力。截至2026年7月,山姆中国付费会员超过1070万,卓越会员续卡率约92%。若在中国直接打折捆绑,可能引发高净值用户对品牌稀释的担忧。
第二,履约网络重叠度较高。山姆中国已建成近500个云仓,线上销售占比达55%,最快可实现小时级送达。对多数一二线城市山姆用户而言,云仓已覆盖高频生鲜需求,额外获得沃尔玛配送权益的新增价值有限。
第三,中国会员产品更强调跨场景组合。阿里88VIP、京东PLUS等通常将购物权益与视频、外卖、出行等生活服务绑定,扩大使用场景。如果联合会员只是把两个超市权益简单叠加,未必能显著触动中国消费者的续费意愿。
有业内人士表示,若未来沃尔玛集团在中国推出类似方案,更可能采取“权益单向交叉”,例如山姆卓越会员获赠沃尔玛特定券包,或与本土互联网平台进行异业合作,而非直接打折打包。
值得注意的是,山姆中国仍是沃尔玛全球增长引擎之一。2027财年第二季度,沃尔玛中国净销售额约70亿美元,同比增长20.7%,电商净销售额增长26%。2026财年山姆中国全渠道销售额已突破1400亿元,占沃尔玛中国营收八成以上。这意味着,沃尔玛中国市场的会员策略会更谨慎:既要保护山姆高端心智,也要避免大卖场与山姆之间产生内部消耗。
写在最后
联合会员能否成功,取决于几个关键指标:
跨业态渗透率:原本只使用单一业态的用户,是否开始同时使用沃尔玛和山姆;
续费率变化:Walmart+续费率是否因山姆品牌带动而提升;
实际权益使用率:2%返利、配送、流媒体和加油优惠中,哪些真正驱动复购;
会员费收入与毛利平衡:短期让利是否换来更高频消费和广告、平台收入增长;
中国市场策略:是否会以权益交叉、券包或本地生态合作方式试探落地。
沃尔玛此次联合会员,表面是降价,实质是把用户更深地锁进“大卖场+仓储会员店+电商履约+广告数据”的闭环。零售竞争已从单店毛利和规模扩张,进入用户生命周期价值与全生态履约效率的深水区。能否把基础设施复用率做高、把跨业态门槛降下来,将决定这套方案能否穿透经济周期。