


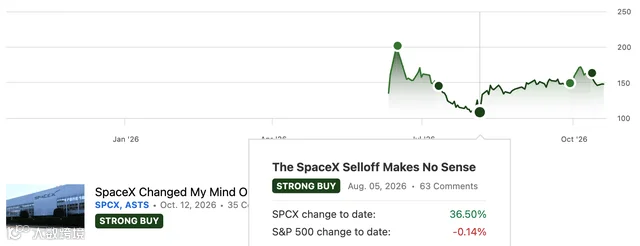
【原文图片位置:SpaceX 技术面走势(The Techie)】

【原文图片位置:SpaceX 与航天板块同行股价表现(Seeking Alpha)】
财报核心亮点
SpaceX第三季度收入达145.8亿美元,同比增长161%,环比接近翻倍,大幅超出市场一致预期的127.2亿美元。调整后每股收益(EPS)为0.35美元,高于预期的0.16美元。
盈利能力显著改善,净利润录得44亿美元,较去年同期净亏损11亿美元实现大幅扭亏;调整后EBITDA增至88亿美元,同比增长306%。这标志着公司已进入实质性盈利阶段。
AI业务(Super Intelligence)成最大引擎
收入爆发与算力扩张
AI业务(现称为Super Intelligence,简称SI)已成为公司最大收入来源。该季度SI收入达76亿美元,是第二季度的近三倍,远超市场预期的64.7亿美元。营业利润从上一季度的亏损12.6亿美元转为盈利4.31亿美元。增长动力主要源于新云服务协议落地、Cursor收购完成以及Grok使用量提升。
算力基础设施同步快速扩张。截至9月底,名义计算容量达1.7GW,预计10月底接近2GW。管理层上调年底目标至2.5GW-3GW,并计划2027年新增10GW,总容量有望突破13GW。
指引强劲,订单积压丰厚
CFO Bret Johnsen指引2027财年第一季度收入将在330亿至370亿美元之间,远高于市场预期的222亿美元。这一预测基于对未来六个月计算合同可见度的提升。目前公司订单积压(Backlog)已从二季度末的475亿美元增至630亿美元,其中175亿美元已确认为递延收入。
若以指引中值350亿美元年化计算,对应年收入规模达1400亿美元。马斯克更在电话会上透露,2027年底年度经常性收入(ARR)可能达到5000亿至1万亿美元。
连接业务稳健增长,带宽需求前景广阔
用户与收入双增
连接业务(Connectivity)收入同比增长69%至52.5亿美元,环比增长22%。其中,消费者Starlink收入31.2亿美元,企业及政府业务(含Starshield及航空业务)收入21.3亿美元,同比大增91%。Starlink消费者用户新增160万,总数达1360万,超出市场预期;月度ARPU提升至69美元。该业务营业利润同比翻倍至23.7亿美元。
值得注意的是,Starlink已与约1.2万架飞机签订合同,覆盖全球可服务机队的四分之一;Starlink Mobile月活跃用户超2200万,环比增长37%。
发射与连接的协同效应
马斯克指出,未来AI Agent的数量将超过人口数量,且单个Agent消耗的带宽远高于人类,预计未来三至五年内带宽需求将增长1000倍。Starship Flight 14单次发射26颗V3卫星,提供26Tbps通信容量,相当于Falcon 9发射增加下行带宽的10倍。这种发射能力与连接需求的紧密结合,构成了公司长期的核心竞争壁垒。
估值分析与风险提示
估值溢价与相对优势
当前SpaceX前瞻EV/Sales为42.97倍,较10月中旬有所回落。相比之下,竞争对手Rocket Lab(RKLB)和AST SpaceMobile(ASTS)估值压缩明显,RKLB前瞻EV/Sales降至29.41倍,ASTS为80.84倍。从TTM市销率看,SpaceX为25.10倍,低于RKLB的38.67倍和ASTS的102.34倍。作为三家唯一实现可信盈利的公司,SpaceX享有一定的估值溢价。

【原文图片位置:SpaceX 前瞻 EV/Sales(Seeking Alpha)】
潜在风险因素
首先是资本开支压力。三季度资本开支达196亿美元,其中超164亿美元投入SI业务。预计四季度资本开支将进一步升至350亿至400亿美元,公司正寻求筹集最高400亿美元资金用于购买Nvidia芯片等基础设施。若市场对AI基建融资成本产生担忧,可能引发股价波动。
其次是治理与新闻风险。特斯拉与SpaceX董事会成立特别委员会讨论潜在合并事宜,这可能带来公司治理结构变化及估值重构的不确定性。此外,若未来收入指引无法兑现或算力上线延迟,高估值下的股价回调风险将大于竞争对手。
投资结论
尽管面临资本开支高涨和短期波动风险,但第三季度财报证实了AI投入转化为利润的能力。考虑到强劲的订单积压、明确的算力扩张路径以及连接业务的稳健增长,维持SpaceX“强烈买入”评级,看好其长期上涨空间。