此次交易采用发行股份购买资产的方式,上市公司无需支付现金即可将两家优质码头资产纳入麾下。
标的资产概况:盈利能力强,资产质量优
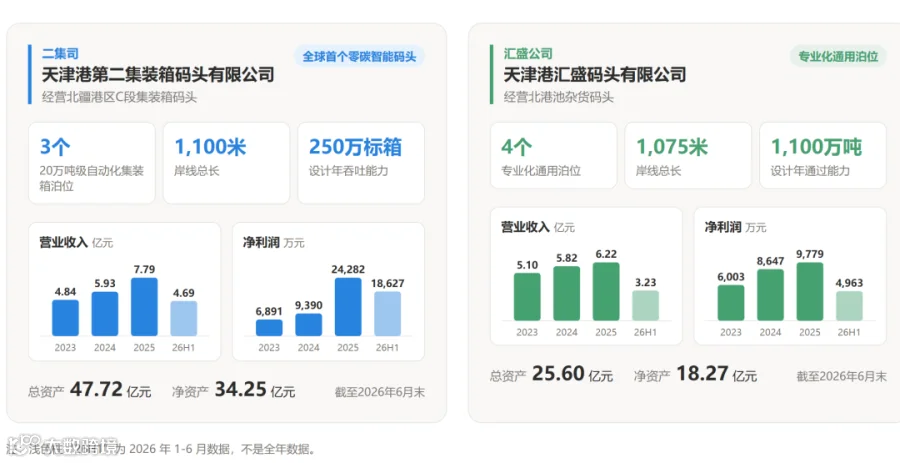
二集司主要经营天津港北疆港区C段集装箱码头,是全球首个零碳智能码头。该码头拥有3个20万吨级自动化集装箱泊位,岸线总长1100米,设计年吞吐能力250万标箱。财务数据显示,二集司营收与净利润呈增长态势:2023年至2025年,其营收分别为4.84亿元、5.93亿元、7.79亿元;净利润分别为6891万元、9390万元、2.43亿元。2026年上半年,实现营收4.69亿元,净利润1.86亿元。截至2026年6月末,二集司总资产47.72亿元,净资产34.25亿元。
汇盛公司主要经营天津港北港池杂货码头,拥有4个专业化通用泊位,岸线总长度1075米,设计年通过能力1100万吨。2023年至2025年,该公司营收分别为5.1亿元、5.82亿元、6.22亿元;净利润分别为6003万元、8647万元、9779万元。2026年上半年,实现营收3.23亿元,净利润4963万元。截至2026年6月末,汇盛公司总资产25.6亿元,净资产18.27亿元。
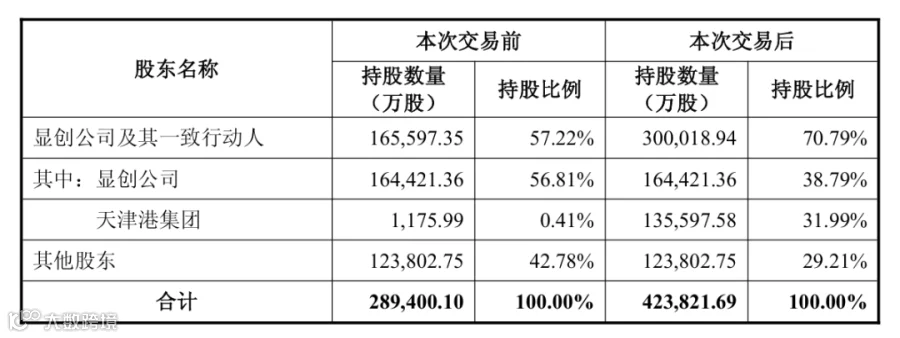
本次交易对天津港股权结构影响,图源自天津港股份公告,注:显创公司由天津港集团间接控制
交易方案:作价62.24亿元,集团持股增至70.79%
经评估,二集司100%股权评估值为38.65亿元,汇盛公司100%股权评估值为23.59亿元。天津港股份拟以4.63元/股的价格,向天津港集团发行1,344,215,896股股份作为对价。交易完成后,二集司、汇盛公司将成为天津港股份全资子公司。天津港集团及其一致行动人对上市公司的持股比例将由交易前的水平提升至70.79%,占交易后总股本的31.72%为新增部分。
重组目的:解决同业竞争,增厚上市公司业绩
天津港股份表示,本次交易主要有两大目的:
解决同业竞争,统筹资源
此前,天津港集团旗下多家企业与上市公司存在业务重合。虽然二集司、汇盛公司已委托上市公司管理,但本次交易将彻底解决同业竞争问题,有利于上市公司统筹码头装卸资源,提升整体经营效益。
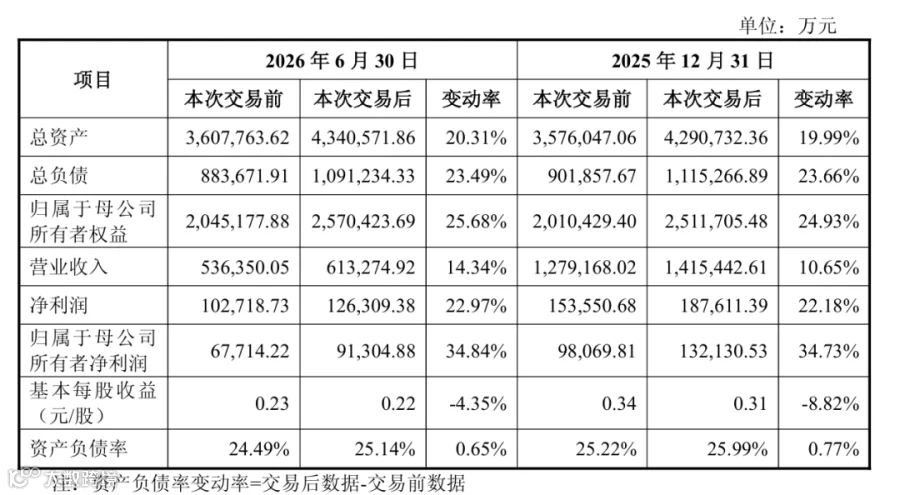
本次交易对天津港财务指标影响,图源自天津港股份公告
注入优质资产,改善“增收不增利”局面
2025年,天津港股份实现营收约127.92亿元,同比增长5.98%;但归母净利润约9.81亿元,同比下滑1.3%,面临“增收不增利”的压力。通过本次重组,集团将盈利能力较强的优质资产注入上市公司。
财务测算显示,若并表二集司与汇盛公司,仅2026年上半年,天津港股份的营收将增加7.69亿元,较交易前增长22.97%;归母净利润将增加2.36亿元,增长34.84%。这将显著增强公司的盈利能力和资产质量。
振华Terminexus全球港口摄影大赛获奖作品© 作者:李广飞
多方博弈:集团盘活资产,中小股东需关注摊薄风险
对天津港集团而言,此举具有多重战略意义:一是提升资产证券化率,盘活存量资产,符合国企改革方向;二是兑现解决同业竞争的承诺,厘清集团与上市公司边界,降低合规成本及关联交易;三是通过换取更多上市公司股权,在增强控制力的同时,继续通过分红和股权增值分享两家码头的未来收益。
对中小股东而言,情况则较为复杂。虽然资产规模和盈利水平提升,但新股发行导致持股比例稀释,每股收益(EPS)出现轻微摊薄。数据显示,2025年及2026年1-6月,交易前每股收益分别为0.34元/股、0.23元/股;并表后调整为0.31元/股、0.22元/股。
为此,天津港股份拟采取加快资产整合、完善利润分配政策、严格执行分红等措施填补即期回报。天津港集团及上市公司高管已作出承诺,确保填补措施切实履行。
行业观察:港口整合进入深水区,价值兑现是关键
港口圈认为,天津港的案例并非孤例。近年来,省级港口集团行政整合进度加快,但上市公司层面的同业竞争消化仍需依靠具体的资产注入。在完成物理整合后,如何通过资本运作兑现整合价值,平衡各方利益,是各大港口集团面临的共同考题。投资者关注的核心,已从资产归属转向上市公司利润、分红及估值的实质性提升。