


拼多多VIE架构全透视:五层控制链,股权层与协议层各司其职。这套“开曼上市+香港中转+境内协议控制”的标准动作,几乎涵盖了中国互联网公司的上市密码。本文通过拆解拼多多的五层控制链,解析其架构逻辑、创始人控制机制及合规要点。
01 五层架构:从开曼到杭州的层级分工
根据公开披露信息,拼多多的控制链条由五个层级构成,各层级功能明确:
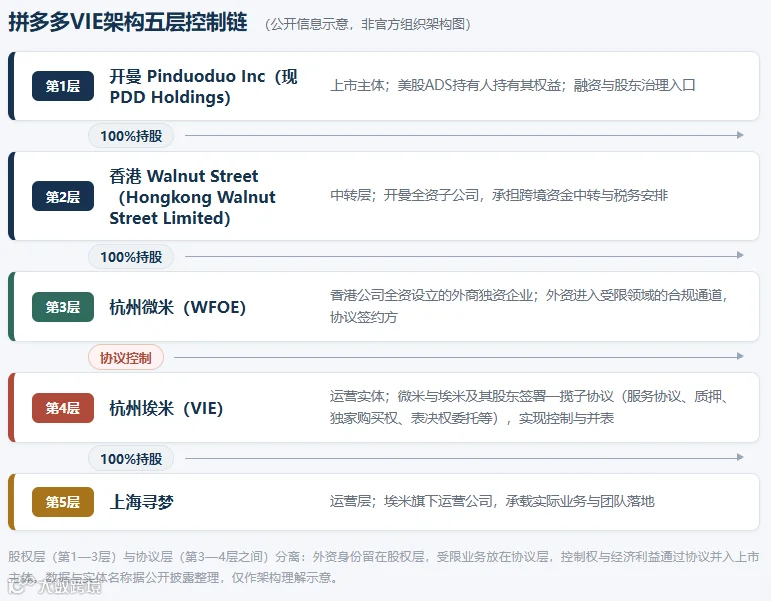
第一层 开曼(PDD Holdings Inc.):上市主体,美股ADS持有人持有的是该开曼公司权益。
第二层 香港(Walnut Street Limited):由开曼公司100%持股,承担跨境资金中转与税务安排功能。
第三层 杭州微米(WFOE):香港公司全资设立的外商独资企业,作为外资进入受限领域的合规通道。
第四层 杭州埃米(VIE运营实体):微米与埃米及其股东签署一揽子协议,实现对埃米的实际控制。
第五层 上海寻梦(实际运营公司):埃米旗下子公司,承载具体业务落地。
连接方式上,开曼—香港—微米之间为股权连接(100%持股);微米—埃米之间为协议连接;埃米—寻梦之间恢复为股权连接。
02 VIE核心逻辑:无股权但有控制权
由于中国外商投资准入负面清单限制外资持有增值电信等互联网业务,VIE架构应运而生。据SEC披露,开曼公司对VIE(杭州埃米及其子公司)不持有任何股权,仅通过合同安排获得控制权与经济效益。
这一安排依赖五份核心协议实现财务并表与控制:
独家服务协议:WFOE向VIE收取服务费,将利润传导至上市体系。
股权质押:VIE股东将股权质押给WFOE,锁定退出路径。
独家购买权:约定未来条件允许时,WFOE可按指定价格收购VIE股权。
表决权委托:VIE股东将表决权让渡给WFOE,确保上市主体主导经营活动。
借款安排:WFOE向VIE提供资金支持并保留追偿权。
03 创始人双重控制机制
拼多多遵循“业务先跑,架构后补”原则。上海寻梦成立初期由创始人直接控制,上市前再通过协议将运营实体的控制权与收益并入上市体系。此外,创始人还通过AB股制度巩固对上市主体的控制。
据SEC披露,拼多多普通股分为A、B两类:A类每股1票,B类每股10票。2018年IPO后,创始人虽仅持有约46.8%股份,却拥有近89.8%的投票权。
04 五层架构的功能定位
每一层级均承担特定职能,实现股权层与协议层的分离:
开曼(上市层):融资平台、股东治理中心及境外资本市场入口。
香港(中转层):利润汇回枢纽,衔接两地税收安排。
杭州微米(WFOE层):外资持牌通道及协议签约方。
杭州埃米(VIE层):持有受限业务牌照,负责合规运营。
上海寻梦(运营层):业务执行与团队管理落地。
该设计在隔离监管限制的同时,确保了控制权和经济利益完整保留在上市主体内。
05 风险边界与合规提示
协议控制并非零风险,需重点关注以下方面:
政策风险:监管口径可能调整,需持续跟踪VIE规则与境外上市备案新规的衔接。
协议风险:协议可执行性依赖各方履约,VIE争议与失效是常规风险提示事项。
税务风险:服务费定价及利润汇回涉及转让定价与两地税务安排,必须与商业实质匹配。
06 电商互联网企业VIE搭建要点
拼多多的五层结构是可复用的标准化方案。拟搭建VIE架构的企业通常需完成以下工作:
主体选择:明确开曼上市主体、香港中转层、境内WFOE与运营实体的角色分工。
协议包设计:完善服务协议、质押、独家购买权、表决权委托等一揽子安排。
创始人控制:通过名义持股与表决权委托,保障控制权稳定性。
备案衔接:同步推进境内企业境外发行上市备案、ODI合规与架构落地。
07 利润回传路径与税务考量
VIE架构下的利润传导遵循层层上送原则:
杭州埃米(VIE)向杭州微米(WFOE)支付服务费,利润从运营层进入WFOE。
WFOE以股息或利润分配形式汇至香港Walnut Street。
香港公司向开曼上市主体分配股息。
开曼公司向美股ADS持有人派息。
各环节均需严谨的税务安排:服务费定价需经得起转让定价审查;境内向香港分红在符合条件时可适用较低预提税率;香港向开曼分配通常无额外股息税。链条越长,定价与实质的匹配度要求越高。
08 VIE架构适用场景辨析
并非所有出海公司都需搭建VIE,关键取决于业务是否落入外商投资准入负面清单:
| 业务情形 | 架构方式 | 说明 |
|---|---|---|
| 受限业务 (增值电信、互联网内容等) |
VIE协议控制 | 外资不得直接持股,只能通过协议安排控制与并表 |
| 允许外资行业 (制造、贸易等) |
直接持股 | 开曼→香港→境内WFOE即可,无需VIE层 |
| 拟境外上市 | 备案衔接 | 2023年3月31日起间接境外上市须备案,VIE架构满足合规要求可备案 |
注:本文内容基于PDD Holdings SEC披露、招股书及公开报道整理,仅供一般信息参考,不构成法律、税务或投资意见。VIE相关规则与监管口径可能调整,请以最新规定及公司正式披露为准。