


美联储激进加息与中国反向降息的底层逻辑
当全球多数国家跟随美联储收紧货币时,中国却选择持续降息、降准。这一现象常被解读为大国金融博弈,但其背后的真相远比简单的对抗故事更为深层。
本文将从多学科视角解析:美联储为何选择激进加息?中国为何敢于反向操作?两种经济模式的利弊及其对普通人的影响。
美元体系的运作与加息本质
理解美联储政策的关键,在于其依托的石油美元体系。美元作为全球主要贸易结算货币,使美国能够输出信用,用印制的纸币换取他国实体商品。海外获得的美元回流购买美债,形成闭环。
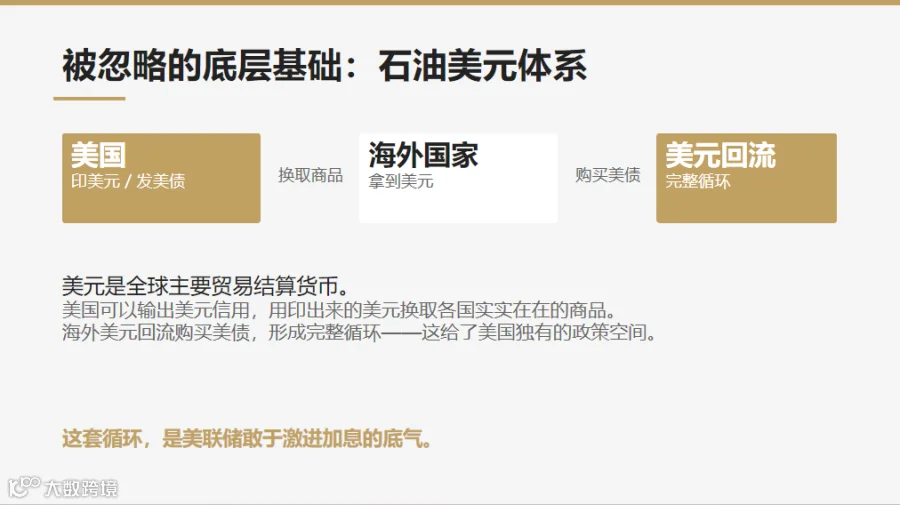
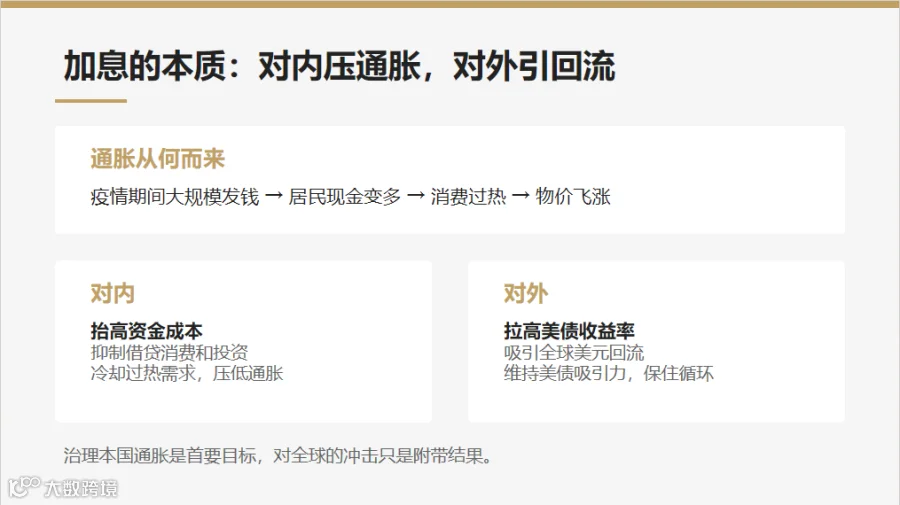
这一体系赋予了美国独特的政策空间。疫情期间,美国通过大规模发钱刺激消费,导致需求过热和通胀高企。为解决核心矛盾,美联储必须抬高资金成本以抑制借贷和投资,即实施加息。
因此,加息的首要目标是治理本国通胀。对内冷却过热需求,对外拉高美债收益率以吸引美元回流,维持循环稳定。美元回流及对全球市场的冲击,实为政策的附带结果,而非出发点。
中国财富创造逻辑与降息动因
中美底层财富创造逻辑截然不同。中国并非全球储备货币发行国,财富根基在于实体产出——通过劳动力、设备和工厂制造商品,出口换取外汇,再购买能源与原材料。

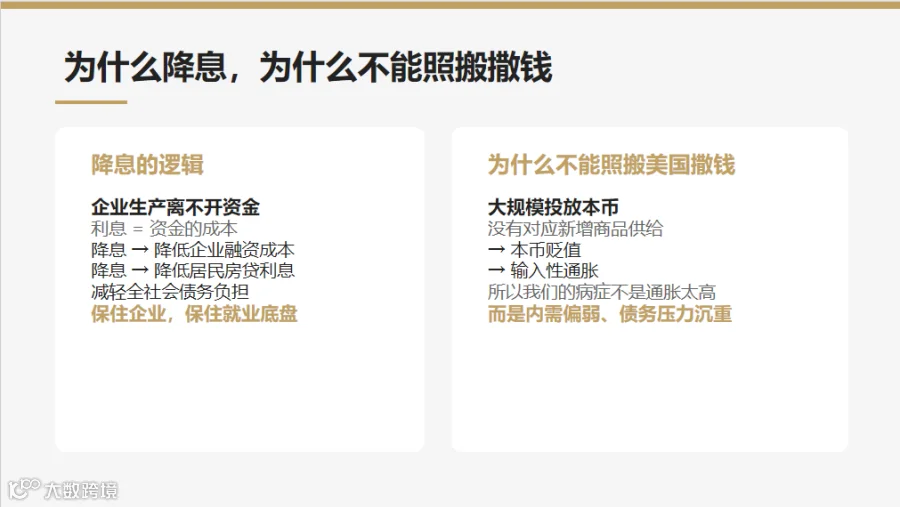
基于生产型财富模式,保住企业生产运转是首要任务。企业生存依赖资金,利息即资金成本。因此,降息成为降低融资成本、减轻全社会债务负担、保住就业底盘的核心工具。
中国无法照搬美国的撒钱模式,因为若无对应的新增商品供给,大规模投放本币易引发贬值和输入性通胀。当前中国经济的主要症结并非高通胀,而是内需偏弱及实体企业与存量债务压力沉重。
利差倒挂下的权衡与取舍
面对中美利差倒挂带来的资本外流压力和汇率承压,中国的策略是:稳住内部债务、保护实体产业链的优先级高于短期守住利差。外汇储备和跨境资本管理则作为对冲外部冲击的缓冲垫。

两种模式均非完美方案:
- 美国模式:优势在于可将赤字和通胀压力向全球分摊;代价是长期透支信用、产业空心化及贫富差距扩大,一旦美元信心动摇,循环将受冲击。
- 中国模式:优势在于守住制造业底盘和完整产业链;短板在于激活居民消费困难,内需不足。

消费谨慎的深层原因
许多人将国内消费谨慎归结为福利不足,但这不能简单对标美国。美国人敢超前消费,主要源于过去几十年资产涨价带来的财富效应及发达的消费信贷,而非仅靠福利。事实上,美国医疗成本极高,缺乏医保足以拖垮家庭。
压制国内消费的因素更为复杂:房产带来的家庭资产负债表压力、收入与就业预期不稳,以及养老医疗等潜在大额支出,共同催生了强烈的预防性储蓄。
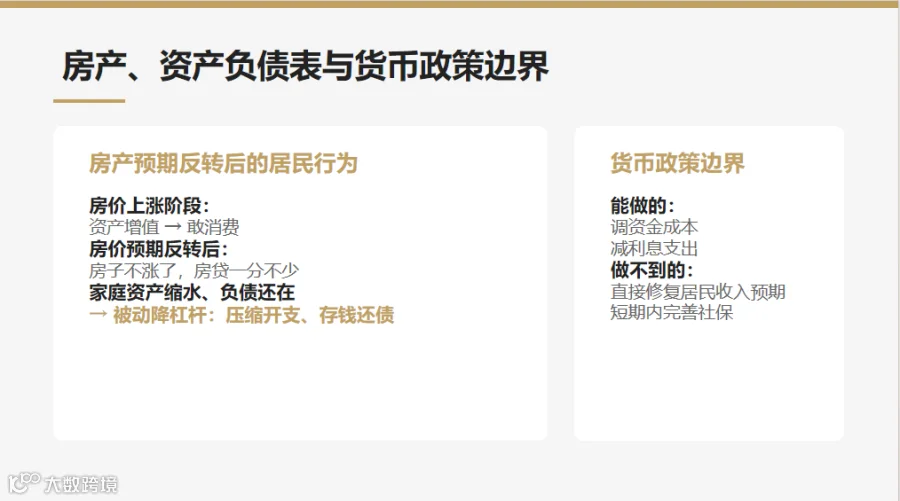
过去多年,房产作为核心资产,在房价上涨期提振了消费信心。然而,随着房价预期反转,资产缩水而负债不变,居民进入被动降杠杆阶段,优先压缩开支以还债。
降息虽能缓解债务压力,但货币政策有其边界:它能调节资金成本,却无法直接修复居民收入预期或短期内完善社会保障。
结语:不同周期的不同药方
反向的货币政策并非刻意设计的金融互搏,而是不同的财富体系遇上相反的经济周期后,开出的不同药方。

过去几十年,中美形成了共生关系:美国输出美元信用需工业品压通胀,中国输出商品需海外市场消化产能。如今,随着美国推动产业链去风险及中国扩大内需、推动产业升级,这种格局正发生结构性改变,博弈比重持续增加。
归根到底,任何国家的货币政策永远优先服务本国经济现实。既然降息难以直接拉动消费,真正修复内需的突破口何在?这将是后续探讨的重点。
注:以上仅为宏观经济规律解读,不构成任何投资建议。