


|
01 |
9月国内鸡肉进口量再创年内新高,巴西新城疫突发冲击几何 |
|
02 |
能繁母猪存栏下降超10%,猪价上涨期曙光渐显 |
|
03 |
牛肉连涨15周,便宜牛肉还能吃到吗? |
|
04 |
今日全国外三元生猪价格指数 |
|
05 |
今日全国白条猪肉价格指数 |
|
06 |
10月第3周生猪定点屠宰企业生猪收购和白条肉出厂价格情况 |
|
07 |
10月12日至18日猪肉零售价格小幅下降 |
|
08 |
1—9月我国农产品进出口情况 |
|
09 |
1—9月水产品产量5389.68万吨 |
9月国内鸡肉进口量再创年内新高,巴西新城疫突发冲击几何
海关总署最新统计数据显示,9月我国鸡肉进口量刷新年内高点,美国、泰国货源增量成为拉动当月进口规模上行的核心动力。巴西作为我国鸡肉第一大进口来源国,因新城疫疫情影响,10月20日海关总署更新输华肉类企业名单,暂停受理14家巴西禽肉企业自当日(含)起启运产品的进口申报。此番禁令落地,能否扭转当前进口放量的格局,又会对国内冻品价格形成怎样的传导?本文结合贸易结构、到港节奏与市场心态展开分析。
9月白羽肉鸡产品进口量环比增幅3%左右,冻鸡爪增量最大
据海关总署最新统计,9月国内鸡肉产品进口量6.06万吨(不含保藏类),环比上涨3.87%,同比大增200.83%,为本年前三季度单月进口峰值。与8月受台风干扰、船期延误的情况不同,9月到港节奏恢复,推动进口规模进一步抬升。
品类结构上,鸡副产品仍是进口绝对主力。9月冻鸡翼(不含翼尖)、冻鸡爪进口量分别达2.77万吨、2.47万吨,二者合计占当月总进口量的86.38%。分品类看,冻鸡翼(不含翼尖)、冻鸡爪及其他冻鸡杂碎进口量环比均有增长,分别增加0.07万吨、0.15万吨、0.07万吨,其中冻鸡爪增量最为突出,是拉动本月进口总量上行的核心。反观带骨冻鸡块、鸡肫进口量环比回落,降幅分别为19.28%、32.56%;但该类产品进口基数偏低,尽管跌幅明显,不足以改变当月进口总量增长的格局。

9月美泰鸡肉进口量环比增幅大,巴俄进口量环比缩减
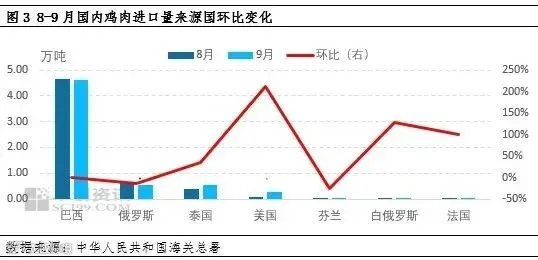
分国别来看,9月巴西鸡肉进口依旧稳居首位,当月进口量4.61万吨,环比微降0.55%。俄罗斯鸡肉进口量0.56万吨,环比下滑12.84%,是本月减量最显著的来源国。主要原因在于国内收紧俄罗斯禽肉检疫准入要求,部分输华企业资质受限,口岸实验室检测标准同步提高,货物扣检、滞港风险上升,进口商主动缩减采购,俄鸡肉到港规模受到压制。
环比增量方面,泰国、美国冻鸡肉进口量分别为0.55万吨、0.26万吨,较上月分别增加0.14万吨、0.18万吨,涨幅35.55%、210.93%。美国进口增幅尤为突出,核心拉动项为生爪:9月自美进口生爪0.22万吨,环比增加0.16万吨,涨幅257.34%,单品大幅放量,带动美国整体鸡肉进口走高。
巴西禽肉工厂暂停输华短期冲击有限,10月进口量或继续增加
9月进口鸡副供应量的进一步增加,使得国内鸡肉市场呈现量增价跌格局。在此背景下,10月20日海关暂停受理部分巴西禽肉企业自当日起启运产品进口申报,迅速成为禽肉进口市场核心关注点。巴西作为全球最大鸡肉出口国,我国是其重要外销市场,政策落地后,涉事企业对华新订单暂停申报,在途货物的清关进度也备受关注。但从船期节奏来看,本次政策带来的实质性供给减量存在明显滞后性:受远洋运输周期影响,货源收缩传导至国内到港端至少需要一个半月,叠加美国鸡肉货源持续放量,因此10月鸡肉到港量仍有继续上行的可能。回到国内鸡副产品盘面,虽然远期进口供给存在收缩预期,但当前翅类等国产鸡副库存高位,消费端处于传统淡季,消息面刺激缺少基本面支撑,难以推动行情反转,企业库存出货节奏或适当加快,但鸡副产品价格或延续偏弱运行态势,上涨空间不大。(注:上述进口量数据统计口径不含其他制作或保藏的鸡肉,熟制品方面,9月美熟爪进口量0.97万吨,环比上涨0.22万吨,涨幅30.05%;生爪进口量0.22万吨,增加0.16万吨,涨幅257.34%。
消息来源:卓创资讯
发布时间:2026年10月22日
能繁母猪存栏下降超10%,猪价上涨期曙光渐显
我国生猪产能调控仍在持续进行。只是在能繁母猪存量锐减的背景下,我国生猪价格却未有太大起色。
国家统计局最新披露的数据显示,截至三季度末,全国能繁母猪存栏3602万头,同比下降10.7%,已进入农业农村部划定的产能调控“绿色区间”。然而,去化加速并未换来猪价回升。目前,生猪价格仍处10元/公斤附近,较多数养殖企业的12元/公斤的盈亏线仍有一定差距。
多位行业人士向《中国经营报》记者表示,能繁母猪存栏影响的是约十个月后的生猪出栏,当前行业仍处于产能去化的“传导期”,叠加养殖效率提升与终端需求疲软,去化对猪价的拉动效应被明显对冲。
母猪少了433万头,生猪出栏还在增长
国家统计局最新数据显示,在前三季度,我国生猪出栏增速放缓,基础产能调减加快。三季度末,全国生猪存栏42533万头,同比减少1147万头,下降2.6%。其中,能繁母猪存栏3602万头,同比减少433万头,下降10.7%,降幅比二季度扩大4.2个百分点,目前为正常保有量3750万头的96.0%。
按照农业农村部2026年5月修订印发的《生猪产能综合调控实施方案》,能繁母猪存栏量处于正常保有量(3750万头)92%—103%区间即为绿色区域。这也意味着,当下我国能繁母猪存量处于正常区间。
多家研究机构调研数据显示,能繁母猪去化已是行业共识。
卓创资讯分析师邹莹吉告诉记者,截至9月底,196家样本企业能繁母猪生猪存栏量为841.23万头,三季度样本企业产能去化速度加快,每月平均降幅为1.03%,较二季度扩大0.37个百分点。据卓创资讯调研,各养殖群体能繁母猪存栏均在减少,更多集中在中小散户。
“能繁母猪存栏降幅确实在加快。去化主体是‘双层结构’:一是因自上年10月份以来的持续亏损,中小散户以淘汰低效母猪、退出为主;二是规模养殖场的结构性调减,主动淘汰老龄低产母猪、优化种群。”中国农业科学院北京畜牧兽医研究所研究员朱增勇说。
只是能繁母猪存栏量的“刹车”尚未传导至出栏端。
前三季度,全国生猪出栏53739万头,同比增加747万头,增长1.4%,增速比上半年回落0.3个百分点。猪肉产量4508万吨,同比增加140万吨,增长3.2%。
不过,上市猪企出栏节奏出现分化。新希望、温氏股份、京基智农、大北农的出栏量同比下滑。但是,正邦科技、傲农生物、克明食品、天康生物、金新农等多家企业出栏量同比增幅超过三成。
而供给端的“惯性”增长直接压低了猪价。
据农业农村部数据,10月第3周(10月12—18日),全国活猪价格为10.89元/公斤,环比跌1.6%;全国猪肉批发市场均价为15.83元/公斤,环比跌0.6%,同比跌12.6%。另据多家上市猪企披露数据,9月份生猪销售价格在10.5元/公斤左右,同比下滑约20%。
这一价格已明显低于行业成本线。“目前多数养殖企业盈亏线在11.6—12.0元/公斤,头部企业在11.5元/公斤左右。”邹莹吉说。
朱增勇也提到,行业平均完全成本约12—13元/公斤,但本轮周期不同养殖场户成本差异较大,改变了前几轮周期规模不经济的现象,效率较高的规模场和龙头企业完全生产成本明显低于中小散户。
正常来讲,能繁母猪存量变化传导至商品猪出栏约需10个月。但在北京东方艾格高级分析师徐洪志看来,伴随着养殖效率的提升,能繁母猪数量对于生猪供给的影响正在逐步减小。
“‘减母猪未减猪肉’是本轮周期的典型特征。行业平均PSY已从2018年约18头提升至当前24头以上,龙头企业突破30头,叠加料肉比下降、出栏体重调整,能繁母猪正常保有量会随PSY提升和猪肉消费趋势性下移动态弹性调整。”朱增勇表示。
行业何时进入盈利区间?
多位行业人士认为,猪价何时走出低谷,取决于供需两端的再平衡。
供给端看,除能繁母猪存栏外,养殖效率是另一关键变量。过去几年,头部猪企普遍加大PSY提升投入,同时通过提升自养比例摊薄成本。
邹莹吉认为,前期能繁母猪存栏量下降缓慢,生产指标进步较快,同时气温降低生猪长速加快,短时生猪出栏量或仍增加。经卓创资讯预判,生猪出栏量的负增长最早或出现在2027年二季度,最晚或出现在2027年下半年。
与此同时,养殖成本也是影响盈利的重要因素。
当下,我国饲料原料价格处于低位。截至10月16日,国内玉米现货价约2167元/吨,周环比下降1.56%;育肥猪配合料价格为3.36元/千克,环比持平。而诸多猪企都在寻求降本增效。目前,牧原股份、温氏股份、新希望、神农集团、大北农等成本领先企业的完全成本已降至12元/公斤以下。
另外一个重要因素在于需求端。
“我国猪肉消费需求已进入趋势性下行通道。居民家庭人均猪肉消费量从2023年的30.5公斤降至 2025年的26.6公斤,累计下降12.8%,猪肉占肉类消费比重从2018年的62%降至2025年的57%。”朱增勇告诉记者,核心影响因素分别是人口结构变化,包括老龄化、城镇化放缓,饮食结构替代(禽肉、牛羊肉、水产品份额上升),健康消费观念,宏观经济与居民收入预期等。
具体到今年的表现,根据卓创资讯的判断,今年终端猪肉消费存在“不及预期”的情况,表现为节假日备货力度不足、腌腊需求逐年下滑等情况。
另据国家统计局数据显示,在肉类消费结构中,猪肉的可替代产品正在增加——前三季度,全国家禽出栏143.0亿只、同比增长7.8%,禽肉产量2244万吨、同比增长9.3%,明显快于猪肉产量3.2%的增速。
综合上述因素,多位业内人士和券商机构预判,生猪价格恢复至盈亏线的节点可能出现在2027年的第二、三季度。
开源证券研报指出,仔猪价格持续探底——7公斤仔猪已降至105元/头,较8月底下降约29.5%——养殖亏损加深正推动行业产能继续去化,但9月能繁母猪去化幅度已明显收窄,供需改善或更多体现在2027年下半年。
朱增勇提到,受需求趋势性下移、规模场逆周期调节能力增强、冻品库存消化三方面压制,预计明年二季度后期开始养殖收益将开始有所改善。
“明年上半年可以回到盈亏线附近,盈利窗口期不超过一年。价格高点不好判断,但很难超过20元/公斤。”徐洪志说。
消息来源:中国经营网
发布时间:2026年10月21日
牛肉连涨15周,便宜牛肉还能吃到吗?
据中央广播电视总台中国之声报道,最近去菜市场或超市,买牛肉有没有觉得贵了?很多人说,两三年前,牛肉难得便宜了,现在又贵回来了。没错,据农业农村部监测,从2026年第27周(2026年6月29日至7月5日)起,我国牛肉批发市场周均价已连续15周环比上涨。截至20日14时,全国农产品批发市场牛肉均价为每公斤73.53元。本轮牛肉涨价有哪些因素推动?前几年亏损的国内肉牛养殖户能松口气吗?便宜的牛肉,以后还吃得到吗?
今年以来,牛肉价格阶段性持续上涨,消费者直呼:贵贵的牛肉又回来了。牛肉价格在经历两三年前的低迷期后,于今年年初开始上涨。从今年3月到国庆节前,全国集市牛肉价格涨幅超16%。卓创资讯肉牛行业高级分析师邵瞧瞧指出,本轮牛肉涨价主要原因是供应端数量减少。
邵瞧瞧介绍:“2023年到2024年,由于养殖端的亏损,所以导致市场上出现了大量母牛宰杀的情况,兑现到2026年市场供应持续减少,助推肉牛及牛肉价格达到年内较高水平。”
另外一个原因是,“便宜”的进口牛肉也在变少。今年1月1日起,我国对进口牛肉实施为期三年的国别配额保障措施,配额外加征55%关税。中国农业大学动物科技学院教授、国家肉牛牦牛产业技术体系岗位科学家苏华维表示,澳大利亚、巴西等国牛肉进口我国的配额于9月底耗尽,进口成本明显抬升。
苏华维说:“这个政策主要针对进口牛肉过快增长,保障配额基本上是按照前几年各个国家对中国出口牛肉的平均值定的。今年我们配额下达之后,比去年整个进口牛肉量大概少了十几万吨。今年到目前为止,进口牛肉的量巴西和澳大利亚的配额已经用完了,如果它们还要继续向中国出口牛肉的话,要增加55%的关税,所以再进口的牛肉价格肯定是高的。”
很多人关心:这轮涨价要持续多久?便宜牛肉还能买到吗?邵瞧瞧表示,肉牛从配种到出栏大约需要27个月至28个月,这意味着今天供给的收缩,对应的是两年前就已经开始的产能调整,供应缺口大概率要延续到2028年。因此,今后一段时间,牛肉价格仍将在高位运行。
邵瞧瞧表示:“因为母牛的恢复速度非常慢,母牛到出栏时间可能要在两年半到三年,现在因为前期亏损,养殖户补栏母牛的信心并不是特别强烈,所以现在母牛存栏恢复还是偏弱一点。如果说当下母牛存栏不及时补充,对应未来两年半可能肉牛的供应还是收紧的态势。我们预计明年肉牛价格的涨幅可能还能再向上突破一些,但是它的突破空间比较有限。”
消费者短期内可能还要承受较高的牛肉价格,但本轮涨价让前几年亏损的养殖户终于可以喘口气。山东滨州阳信县养殖户张虎养了90多头牛,他告诉记者,今年1月份至4月份,出栏价格在每斤13.2元至13.5元之间徘徊;从5月份以来,价格一路上涨,目前大约一斤15.5元。张虎说:“6个月以前买的牛,按现在这个行情的价格出栏,(每头)能赚2000多元。”
河北保定安国养牛人刘胜峰,2007年入行养肉牛,牛源直接供给屠宰场。2023年行情低迷,刘胜峰亏了180多万元,压力不小。靠着两批牛的出栏收益,基本把2023年的亏损补齐了,今年还有盈利。他说:“现在屠宰场积极性明显提高了,采购的时候,也就要得多了。今年和去年补上2023年的亏损,今年还能有20多万元(盈利),进口保障措施实施了以后,确实给我们争取了一些喘息的机会。”
内蒙古通辽市养殖户斯琴,当前一头牛能盈利七八千元。斯琴说:“现在一头牛能卖一万二千元、一万三千元左右,刨除牛犊、饲料、防疫人工这些成本,一头牛大概能挣七八千元,行情比前两年好点。前两年牛价不好的时候,一头牛得亏个八百元、一千元。按照现在这个利润,估计还得养两批到三批牛,能把之前的窟窿填上。”
从养殖用地到饲草成本,我国养牛成本远高于巴西、美国、阿根廷等国,过去三年,低价进口牛肉大量进入,国内养殖成本高、效率不足,确实受到实质性冲击。保护,是为国内产业争取渡过难关的时间和空间。然而,保护不会永远持续下去。此次保障措施为期三年,之后再启动必须间隔三年才能再次发动。
保障措施一过,消费者还能再买到便宜的进口牛肉,那么,养殖户如何应对此后的低价?苏华维认为,要彻底摆脱“狼来了”的困境,国内肉牛养殖降本增效是根本途径。一方面要推动谷饲养殖,降低生产成本,另一方面,要通过育种改良等提高生产力。
苏华维表示:“从政府到科研单位,我们都把相关理念、相关技术去推一推,让母牛的繁殖性能提高,这个相对来说也会降低生产成本。另一个,我们不管是母牛的的还是育肥牛的生产力跟美国比,人家可能比我们高差不多一倍。按照牛的产肉量除以牛的存栏量,我们每头牛为市场一年只能贡献70多公斤牛肉,但是美国是140多公斤,把这个生产力的差距缩小,这是未来能够提高我们国际竞争力的一个很重要的方向。”
但我们也要清醒认识到,育种、标准等改善都是长久规划,绝非三年能速成。在这短暂的窗口期,苏华维认为,我们拼不过数量,可以拼品质。
苏华维说:“我们可能这几年需要提升差异化的生产模式,走品质路线。我认为中国未来的发展趋势,就是高品质牛肉这条生产线或者这个方向的比例会大幅增加。另外一个,企业未来要走全产业链的模式,是未来降低成本,又能提高牛肉安全保障的一个措施。”
保障措施结束后怎么办?养殖户们也有自己的计划。
斯琴说:“我们就得从自身多努努力,改良牛的品种,提高肉的品质。或者跟当地的商超、餐饮,走走订单,尽量减少市场的冲击。”
刘胜峰表示:“降本增效,提高饲料转化率,养殖周期缩短,才能把成本降下来,不能盲目扩栏,就算行情回落,我们也有抗风险的能力。”
消息来源:央广网
发布时间:2026年10月21日
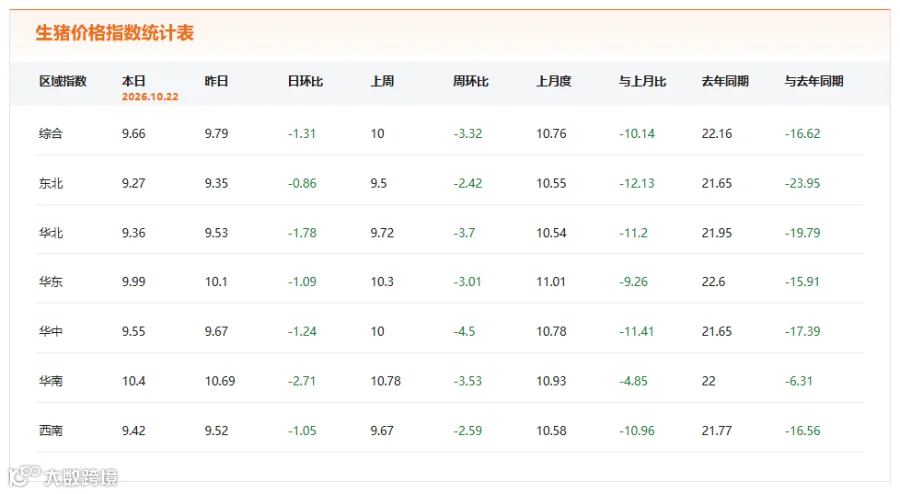
今日全国外三元生猪价格指数
2026.10.22 综合指数值
9.66

消息来源:中国农业农村信息网
发布时间:2026年10月22日
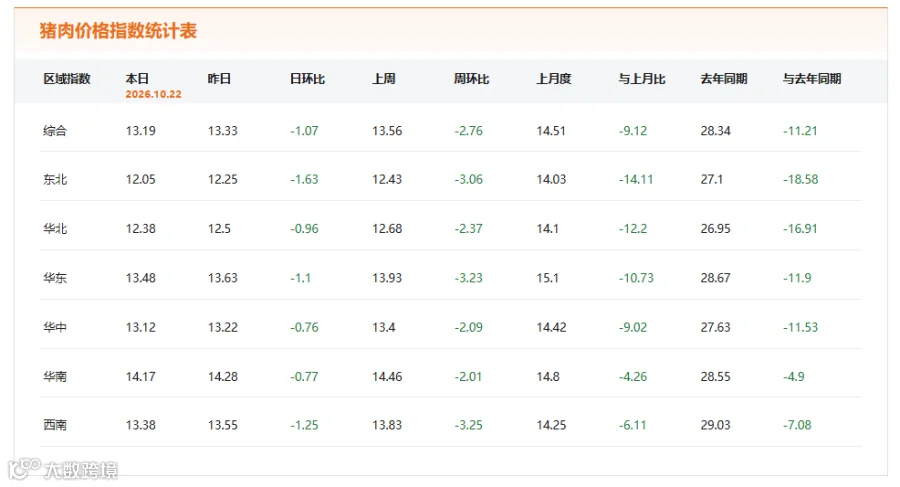
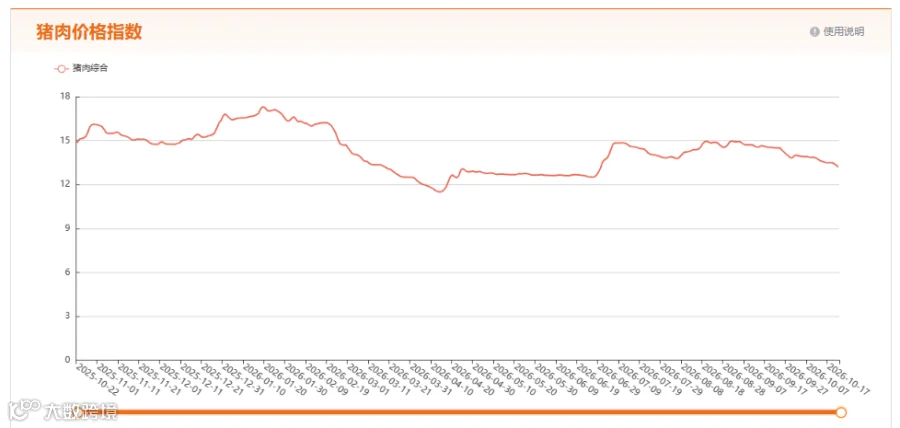
今日全国白条猪肉价格指数
2026.10.22 综合指数值
13.19
消息来源:中国农业农村信息网
发布时间:2026年10月22日
10月第3周生猪定点屠宰企业生猪收购和白条肉出厂价格情况
事件回顾:
据农业农村部监测,2026年10月12—18日,生猪定点屠宰企业生猪平均收购价格为11.61元/公斤,环比下降1.2%,同比下降10.6%。白条肉平均出厂价格为15.30元/公斤,环比下降0.9%,同比下降10.3%。
小嘉观点:
10月12—18日,生猪定点屠宰企业生猪平均收购价降至11.61元/公斤(环比跌1.2%),白条肉出厂价降至15.30元/公斤(环比跌0.9%)。节后终端消费缺乏利好支撑,屠宰企业采购顺畅,顺势压价意愿较强。毛猪与白条肉跌幅基本同步,说明屠宰端利润传导正常,但11.61元的收购价意味着养殖端仍在成本线下承压。短期来看,需求端难有明显放量,猪价大概率维持偏弱震荡。
消息来源:农业农村部畜牧兽医局
发布时间:2026年10月22日
10月12日至18日猪肉零售价格小幅下降
事件回顾:
商务大数据显示,10月12日至18日,全国36个大中城市猪肉零售价格环比下降0.6%。东部地区猪肉价格降幅居前,其中南京、石家庄、青岛分别下降1.8%、0.5%和0.3%。
小嘉观点:
10月12日至18日,全国36个大中城市猪肉零售价格环比下降0.6%。东部地区降幅居前,其中南京下降1.8%,石家庄、青岛微幅下调。国庆节后终端消费进入传统淡季,需求支撑减弱,导致零售端走货放缓。尽管上游毛猪价格也在弱势震荡,但终端动销乏力使得肉价缺乏上涨动力,短期内猪肉零售价大概率将延续偏弱窄幅调整的态势。
消息来源:商务部市场运行和消费促进司
发布时间:2026年10月22日
1—9月我国农产品进出口情况
1—9月,我国农产品进出口额2523.6亿美元,同比增9.7%。其中,出口809.0亿美元,增8.7%;进口1714.6亿美元,增10.2%;贸易逆差905.6亿美元,增11.7%。
一、谷物
1—9月,谷物进口2787.2万吨,同比增50.5%,进口额81.9亿美元,增47.1%;出口156.2万吨,增33.0%,出口额7.8亿美元,增13.1%;净进口2631.0万吨,增51.7%。
二、棉花、食糖
棉花:1—9月,进口119.1万吨,同比增58.4%;进口额20.2亿美元,增54.8%。此外,棉花替代性产品棉纱 进口160.4万吨,增54.8%。
食糖:1—9月,进口251.1万吨,同比减20.4%;进口额9.8亿美元,减31.4%。
三、食用油籽、食用植物油
食用油籽:1—9月,进口9241.9万吨,同比增1.6%,进口额455.5亿美元,增8.8%;出口116.9万吨,增45.9%,出口额18.2亿美元,增37.9%;贸易逆差437.2亿美元,增7.9%。
食用植物油:1—9月,进口489.9万吨,同比增1.4%,进口额58.9亿美元,增9.2%;出口97.5万吨,增1.9倍,出口额12.1亿美元,增1.9倍;贸易逆差46.8亿美元,减6.0%。
四、蔬菜、水果
蔬菜:1—9月,出口额118.9亿美元,同比减5.0%;进口额6.8亿美元,减32.3%;贸易顺差112.1亿美元,减2.7%。
水果:1—9月,出口额64.7亿美元,同比增11.6%;进口额173.6亿美元,增5.5%;贸易逆差108.9亿美元,增2.1%。
五、畜产品、水产品
畜产品:1—9月,进口额326.0亿美元,同比增5.5%;出口额63.1亿美元,增15.5%;贸易逆差262.9亿美元,增3.3%。
水产品:1—9月,出口额154.4亿美元,同比增1.6%;进口额218.4亿美元,增22.4%;贸易逆差64.0亿美元,增1.4倍。
注:农产品进出口贸易额数据来源为中国海关总署官网;分品种贸易数据按农业农村部农产品分类口径统计。
消息来源:农业农村部农业贸易促进中心
发布时间:2026年10月20日
1—9月水产品产量5389.68万吨
据对全国20个省(自治区、直辖市)渔业生产统计,2026年1—9月,国内水产品总产量5389.68万吨,同比增长4.27%。其中,海水养殖产量2029.73万吨,同比增长5.84%;海洋捕捞产量663.85万吨,同比增长1.15%;淡水养殖产量2627.24万吨,同比增长3.99%;淡水捕捞产量68.86万吨,同比增长0.54%。
注:20个省(自治区、直辖市)包括北京、天津、河北、辽宁、吉林、黑龙江、上海、江苏、浙江、安徽、福建、江西、山东、湖北、湖南、广东、广西、海南、重庆、四川。
消息来源:渔业渔政管理局
发布时间:2026年10月22日

扫码关注我们
微信号|cccbn888
网站 | news.cccbn.com
本文内容来源于已标注的公开渠道,仅作信息分享不构成任何投资建议,用户应自行判断并承担风险,若涉及版权问题请及时联系我司处理。