


港卡持有者常面临如何在内地便捷消费及绑定支付工具的疑问。虽然带有银联、Visa或Mastercard标识的港卡理论上可在内地刷卡,但鉴于线下商户POS机普及率下降,移动支付成为更优选择。
在操作前,需注意以下关键点:
1. 绑定支付平台通常需使用银行卡号而非银行账号;
2. 部分港卡不支持多币种直接结算,异地交易可能产生约1.95%的外币兑换手续费。建议优先选择支持多币种交易的卡片(如中银、汇丰、恒生、汇立的万事达借记卡);
3. 港卡绑定微信或支付宝后,并非所有场景均能成功支付,存在跳转后交易失败的可能;
4. 若无法绑定主流支付APP,可尝试在铁路12306、美团等支持国际卡直接支付的内地应用中进行消费。

众安Visa卡:搭配香港钱包免手续费
众安银行不提供实体卡邮寄服务,用户需在APP内申请虚拟卡号用于绑定。该卡主要适配微信香港钱包(WeChat Pay HK)及香港支付宝(AlipayHK)。
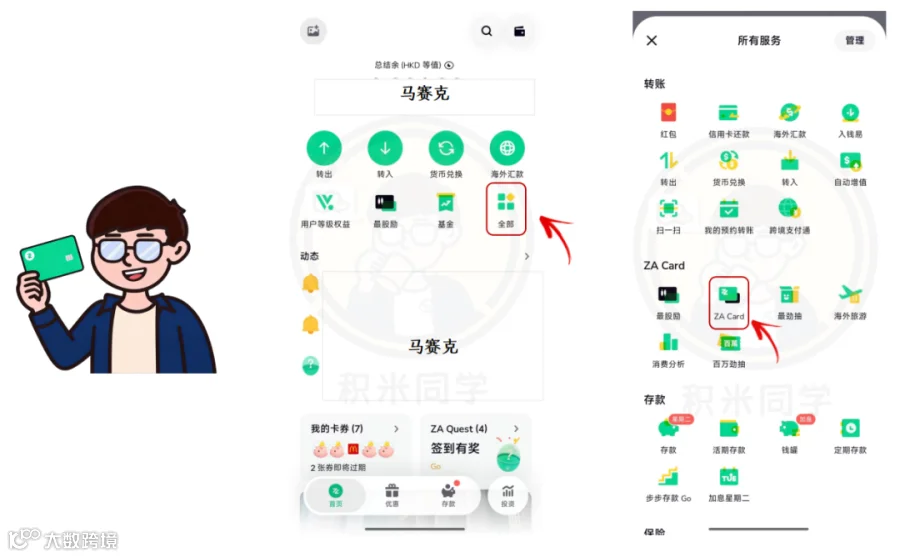
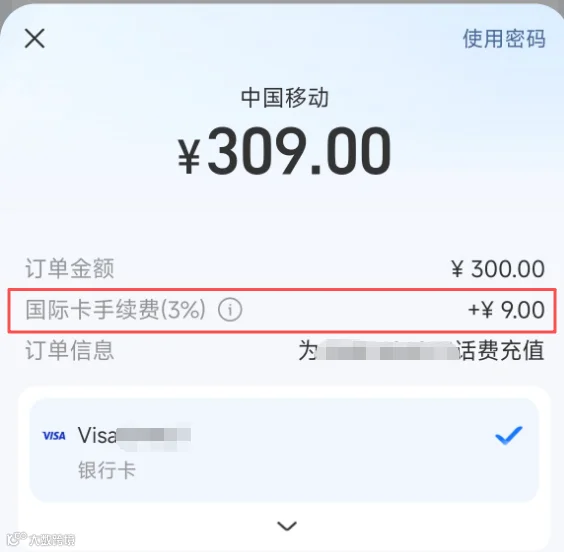
若直接将众安Visa绑定至内地版微信或支付宝,不仅需承担1.95%的外币交易手续费,单笔超过200元人民币还需额外支付3%的服务费。
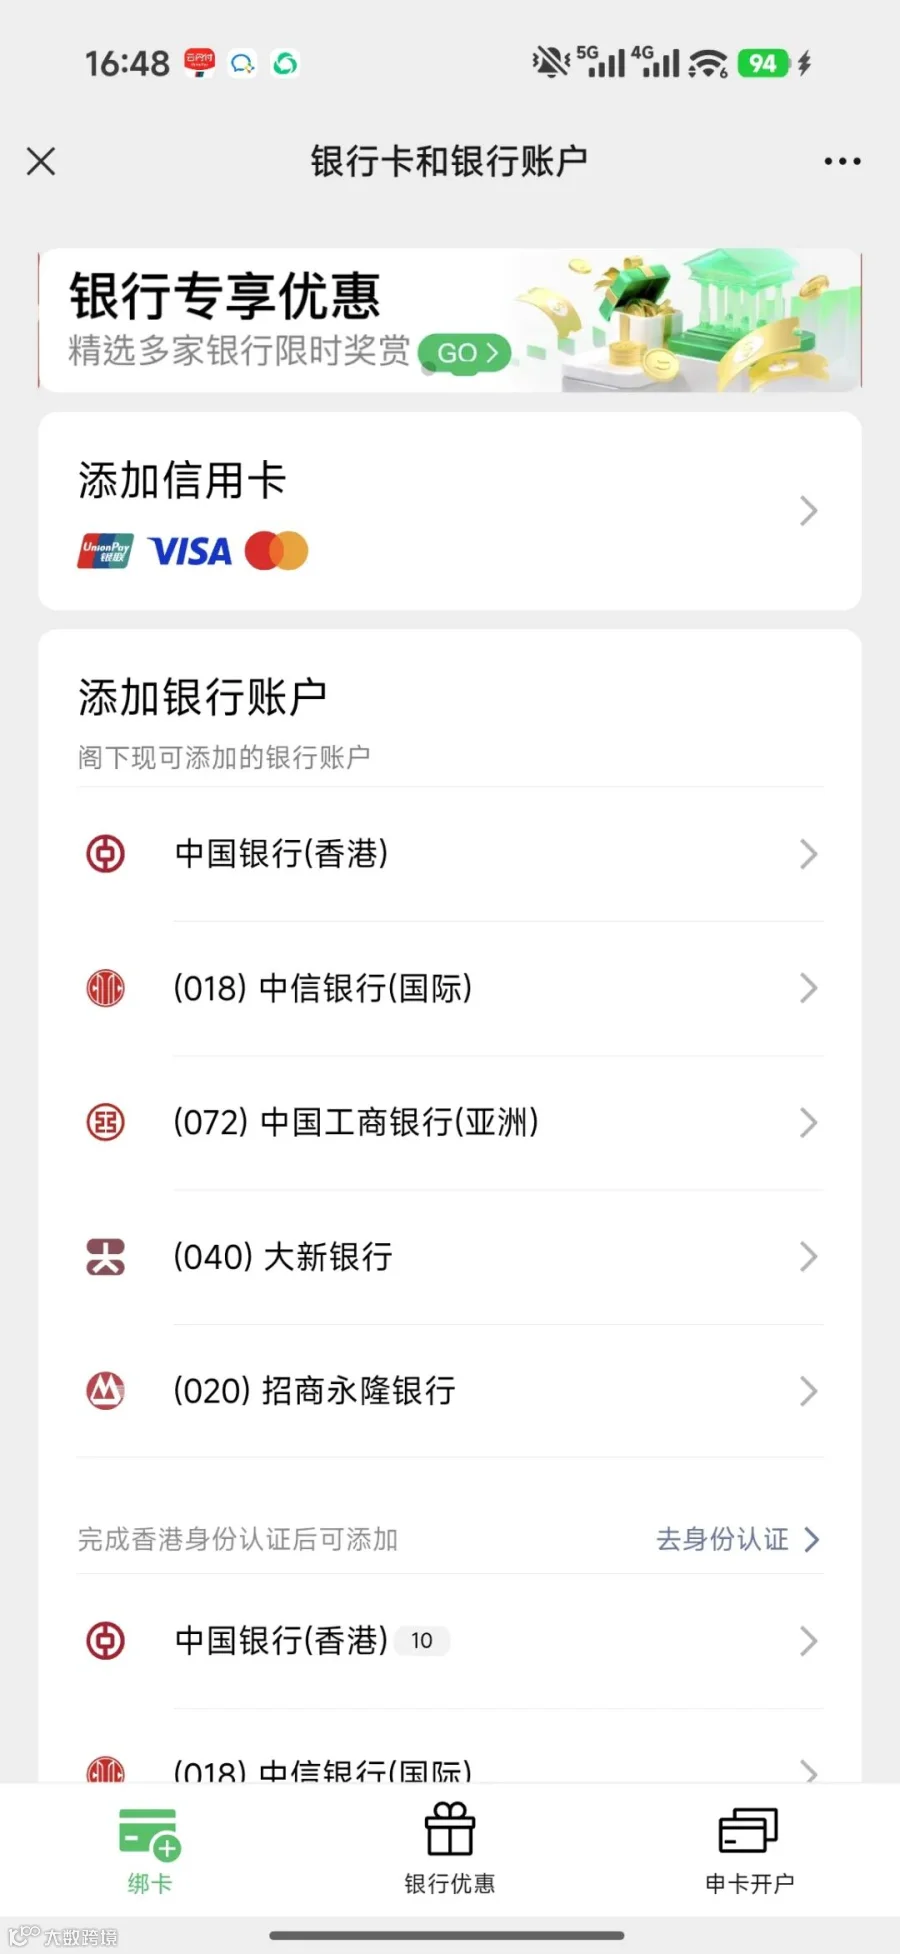
1. 绑定微信香港钱包
通过微信搜索“微信香港钱包”,进入公众号【WeChat Pay HK好生活】,选择“便捷入口”-“自助开通香港钱包”-“绑定香港发行的信用卡”。输入众安虚拟卡号即可完成绑定(注:众安Visa虽为借记卡性质,但需通过信用卡入口绑定)。
使用微信香港钱包在内地扫码消费,可免除1.95%外币手续费及200元以上3%的服务费。
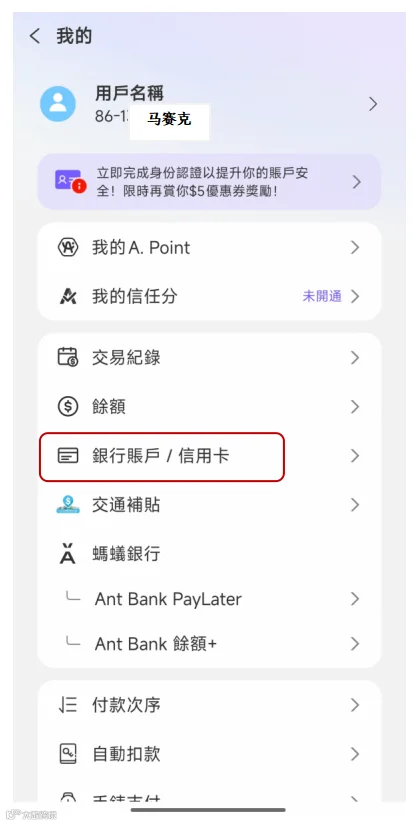
2. 绑定香港支付宝(AlipayHK)
在AlipayHK APP中,进入“我的”-“银行账户或信用卡”添加银行卡。绑定后可直接在内地扫码支付,系统将扣除账户内的港币。
虽然汇率兑换成本一般,但众安银行常提供美股持仓奖励(1.5%-3%回赠),可在一定程度上抵消汇率损失。此外,关注官方消费券活动,达标可享返现,但需注意部分支付渠道可能不在活动范围内。


中银、汇丰、恒生、汇立万事达卡:适合小额场景
这四家银行的万事达借记卡特性相似,均支持10余种外币直接交易,无外币兑换手续费,并提供0.4%~0.8%不等的消费返现。

(中银)
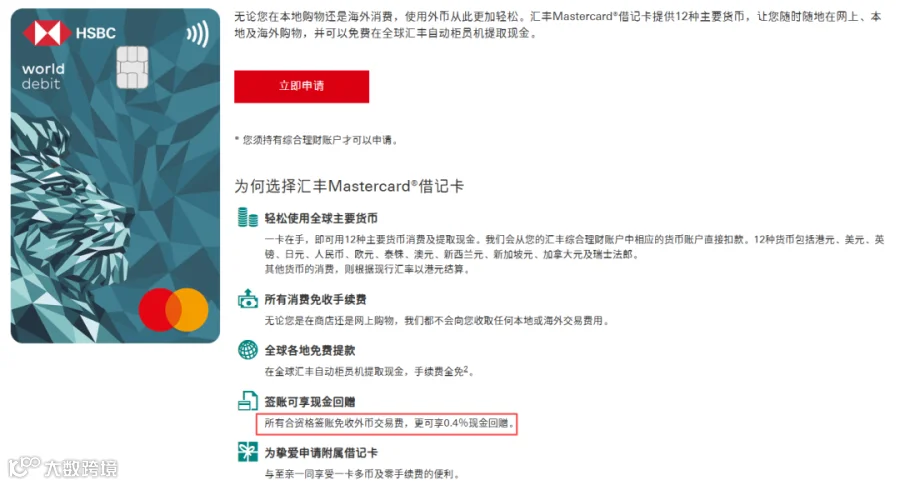
(汇丰)
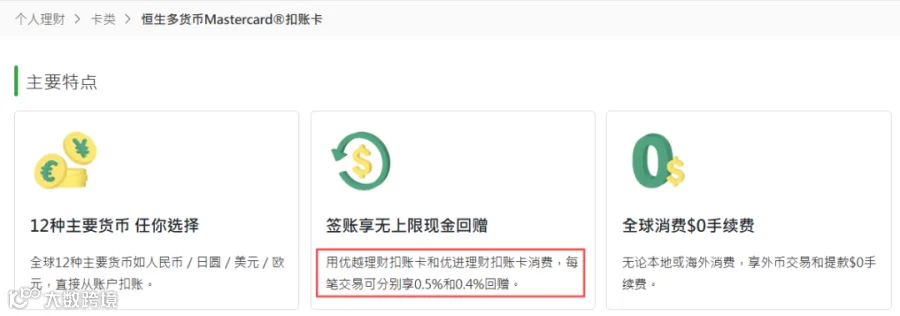
(恒生)
此类卡片可直接绑定内地版微信和支付宝。若在内地消费,系统优先扣除人民币余额,不足部分按实时汇率扣除港币,且无外币交易手续费。

汇立银行特色功能
汇立银行具备“智能外币兑换”功能。在进行外币交易时,系统会自动比较账户现有外币的成本价与当前港币兑换汇率,自动选择更划算的方式结算。

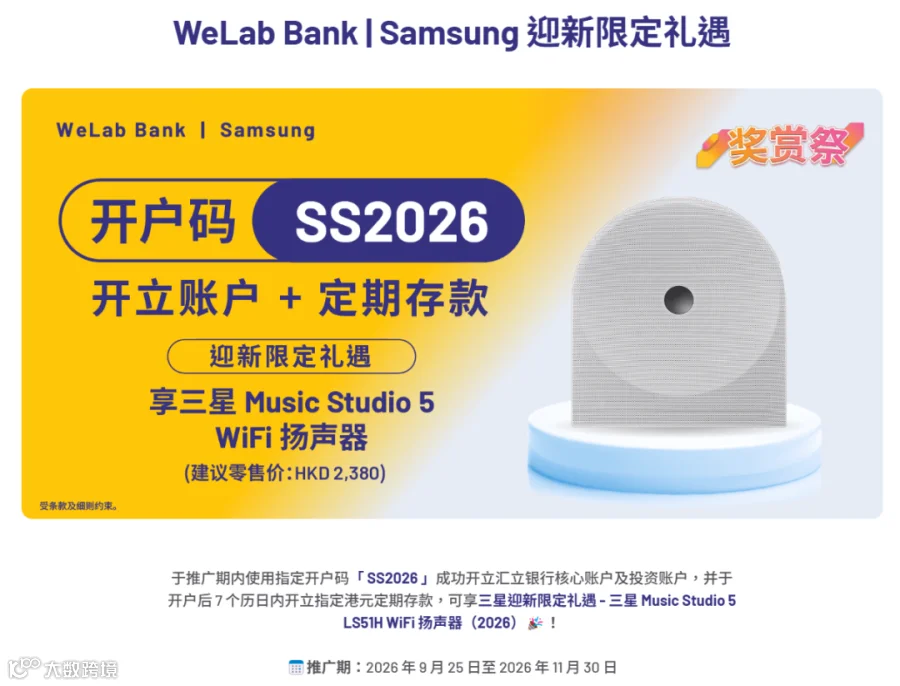
截至11月30日,汇立提供1%消费返现活动,需在APP内登记参与。新户可使用官方邀请码SS2026开户。

使用限制与建议
上述四家银行的万事达卡绑定内地微信或支付宝时,单笔消费超过200元需收取3%国际卡手续费,且不支持绑定微信香港钱包或AlipayHK。因此,建议仅将其用于200元以下的小额消费。
若绑定受阻,可尝试Apple Pay或云闪付。此外,美团、大众点评、铁路12306等应用支持直接添加境外卡支付。
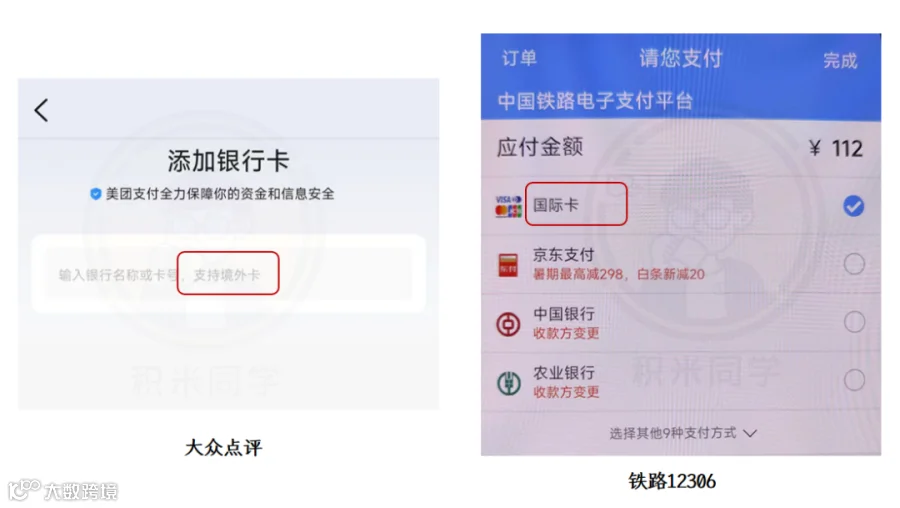
特别提示:年底前使用恒生万事达卡在铁路12306购买高铁票,可享15%返现,最高返还120元。


在12306 APP支付时选择国际卡通道并输入卡信息即可。此外,中银和恒生分别支持BoC Pay和Just Pay官方支付工具。


汇丰Pulse银联双币信用卡:内地使用最顺畅
汇丰Pulse卡支持绑定内地微信、支付宝及云闪付,操作流程与内地银行卡一致。绑定时请使用卡面中间的港币卡号,勿使用人民币卡号。
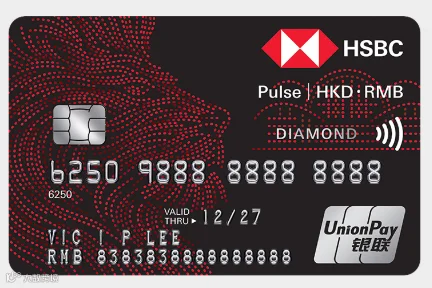
该卡在内地消费直接占用人民币额度,无外币交易手续费,后续可通过汇丰APP偿还人民币账单。作为银联卡,其在内地接受度极高,且通过云闪付扫码可获取高额“奖赏钱”,是目前备受推崇的港卡之一。

其他场景与安全建议
在香港本地,众安Visa、恒生万事达等卡片可直接用于公交地铁及部分支持Visa/Mastercard感应的商户拍卡支付。
由于拍卡支付无需密码,实体卡遗失存在盗刷风险。建议用户在APP中设置日常消费限额,并在卡片遗失时立即冻结。
综上所述,个人使用频率最高的是汇丰Pulse卡,其次是众安Visa。中银和汇丰万事达使用较少,汇立万事达因有返现活动偶尔使用,恒生则主要用于高铁购票优惠。不同银行对支付平台的支持情况各异,用户可根据实际需求灵活搭配。
本文仅作个人记录和学习用途,不构成任何建议或推荐。文中内容由本人根据日常工作、学习总结,不保证完全客观正确。任何人不应单凭本文做出任何决定,本人不对因此带来的风险或损失负责。