

二、非拉伸PI膜产业链分析
1. 上游:聚酰亚胺原料、单体与功能助剂供应
非拉伸PI膜产业链上游主要包括二酐、二胺等关键单体,聚酰胺酸前驱体或聚酰亚胺树脂,以及溶剂、功能助剂和其他配方材料。上游原材料的纯度、分子结构和批次一致性,会影响薄膜的成膜能力、热稳定性、电气性能及机械特征。
在生产过程中,聚酰胺酸前驱体通常由相应单体反应制备,之后通过成膜、脱除溶剂和亚胺化等工序形成聚酰亚胺薄膜。单体结构不同,可能导致分子链刚性、柔韧性、透明度、介电特性和热膨胀系数发生变化。因此,非拉伸PI膜生产企业需要根据目标应用选择适宜的材料体系,而不能仅通过调整成膜参数来解决所有性能问题。
对于超薄电子级、低介电或无色透明产品而言,上游原料控制尤其重要。原料杂质、反应副产物以及残余溶剂可能影响薄膜的外观、绝缘性能和可靠性。企业如果能够与上游供应商建立稳定的原料质量标准、批次追溯和协同开发机制,就更有利于控制产品波动并提升生产良率。
2. 中游:配方设计、流延成膜、亚胺化与精密加工
中游制造环节是非拉伸PI膜产业链的核心,主要包括树脂或前驱体配制、过滤脱泡、溶液流延、溶剂脱除、亚胺化、热处理、表面处理、分切和收卷等工序。与专门采用机械拉伸的PI薄膜生产路线相比,非拉伸PI膜更需要依靠分子结构设计和工艺参数控制,获得满足应用需求的综合性能。
其中,流延过程决定薄膜的初始厚度分布和表面质量;溶剂脱除与亚胺化过程影响薄膜内部结构、残余挥发物及最终性能;热处理和冷却过程则会影响残余应力与尺寸变化。即使没有专门的拉伸工序,薄膜仍可能受到涂布流动、基材约束、热收缩和收卷张力等因素影响,因此生产线需要对温度曲线、线速度、张力和收卷条件进行系统控制。
对于高附加值产品,中游企业还需要具备精密检测能力,包括厚度均匀性、表面缺陷、拉伸强度、热收缩、电气绝缘和介电性能等项目。若产品用于光电领域,还需要检测透光率、雾度和颜色;若用于半导体封装,则需要进一步关注热膨胀、界面结合及工艺兼容性。相关PI材料研究也指出,热性能、机械性能、透明度与介电性能之间存在相互制约关系,产品开发通常需要在多项指标之间进行平衡。
3. 下游:柔性电子、散热材料、半导体与电气绝缘市场
非拉伸PI膜下游覆盖多个工业领域,不同领域的采购标准和验证流程存在差异。
柔性印刷电路板与电子组件: 薄膜主要承担绝缘、支撑和柔性连接等功能。终端客户关注耐热性、尺寸稳定性、厚度公差和加工适配性,尤其需要关注覆铜、层压及后续热加工过程中的材料表现。
石墨散热材料与热管理部件: PI膜可作为部分石墨材料制备过程中的前驱体。此类应用不仅要关注原始薄膜质量,还要评估其热处理后的结构、导热表现和产品一致性,不能简单以原膜的耐热性能代替最终散热材料的性能评价。
柔性显示、半导体封装及新能源汽车: 柔性显示需要兼顾光学性能和尺寸稳定性;半导体封装重视介电性能、热膨胀匹配和可靠性;新能源汽车及工业电气设备则更关注绝缘安全、耐热老化和长期使用稳定性。
随着电子设备向轻薄化、高集成度和多功能化发展,PI材料的应用方向不断扩展。不过,下游市场的增长并不意味着所有非拉伸PI膜产品都会同步受益。供应商需要围绕具体应用开发材料规格,并通过客户验证和持续质量管理建立竞争壁垒。
三、推动非拉伸PI膜市场增长的主要因素
1. 柔性电子和精密电子设备升级,增加高性能薄膜需求
柔性电子产品需要材料在有限空间内实现绝缘、支撑、弯折适应和热稳定等多种功能。随着电子设备不断向轻薄化、集成化方向发展,薄膜材料不仅要满足基本性能指标,还需要在复杂加工过程中保持尺寸稳定,并与金属导体、胶黏剂及其他功能层形成良好的适配关系。
PI材料具有较好的耐热性、机械性能和电气绝缘能力,因此在柔性电路板和电子组件中具有重要应用价值。2025年发表的柔性AMOLED用改性PI膜综述指出,相关材料研发重点包括提升热性能、降低热膨胀系数、改善机械性能和提高透明度,反映出柔性电子对PI薄膜综合性能提出了更高要求。
对于非拉伸PI膜而言,潜在机会在于通过配方与工艺调整,满足特定电子部件对厚度、柔韧性、尺寸变化和加工性能的差异化要求。但是否适合某种柔性电子产品,仍需结合具体的弯折方式、加工温度和使用环境验证,不能仅依据材料类别作出判断。
2. 半导体封装和高频电子发展,推动材料性能差异化
随着半导体器件集成度提升,封装材料需要适应更复杂的热管理、电气绝缘和结构匹配要求。PI材料可以用于部分绝缘层、缓冲层及相关电子功能结构,但不同封装方案对介电常数、介电损耗、热膨胀系数、吸湿性和界面可靠性等指标的要求并不相同。
2025年有关电子封装与热管理用多功能PI材料的综述指出,随着高集成度和高频电子技术发展,传统PI材料仍面临介电性能、导热能力及机械性能等方面的优化需求,研究方向包括分子结构设计和复合材料工程。
这一趋势为具备配方研发能力的非拉伸PI膜企业带来发展机会。企业可以针对低介电、高尺寸稳定性、低热膨胀或特定表面特征等需求,开发差异化产品。不过,低介电、耐热、机械强度和加工性能之间可能存在权衡关系,产品研发需要通过系统测试确认性能组合,而不是单纯追求某个参数的极限值。
3. 新能源汽车与工业电气设备发展,拓展耐热绝缘材料应用
新能源汽车的电气系统、电池相关组件、电驱系统和各类电子控制单元,对绝缘材料的耐热性、耐老化能力和长期可靠性提出了较高要求。工业电气设备、精密仪器及自动化系统同样需要能够适应温度变化、电气应力和复杂使用环境的薄膜材料。
PI薄膜具备良好的耐热和电绝缘特性,因此可在符合设计要求的部件中发挥作用。非拉伸PI膜若能够在尺寸精度、绝缘性能和特定加工条件方面满足客户需求,就有机会进入部分专业化应用场景。
不过,新能源汽车和工业电气市场的需求能否转化为非拉伸PI膜的实际销量,还取决于产品规格、客户认证、成本和替代材料竞争。企业应针对不同应用开展绝缘耐压、热老化、湿热及长期可靠性测试,并以终端验证结果作为产品推广依据。
四、制约非拉伸PI膜市场发展的主要因素
1. 工艺窗口控制难度较高,稳定量产存在挑战
非拉伸PI膜虽然不经过专门的机械拉伸取向处理,但并不意味着制造工艺简单。流延成膜、溶剂脱除、亚胺化和热处理等环节均会影响薄膜的微观结构和最终性能。如果温度分布不均、溶剂残留过多、成膜速度不稳定或收卷张力控制不当,就可能出现厚度波动、表面缺陷、残余应力和尺寸变化等问题。
尤其对于超薄电子级产品,微小的厚度偏差或表面缺陷都可能影响后续涂布、覆铜、层压和精密装配。对于无色透明PI膜,颜色和透光率也容易受到分子结构及工艺条件影响。相关研究指出,PI薄膜的热稳定性、光学透明度、机械性能和尺寸稳定性往往需要综合优化,部分性能之间存在一定制约。
因此,非拉伸PI膜企业需要建立稳定的工艺控制体系,并通过在线监测、缺陷识别和批次检测提高产品一致性。对新进入者而言,真正的门槛不仅是能否制备出合格样品,还包括能否在长时间连续生产中保持稳定的质量和良率。
2. 高端产品研发投入较大,性能与成本之间需要平衡
不同用途的非拉伸PI膜需要采用不同的树脂体系、配方和生产参数。例如,超薄电子级产品需要控制厚度及表面缺陷;无色透明膜需要在透光率、耐热性和机械强度之间寻找平衡;半导体封装相关产品则可能需要重点优化介电性能、热膨胀系数和界面适配性。
这些要求会增加配方研发、设备改造、检测和客户验证方面的投入。若企业为了提高某项性能而采用成本较高的原料或复杂的生产工艺,也可能导致产品价格上升,降低其在部分常规应用中的竞争力。
此外,低介电、低热膨胀、高透明度和高机械强度并不总能同时达到最优。企业需要根据目标市场确定性能优先级,避免盲目追求多项指标的极限值。对于采购方而言,也应将材料单价与加工良率、设备适配性、使用寿命和综合成本结合评估,而不是单纯比较每平方米价格。
3. 下游客户认证周期较长,市场规模与需求存在不确定性
非拉伸PI膜的部分目标市场属于专业化程度较高的工业领域,产品导入往往需要经过样品测试、工艺适配、可靠性验证和批量试用等环节。尤其是在半导体封装、汽车电子和高可靠性电气设备中,材料发生变化可能影响整个组件的性能,因此终端客户通常不会仅凭供应商提供的基础参数就直接开展大规模采购。
与此同时,非拉伸PI膜市场的统计范围需要特别关注。它属于PI薄膜中的特定工艺类别,不能直接将全部聚酰亚胺薄膜、拉伸PI膜或无色透明PI膜的市场需求视为该细分市场的需求。若不同研究机构采用的产品定义、厚度范围和应用口径不同,市场规模与增速数据可能存在差异。
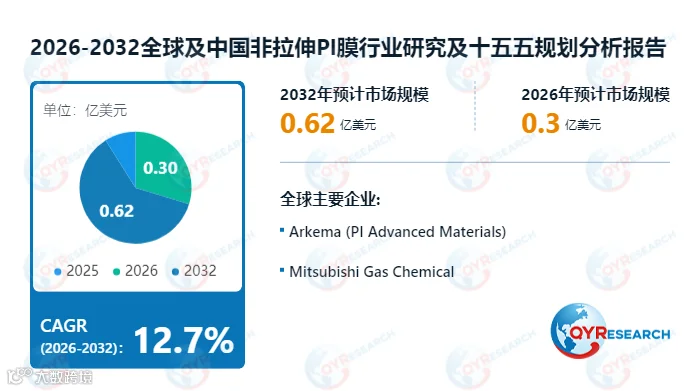
按照QYResearch提供的数据,2025年全球非拉伸PI膜市场规模约为0.09亿美元,预计2032年达到0.62亿美元。这一预测意味着市场未来具有较高增长预期,但由于当前基数较小,项目落地、重点客户订单和统计口径变化都可能对实际增长率产生较明显影响。生产企业应关注实际订单、客户认证进度和产能利用率,避免仅凭预测增速制定激进的扩产计划。
五、2026—2032年非拉伸PI膜市场未来发展趋势
1. 产品将向超薄化、精密化和应用专用化发展
随着电子产品不断向小型化、高集成度和轻薄化发展,非拉伸PI膜的产品开发预计将更加关注厚度均匀性、表面质量、尺寸稳定性及后续加工适配性。对于精密电子应用而言,薄膜不仅需要满足材料本身的性能要求,还必须与涂布、覆铜、层压、蚀刻和热处理等工艺相兼容。
未来,企业可能根据不同应用开发更细分的产品规格,例如针对柔性电路的绝缘薄膜、针对特定热处理流程的前驱体薄膜,以及适用于特殊封装结构的功能膜等。不同产品之间的差异将更多体现在分子结构、厚度控制、热性能和表面处理能力上,而不只是颜色或外观。
需要注意的是,薄膜越薄并不必然意味着产品越先进。厚度降低通常也会增加针孔、局部缺陷、搬运损伤和加工破损的控制难度。企业应将超薄化与良率、可靠性和生产效率结合考虑,通过工艺优化实现真正可量产的产品升级。
2. 分子结构设计与功能改性将成为技术竞争重点
传统PI薄膜已经具有较好的耐热性和绝缘性能,但不同应用对材料的需求正在进一步细化。柔性显示关注透光率、颜色和尺寸稳定性;先进电子封装关注介电性能、热膨胀和界面可靠性;热管理材料则需要考虑前驱体在后续热处理中的结构变化。
因此,未来非拉伸PI膜的研发将更加重视分子结构设计、配方优化及功能改性。例如,通过选择不同类型的单体、调整分子链结构或引入适当的功能组分,可以对透明度、介电性能、热稳定性和机械特征进行针对性优化。相关PI材料研究已将低介电、热管理和高性能电子封装列为重要研究方向。
不过,材料改性需要控制性能之间的相互影响。某些有利于降低介电常数或提升透明度的结构设计,可能同时影响机械强度、耐热性或加工性能。因此,企业应建立面向终端场景的研发体系,通过配方实验、性能测试和客户验证,寻找适合具体应用的综合性能组合。
3. 产业链协同与质量追溯能力将进一步增强
未来非拉伸PI膜市场的竞争,不仅发生在薄膜制造企业之间,也会延伸到上游原料供应商、下游电子组件制造商和终端设备企业之间。对于高可靠性应用而言,原料批次变化可能影响薄膜性能,而薄膜的细微差异又可能影响下游加工良率。因此,建立稳定的产业链协同机制,将有助于提高产品一致性并缩短新品导入周期。
在上游,生产企业需要与单体、树脂和溶剂供应商建立稳定的质量规范;在中游,应通过工艺参数管理、在线检测和批次追溯降低制造波动;在下游,则需要与客户共同确定测试标准、验证条件和验收指标。对于应用复杂的高端产品,供应商还应提供必要的技术资料和异常分析支持。
随着市场逐渐细分,具备稳定量产、精密检测和客户协同开发能力的企业,有望获得更多高附加值订单。相反,如果企业仅依靠低价竞争,而缺乏持续的工艺改进和质量控制能力,可能难以在高要求的电子材料市场中建立长期优势。
