

随着亚马逊和TikTok Shop流量成本攀升,中小卖家寻找的“未内卷”增量市场正转向各区域的本土电商平台。这些平台虽体量不及巨头,但在本地消费者心中地位稳固,竞争相对缓和。
本文盘点全球8大区域值得关注的本土与垂直平台,从定位体量、适合品类、中国卖家的机会与风险三个维度进行解析。
北美是全球最大电商市场,除亚马逊外,以下平台构成差异化渠道:
eBay
老牌综合平台,强项在于二手、翻新、收藏及汽配。适合非标品、翻新机及长尾SKU卖家。入驻门槛较低,是新卖家练手起点,但需注意比价透明及价格战激烈。
Walmart Marketplace
美国第二大综合平台,审核严格,通常要求具备美国税号及本地仓/履约能力,门槛高于eBay。适合已拥有海外仓能力的品牌化卖家。

Target Plus
邀请制平台,仅接受在美国合法注册运营的卖家,走“精选3P”路线。适合具备品牌力且能补齐合规资质的卖家。
风险提示:北美平台对税务、产品认证、退货政策等合规性要求极高,多数需本地实体或海外仓支持。建议从eBay起步,跑通流程后再尝试Walmart或Target Plus等高门槛渠道。
Bukalapak(印尼)
印尼本土第三大平台,以中小卖家和本地小店为主,C2C氛围浓厚。适合家居日用、手机配件、穆斯林服饰等低价带产品。需注意价格战激烈,且履约依赖本地仓。

Tiki(越南)
越南本土综合平台,主打正品口碑与配送体验。适合3C、家居、母婴类产品。主要风险在于对货到付款依赖度高,导致退货率偏高。
Zalora(时尚垂直)
覆盖新加坡、马来西亚、泰国、菲律宾及港台地区,月访问量约5900万。适合女装、配饰、美妆等时尚品类。
乐天市场(日本)
日本最大综合商城,采用“店铺制+积分”模式。适合中高客单的耐用消费品、户外、宠物及家居用品。主要挑战在于日文客服要求高、本地退货处理复杂,运营节奏相对较慢。
Qoo10(日韩)
对跨境卖家较为友好,中文招商体系成熟。适合美妆、时尚、小家电等品类。

Coupang(韩国)
韩国使用率第一的平台,凭借“火箭配送”实现当日/次日达。适合标准化日用、家居、3C配件。入驻审核与履约要求较高。
Naver Smartstore(韩国)
韩国最大的搜索流量入口,门槛最高,通常要求具备韩国本地运营主体、客服及结算能力。
Zalando
欧洲最大时尚电商,适合服饰鞋包、美妆品类。需注意品牌资质及VAT、EPR等合规要求。
Otto(德国)
德国高信任度平台,优势品类为家居、生活方式及时尚。
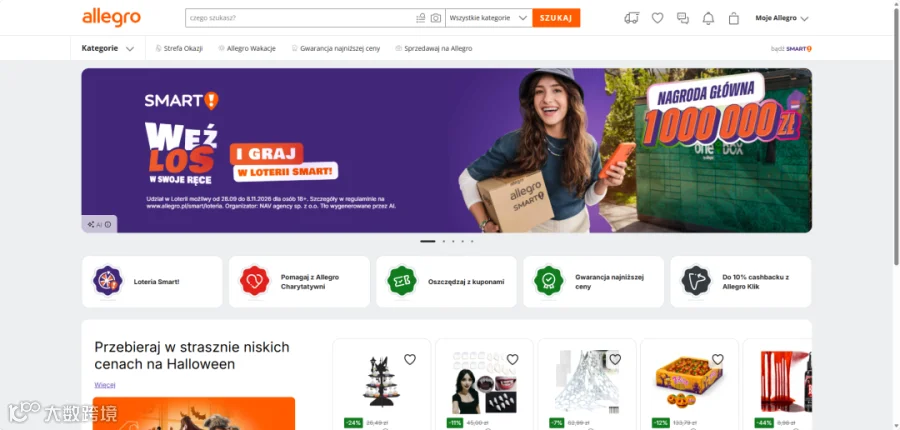
Allegro(波兰/中东欧)
区域第一平台,适合3C配件、汽车配件、家居及DIY产品。主要挑战在于波兰语本地化。
bol.com(荷兰/比利时)
荷语区第一平台,适合家居、玩具、图书、母婴品类。
Cdiscount(法国)
法国本土第一平台,拥有自有FBC仓,适合3C、家居、户外用品。
eMAG(罗马尼亚/东南欧)
在罗马尼亚市占率约56%,主打泛品类性价比路线。
风险提示:欧洲各国合规要求差异大,不可视为统一市场。相较于逐个突破单一国家平台,亚马逊和TikTok Shop在欧盟整体市场上能降低部分运营复杂度。
Ozon
综合型平台,自建物流网络完善,适合多品类铺货。
Wildberries
在服装、家居品类表现强势,女性用户占比高。
Yandex Market
源于比价搜索的电商平台,拥有强大的流量入口优势。

风险提示:虽然客单价和增速可观,但结算通道、物流时效、本地法人及税务合规是主要门槛。
Mercado Libre(美客多)
拉美最大电商与金融科技生态,覆盖阿根廷、巴西、智利、哥伦比亚、墨西哥等头部市场。其护城河在于自建物流(Mercado Envíos)与支付(Mercado Pago)。适合3C配件、家居、汽配工具、时尚品类。
机会:对中国卖家开放六国站点,免开店费及月租,跨境入驻通道成熟。
风险:仅接受企业营业执照(内地/香港),不接受个人入驻。巴西、墨西哥站竞争激烈,需提前厘清税费及合规(如巴西跨境税务合规计划),且存在价格战。

Falabella
以智利、秘鲁、哥伦比亚为主,客单价较高。适合时尚、家居、3C、宠物品类。
Ripley
秘鲁和智利的百货型电商平台。
Americanas(巴西)
巴西本土大型平台,近年处于财务重组阶段,入驻前需评估平台稳定性。
风险提示:拉美市场主要痛点在于跨境物流时效与清关,以及本地支付习惯(如分期付款、账期)。
Noon
以阿联酋、沙特为主,占据海湾市场份额超30%,并已收购时尚平台Namshi。适合时尚、3C、家居、美妆品类。
风险提示:需适应斋月等本地节日节奏,应对货到付款带来的高退货率,并准备阿语/英语双语文案。
Jumia
非洲最大平台,覆盖尼日利亚、埃及、肯尼亚、加纳等十多个国家。适合高性价比的3C配件、家居、快时尚产品。
Takealot(南非)
南非第一大电商平台。
风险提示:物流基建薄弱,支付以货到付款为主,客单价偏低。更适合长期品牌卡位,而非短期冲量。
- 本地化成本:评估语言、客服、退货处理及合规成本是否可控。
- 平台势能:判断该平台是本地消费者的首选,还是边缘补充渠道。
- 卖家竞争度:中国卖家涉足越少,早期红利往往越大。
图源网络,侵删