「短剧 CPI 是全球均值的 2.3 倍」近期在行业内引发热议。然而,报告原文还包含关键半句:该倍数在不同区域存在巨大差异,区间从 0.9 倍至 5.9 倍不等。
CPI(获客成本)即投放广告获取一个短剧 APP 下载用户所需的费用。虽然同属“短剧出海”,但东南亚与欧洲的市场逻辑截然不同。因此,是否进入该赛道,决策依据不在于全球平均值,而在于目标区域的选择。
数据全景:短剧增速领跑全品类
数据来源为 Mintegral 与 Insightrackr 发布的《2026 下半年全球非游戏应用趋势报告》(基于2026上半年数据,不含中国大陆)。
全球非游戏 App 总下载量达 475 亿次,同比增长 16.6%,工具与娱乐类应用仍占据规模主力。值得注意的是,短剧类别下载量达 14.5 亿次,同比大幅增长 95.5%,增速在所有重点品类中位居第一。
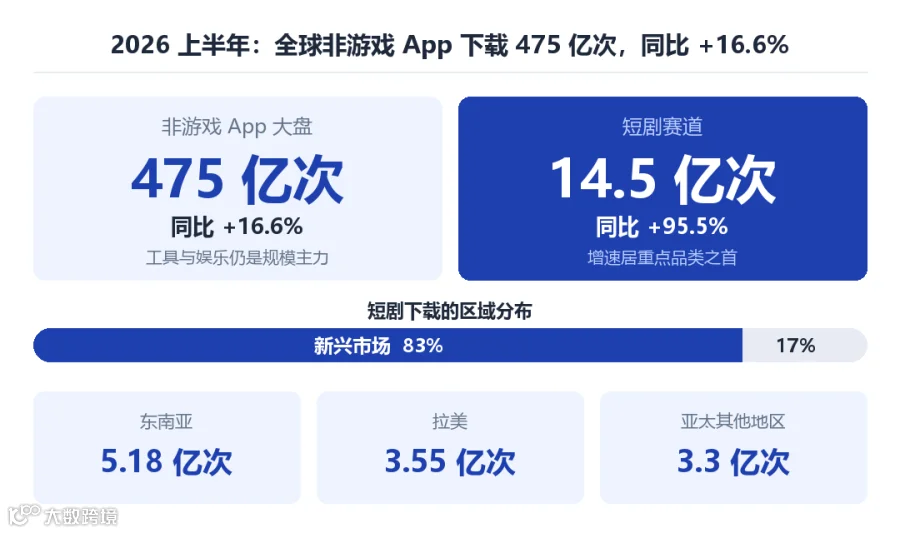
增长高度集中于新兴市场:新兴市场贡献了 83% 的下载量,其中东南亚 5.18 亿次、拉美 3.55 亿次、亚太其他地区 3.3 亿次;欧美及中东地区合计仅占 17%。

CPI 真相:平均值掩盖区域极差
报告显示,短剧全球 CPI 平均值为安卓基准的 2.3 倍。但细分来看,东南亚仅为 0.9 倍,而欧洲高达 5.9 倍。
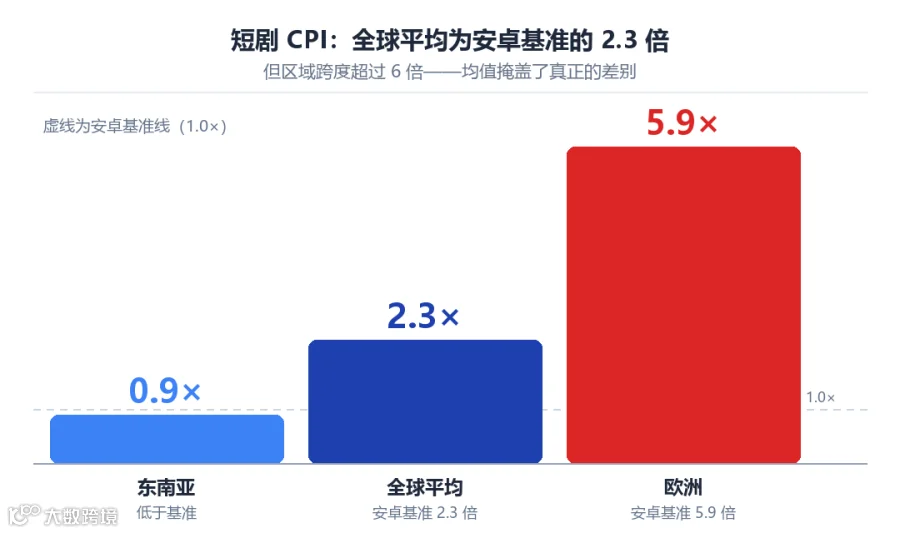
最低区域比大盘成本低,最高区域接近 6 倍,价差超过六倍。东南亚作为下载量最大的区域,兼具“低成本”与“大流量”双重优势,这正是其核心吸引力所在。
与此同时,竞争也日益激烈:过去一年,短剧投放 App 数量增长 132%,素材量增长 151%,双双翻倍。这已不再是无人发现的蓝海赛道。
变现逻辑:混合模式支撑高 CPI
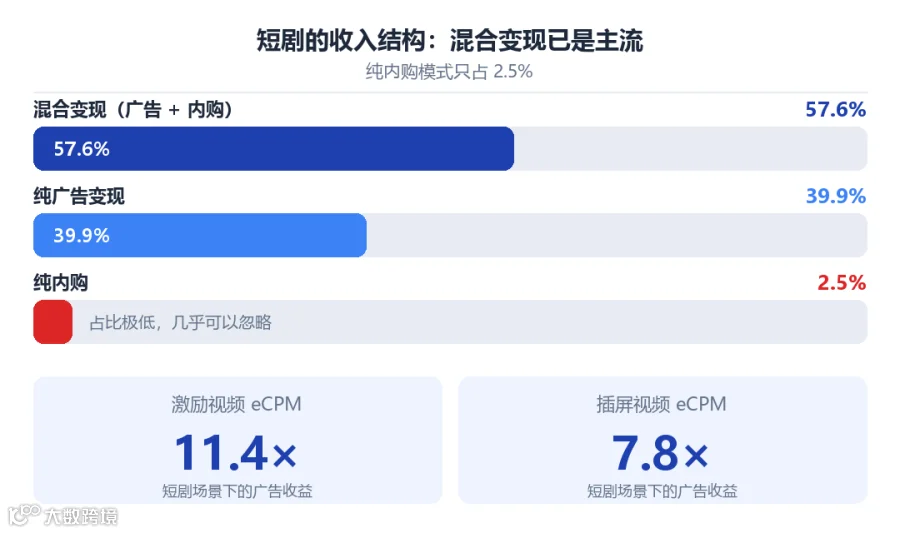
短剧收入构成如何?数据显示,57.6% 的应用采用“广告+内购”混合变现模式,39.9% 仅依赖广告,纯内购模式仅占 2.5%。
混合变成为主流的原因主要有两点:
1. 覆盖非付费用户:大量用户虽不愿充值,但愿意免费看剧并观看广告,这部分群体仍能产生收入。
2. 最大化单用户价值:即使在付费习惯良好的市场,肯掏钱的仍是少数。通过“内购+广告”双轮驱动,两类用户价值叠加,才能提升单个用户生命周期价值,从而承受较高的 CPI。
广告收益同样强劲:激励视频 eCPM 是安卓大盘的 11.4 倍,插屏视频 eCPM 为 7.8 倍。因此,判断标准不应仅是“CPI 高低”,而是“该地区的广告收入能否覆盖买量成本”。

结语:拒绝平均主义,因地制宜
热门赛道是否值得进入?答案是肯定的,但策略必须从“全球平均”转向“区域深耕”。入场前需明确三个问题:
- 能否接受该区域的买量成本?
- 该区域的广告收入能否覆盖成本?
- 素材产能能否跟上竞争节奏?
核心结论:报告提供的是全球平均值,而平均值不代表你的实际业务值。
目前您的预算主要集中在哪个区域?是东南亚,还是欧美?