



港股IPO市场正在经历一场微妙的变化
一边是新股发行保持活跃,融资规模持续攀升;另一边,却有企业在距离上市仅剩数天时突然宣布延迟发行,甚至有公司在递交上市申请后选择终止计划。
原定于10月23日在香港联交所主板挂牌的瘦西湖文旅(06157.HK),在完成招股后突然宣布延迟全球发售及上市。距离原定挂牌日仅剩三个自然日,这一决定迅速引发市场关注。
更值得注意的是,瘦西湖文旅并非近期唯一调整上市计划的企业,这与港股IPO市场此前的火热形成了鲜明对比。截至2026年10月22日,港股IPO排队企业达到382家,其中有17家企业已通过聆讯。
瘦西湖文旅港股IPO延期始末
10月20日,瘦西湖文旅公告称,经考虑多项因素,包括现行市场状况,公司决定现阶段延迟全球发售及拟于香港联交所主板上市。由于国际包销协议将不会订立,香港公开发售的包销协议也不会成为无条件协议。
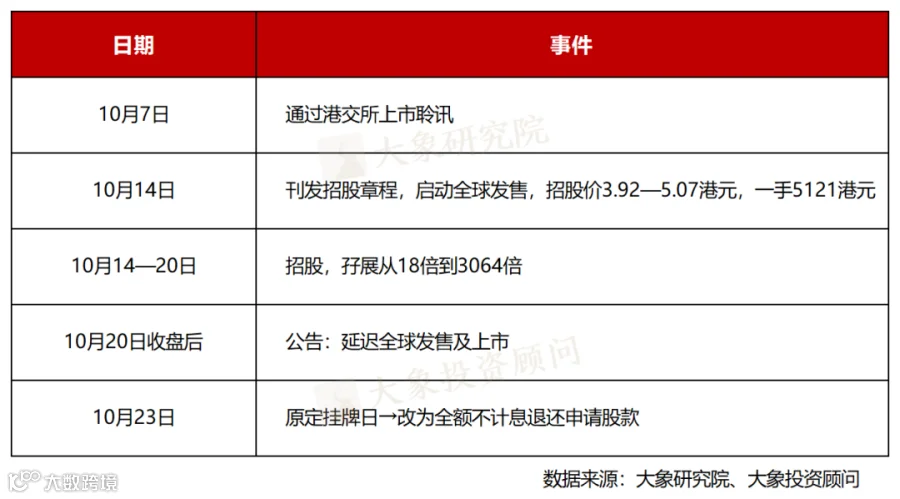
公司同时表示,已收取的申请股款将按公告安排不计利息退还,并称仍致力于适时完成全球发售及上市。
这意味着,瘦西湖文旅此次并非已经完成挂牌后出现股价波动,而是在新股发行的最后阶段主动暂停了上市进程。其上市计划是否重启、何时重新发行,仍取决于后续安排。
从发行安排看,瘦西湖文旅原计划全球发售4,476万股H股,指示性发售价为每股3.92至5.07港元,预计募资约1.57亿港元。
值得注意的是,公开报道显示,该股招股期间获得超过3,000倍超额认购。表面来看,市场认购需求十分旺盛,但认购热度并不必然意味着发行人能够以理想价格完成发行,更不意味着上市后股价一定有良好表现。
瘦西湖文旅是一家总部位于江苏扬州的水上游览服务运营商,主要依托瘦西湖、古运河等旅游资源提供水上观光服务。从经营数据看,公司近年收入总体增长。公开报道显示,2023年至2025年,公司营业收入分别约为1.09亿元、1.11亿元和1.41亿元;2026年上半年收入约0.83亿元。
但从最新一期经营情况看,公司2026年上半年收入同比下降约1.5%,期内利润同比下降约5.2%。这表明,虽然公司收入规模有所扩大,但最新一期的增长表现并不算强劲。公司2025年水上游船观光业务收入约1.18亿元,占总收入约83.7%,主营业务相对集中。
分析认为,瘦西湖文旅此次延期的意义,并不在于一家企业是否成功上市,而在于它反映了发行人的决策逻辑正在发生变化。
过去,在IPO热潮中,企业往往希望尽快抓住融资窗口,完成资本化进程。但当市场定价、发行规模和上市后表现的不确定性上升时,企业也会重新权衡:是按原计划上市,还是等待更合适的时机?对于募资规模相对有限的企业而言,上市本身需要承担保荐、审计、法律、承销等多方面成本。如果当前市场条件无法支持预期估值,延迟发行也可能成为一种风险管理选择。
因此,瘦西湖文旅的“急刹车”更适合被理解为一次发行时机的重新评估,而不能简单等同于港股IPO市场全面失速。
近期港股IPO进入“冷静期”
瘦西湖文旅的临时延期并非孤立事件。近期,多家拟赴港上市企业对原有计划作出调整,但这些事件发生在不同阶段,背后的原因和影响也并不完全相同。
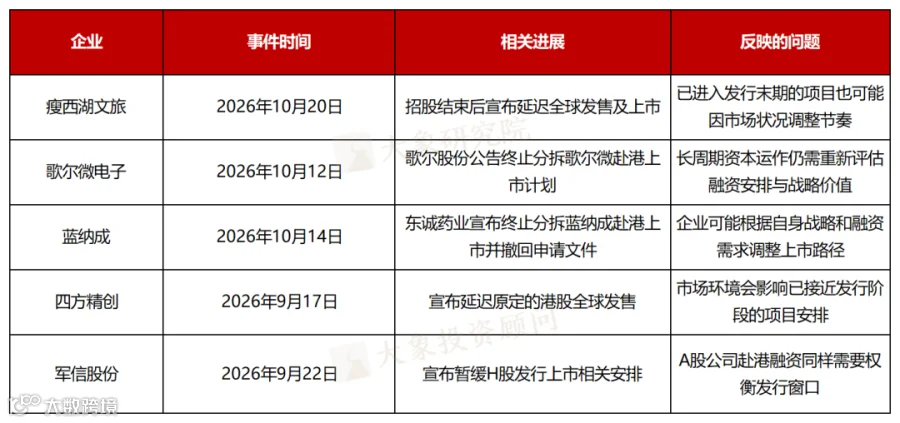
注:以上为公开报道中的事件梳理,不同项目分别涉及终止、撤回、暂缓筹备和延迟发行,不能视为同一类结果。
1、“冷静期”不等于市场失去融资能力
判断港股IPO市场是否降温,不能只观察近期有多少企业暂缓上市,还要看新股发行数量、募资规模、投资者需求和上市后的市场表现。
2026年9月,港交所共有12只新股上市,募资总额达456.68亿港元,同比下降约14%。其中,希音募资约135.96亿港元;江波龙、纳真科技、罗博特科、景旺电子等项目募资规模也较大。
这说明港股市场仍然具备承接大型融资项目的能力,但融资规模可能更集中于少数大型项目,市场表现也存在分化。单月募资金额下降,并不能直接证明整个IPO市场已经进入持续下行周期。
从这个角度看,近期出现的“冷静期”,更可能是部分企业对发行条件、估值水平和市场风险进行重新评估,而不是所有企业都无法获得资金。
2、审核端与发行端,是两套不同的考验
港股IPO的完整过程大致包括递交申请、交易所审核、通过聆讯、招股发行和正式挂牌。企业即使已经递表,也不代表一定能通过聆讯;即使通过聆讯,也不意味着必然能够按原计划完成发行。
当前市场尤其值得关注的,是审核端的排队压力与发行端的市场承接能力之间存在一定差异。
对于处于申请初期的企业,主要挑战包括业务合规性、财务披露、持续经营能力、公司治理及保荐机构尽职调查等问题。对于已经通过聆讯、进入招股阶段的企业,市场估值、发行定价和投资者需求则更加直接地影响上市节奏。
香港监管机构也在加强对上市申请质量的关注。路透社2026年1月报道,香港证监会曾指出部分IPO申请存在重大缺陷,并要求相关保荐机构开展程序审查。这说明,上市申请数量增长并不意味着审核标准会随之放松。
3、企业的选择正在分化:更加重视何时上市
对部分企业而言,赴港上市仍然具有吸引力:既可以拓宽融资渠道,也有助于提升国际知名度、改善股东流动性,并为后续并购或海外业务发展提供资本支持。
但与此同时,上市的时间成本、合规成本和市场不确定性也不容忽视。企业需要考虑的不只是“能不能上市”,还包括“以什么估值上市”“能够融到多少钱”以及“上市之后能否获得持续的市场认可”。
因此,近期项目调整更像是一场分化:基本面扎实、融资需求明确、估值预期合理的企业,仍有机会推进上市;对市场定价较为敏感、融资计划尚有调整空间的企业,则可能选择等待更好的窗口。
这也意味着,未来港股IPO市场的竞争,可能从单纯争夺上市速度,逐步转向企业质量、估值合理性与长期投资价值的综合竞争。
382家企业正在排队
据统计,截至2026年10月22日,港股IPO排队企业总数达到382家。其中,主板371家,创业板11家;按审核进度划分,365家已刊登申请版本,17家已经通过聆讯。
这一数据反映出港股IPO储备仍然充足。即使部分企业近期暂缓或终止上市计划,市场仍有大量项目等待审核或推进发行。

如需转载,请在文章前注明“版权信息 | 本文来自大象IPO”

大象投顾主要为拟上市公司及上市公司提供专业的IPO咨询服务、再融资 咨询服务及并购咨询服务。具体内容包括:A股IPO行业研究、IPO募投项目可行性研究、再融资募投项目、可行性研究(增发、再融资)、并购标的可行性研究、港股IPO行业顾问、商业尽调、投后项目管理评价等。
截至2025年,大象投顾已服务超两千家境内外上市企业,包括影石创新、马可波罗、八马茶业、源杰科技、智微智能、超卓航科、公牛集团、欧派家居、香飘飘、珀莱雅、杭可科技、东山精密、盈峰环境、海格通信、精测电子、天合光能、TCL科技、利扬芯片、贝泰妮、倍轻松、南网科技、德业股份、开普云、江淮汽车等。全面覆盖半导体与芯片、TMT、双碳新能源、医疗与生命科学、汽车及零部件、环保节能科技、航天航空、人工智能、工业制造等主要行业。
▽向下滑动查看更多
