


摩根士丹利:全球模拟芯片行业步入周期复苏,关注毛利率修复与并购主线
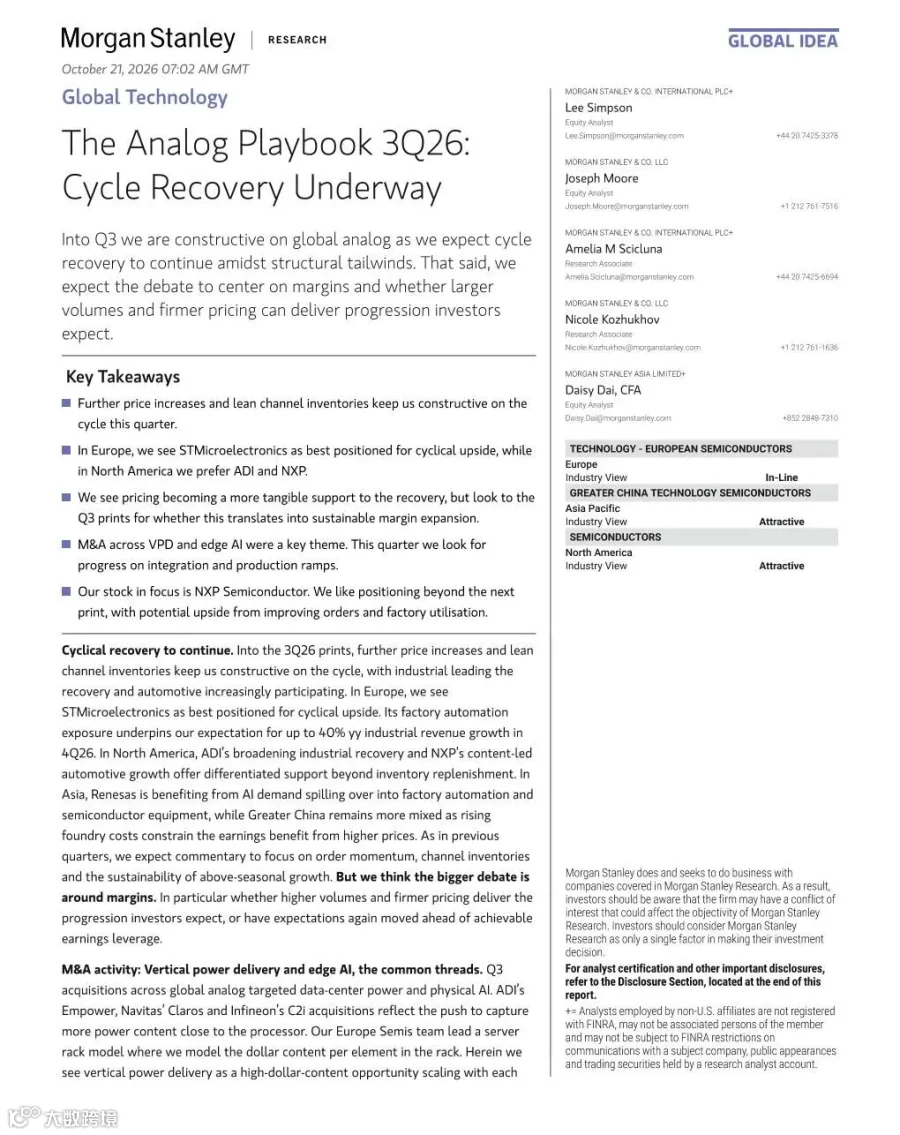
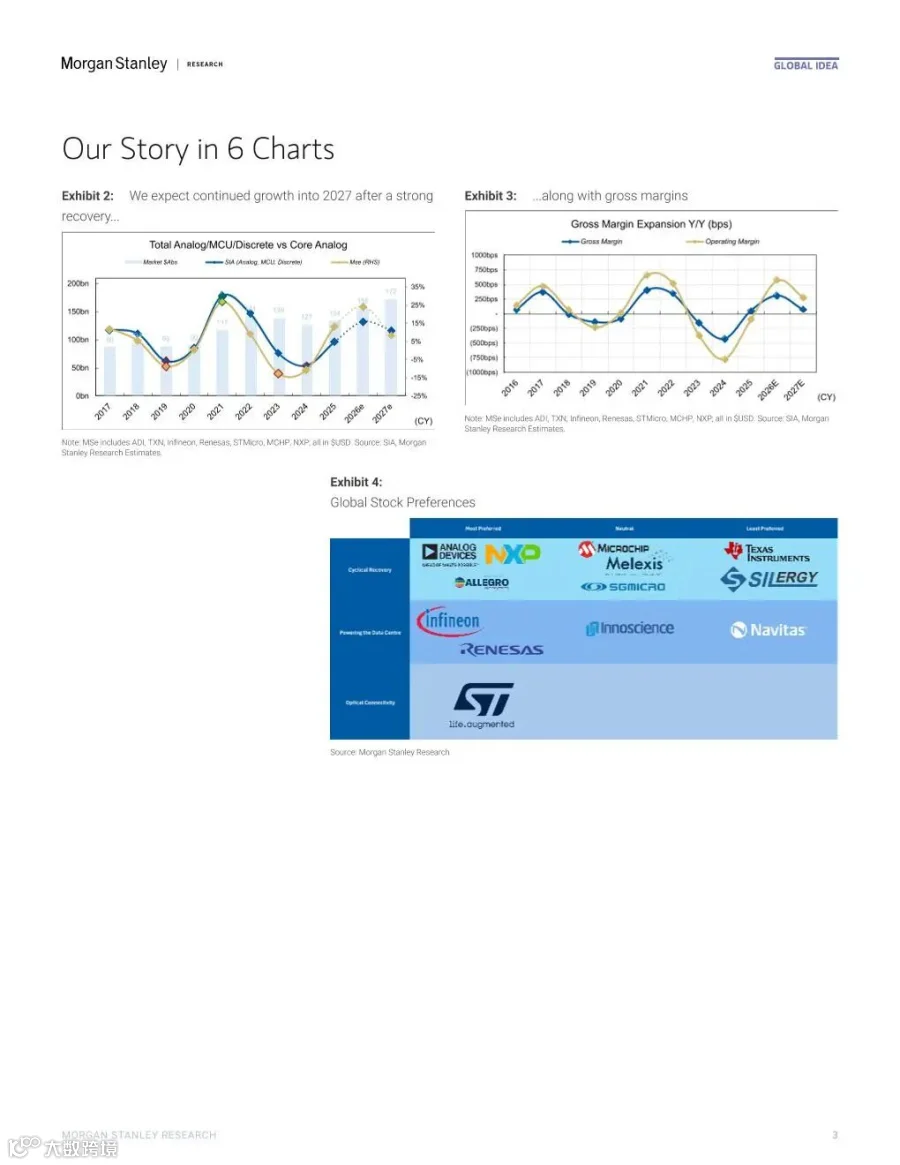
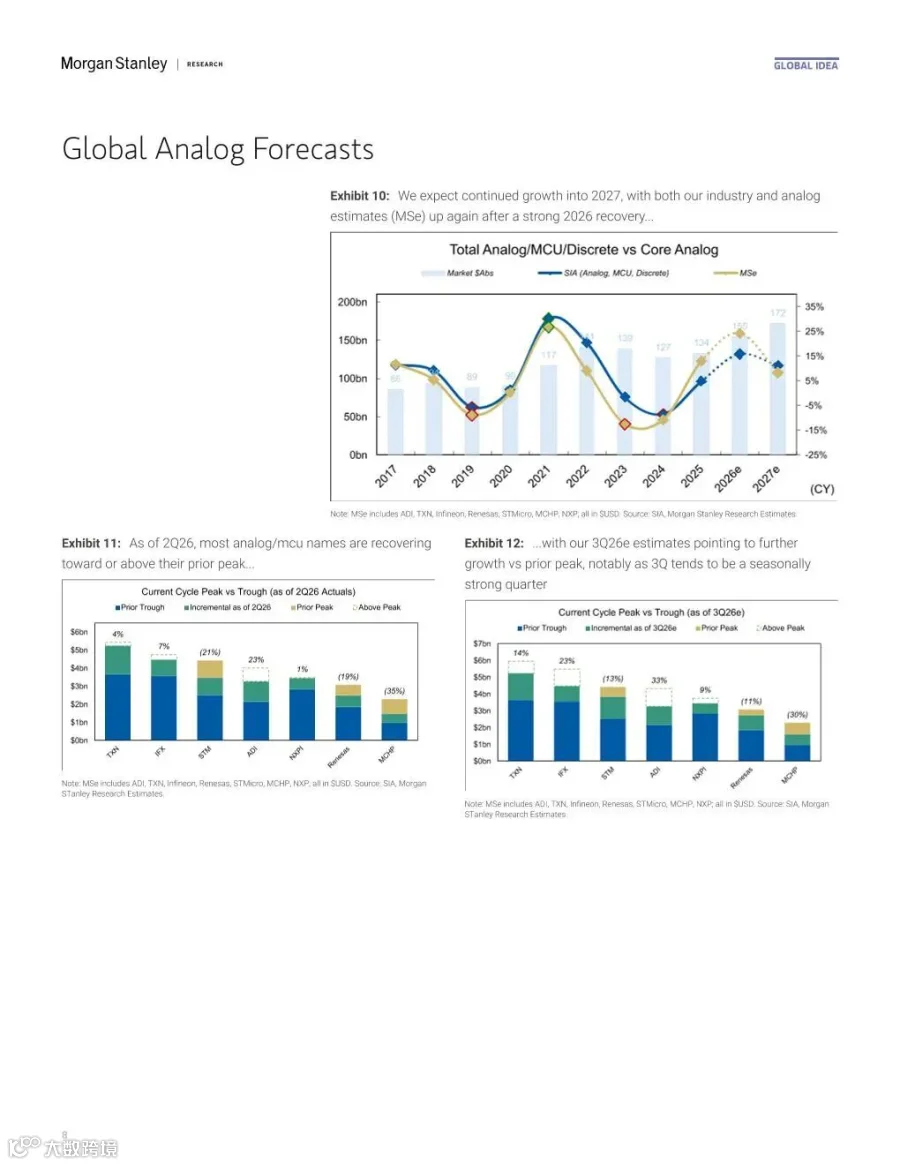
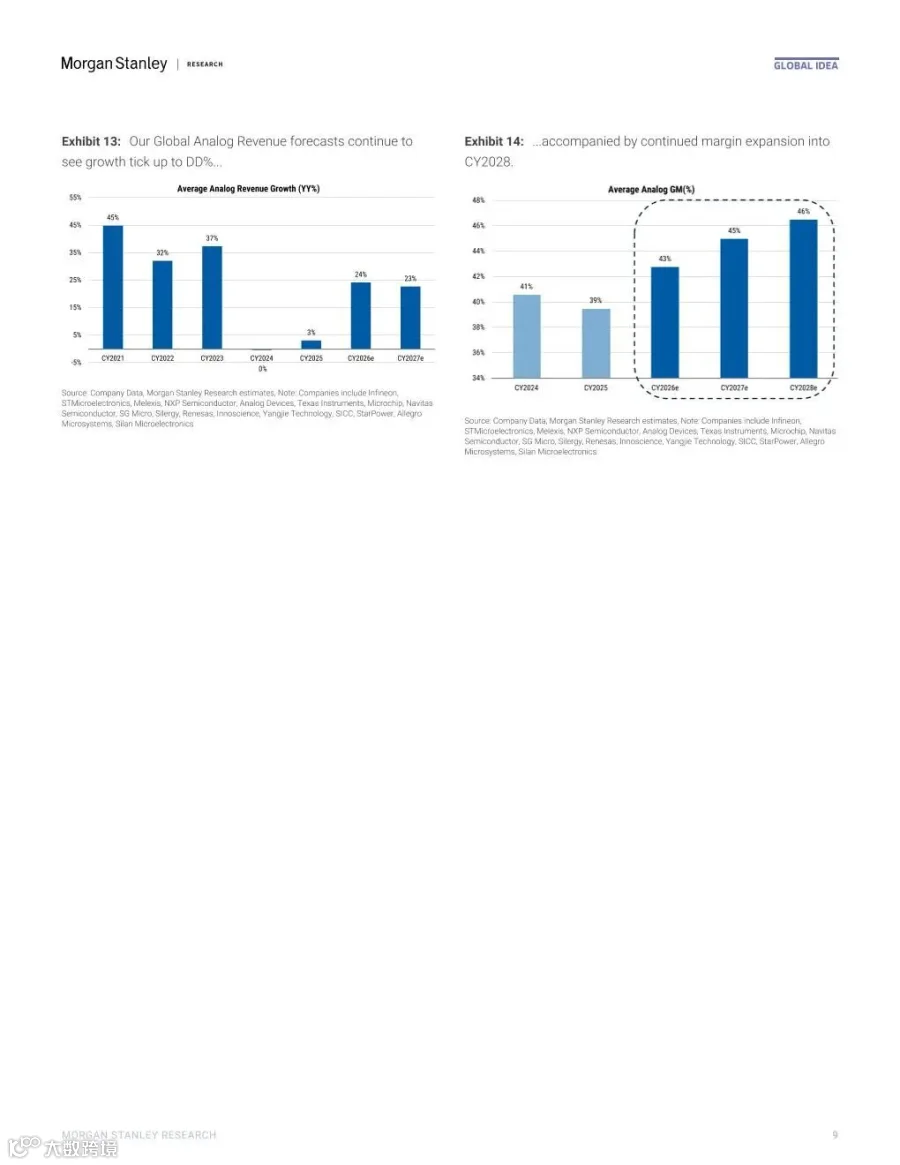
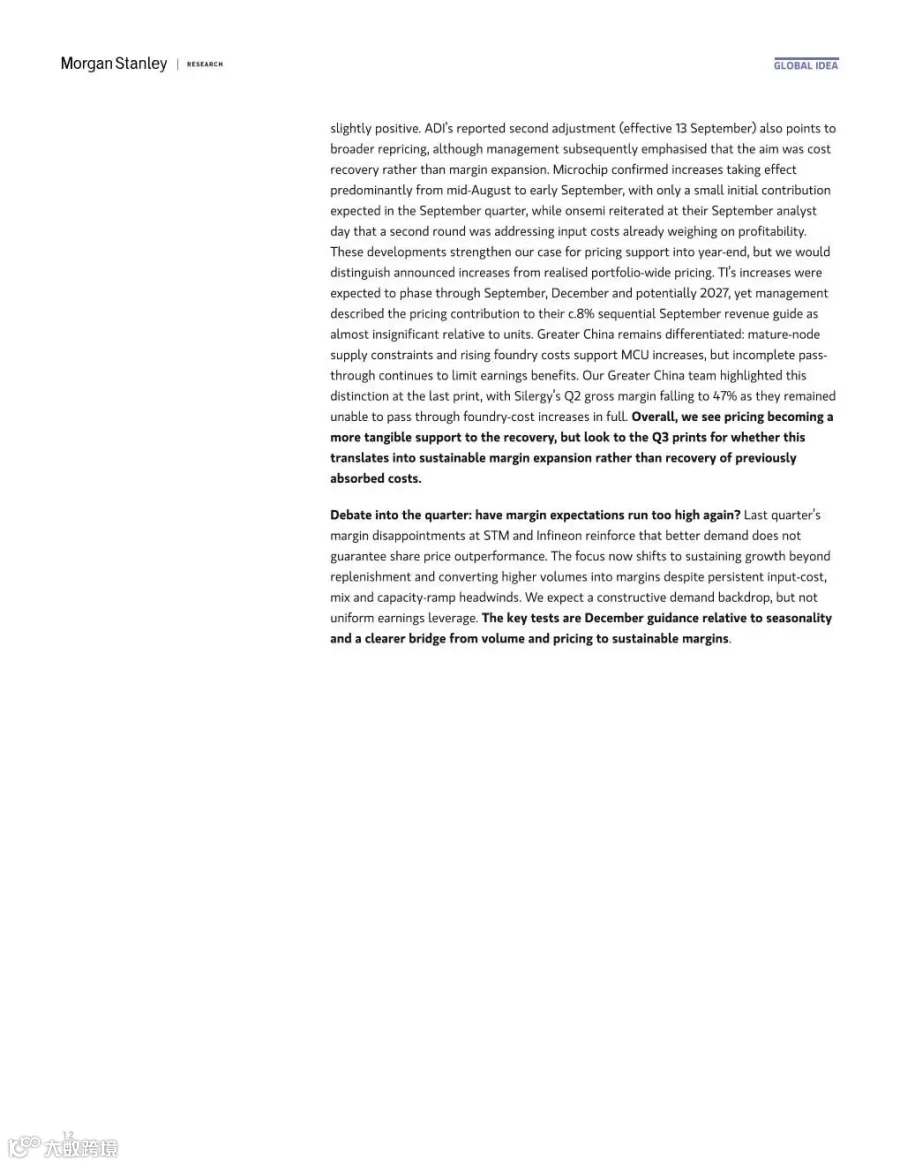
摩根士丹利发布2026年Q3模拟芯片报告指出,全球模拟芯片行业正处于周期复苏阶段。渠道库存维持低位及产品进一步提价为行业提供支撑,市场核心关注点在于毛利率,即销量抬升与价格企稳能否兑现市场期待的利润扩张。
区域市场表现分化
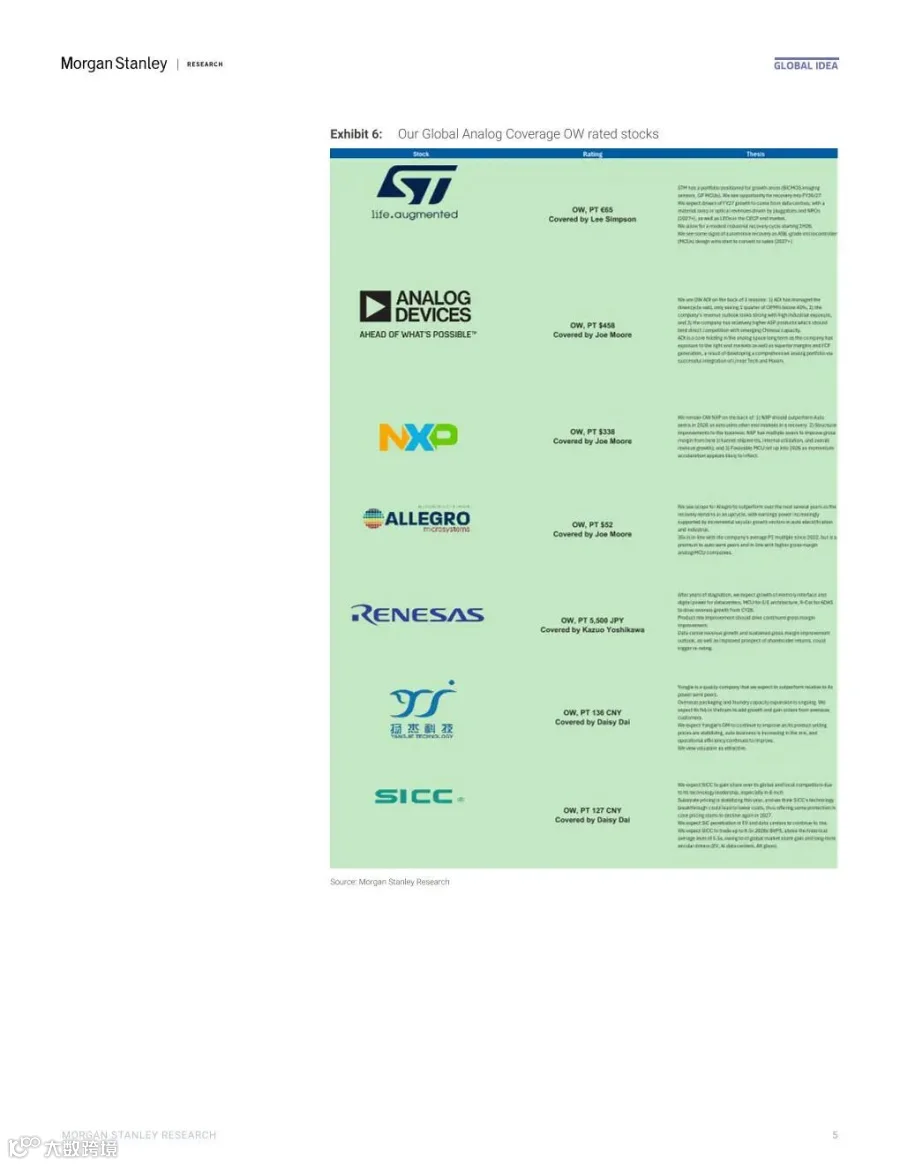
欧洲:看好意法半导体(ST)的周期弹性,预计其2026年第四季度工业业务同比增速最高可达40%。
北美:优先关注ADI(亚德诺)与NXP(恩智浦)。
日本:瑞萨电子受益AI外溢效应,带动工厂自动化需求增长。
大中华区:行情呈现分化态势,晶圆代工成本抬升在一定程度上削弱了涨价带来的盈利改善空间。
行业并购聚焦VPD与边缘AI
本季度行业并购主要围绕垂直电源交付(VPD)与边缘AI两大主线展开:
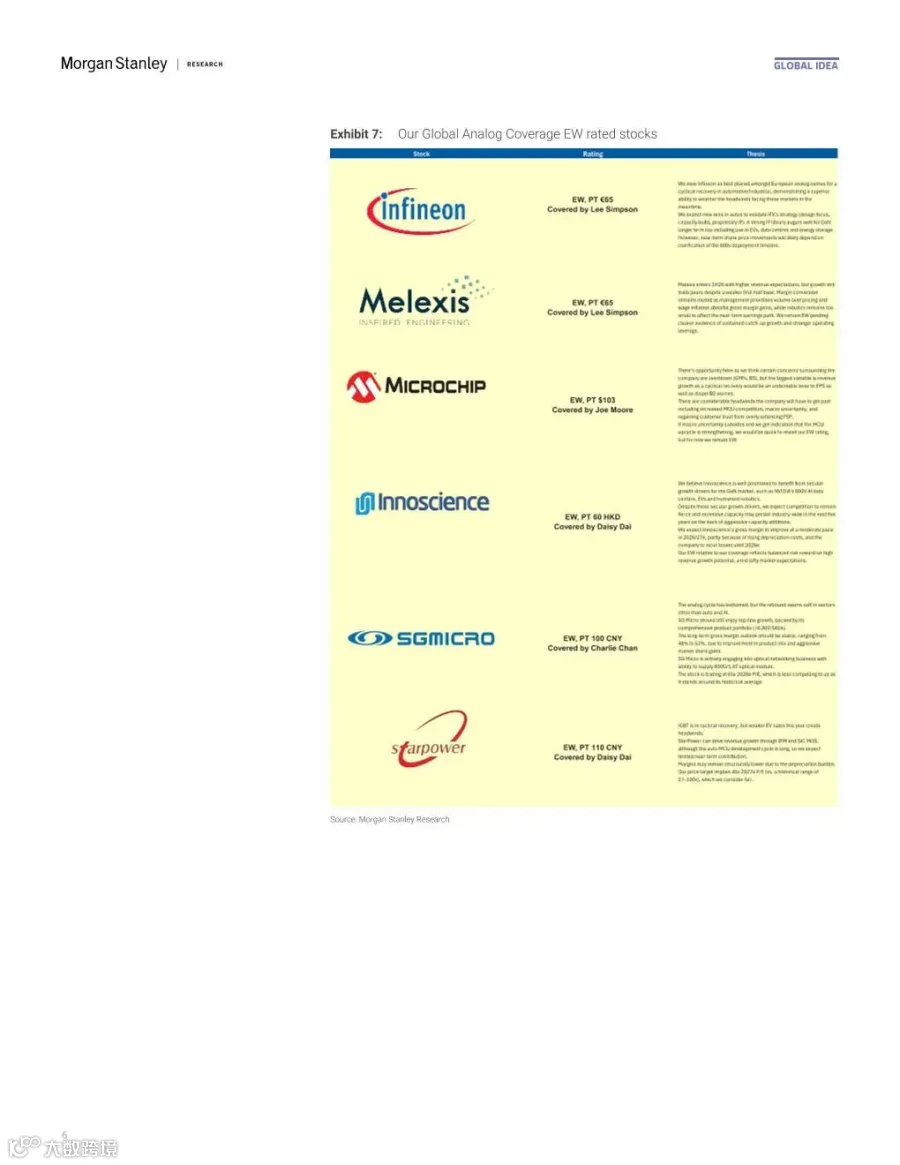
数据中心电源:ADI、纳微半导体、英飞凌等厂商围绕数据中心垂直电源开展收购。其中,英飞凌凭借完整的功率半导体产品矩阵,在数据中心赛道具备显著优势。
边缘AI布局:ADI收购Alif、微芯科技收购Hailo,旨在拓展工业自动化、机器人等物理AI场景。后续需重点关注并购整合进度及产能爬坡情况。
下游应用与价格走势
工业vs汽车:工业领域复苏势头领先于汽车领域。汽车端虽受益于中国新能源车发展、半导体单车价值提升以及选择性补库,但整体增速仍弱于工业。
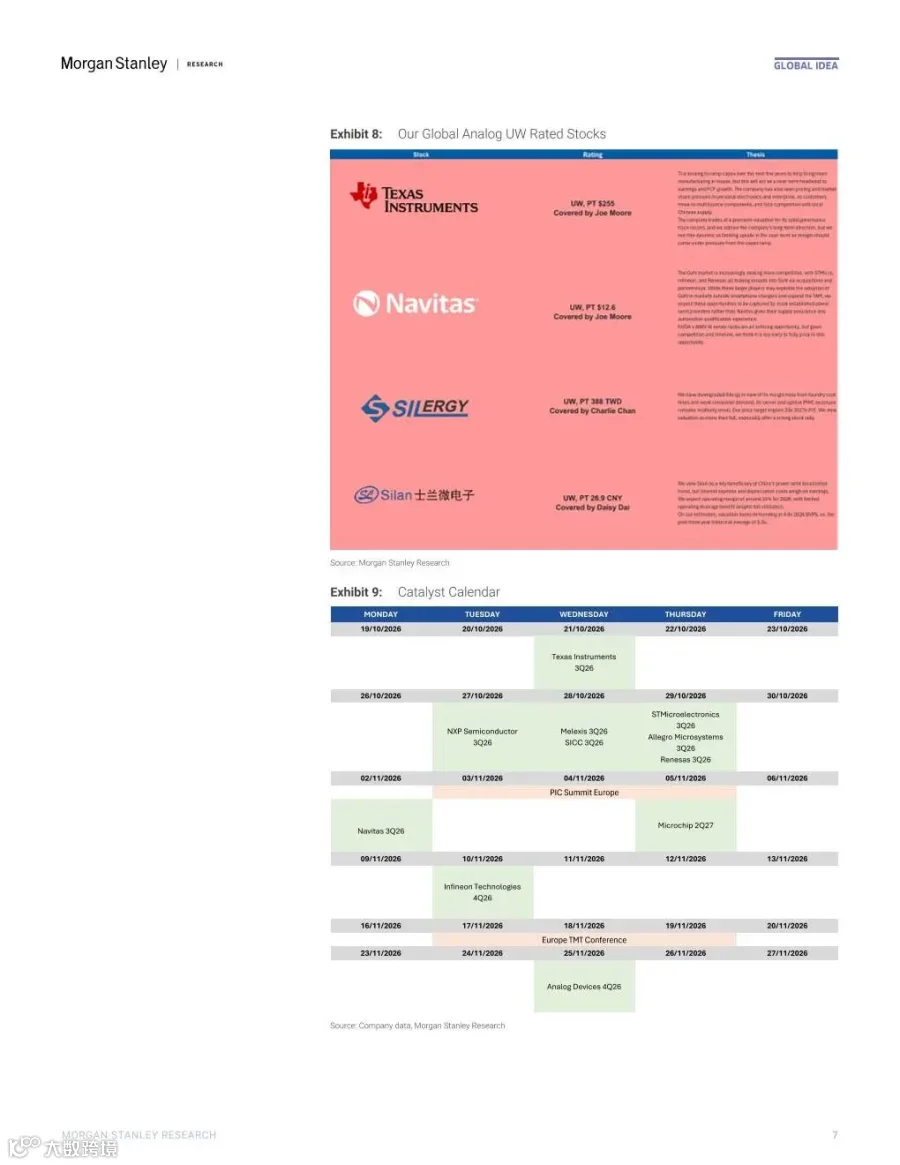
价格策略:多家厂商在Q3执行新一轮涨价,但此举更多是对冲成本压力。涨价能否转化为可持续的毛利扩张,仍需等待后续财报验证。
技术趋势:英伟达原生800V机架将推迟至Feynman平台(预计2028年)落地。在此背景下,GaN(氮化镓)与SiC(碳化硅)将成为数据中心电源架构的重要发展方向。
报告节选






申明:报告旨在分享,版权归原作者所有。