


精彩瞬间
厚德邀您一起观看精彩内容

本次培训聚焦出口视同内销的避坑指南。许多外贸财务人员在处理此类业务时,常误以为必须开具转内销证明,实则不然。生产企业与外贸企业的处理逻辑存在显著差异,操作失误可能导致进项无法抵扣,增加不必要的税负。本文将从视同内销定义、企业类型差异、发票勾选状态及高频风险四个维度进行深入解析。
两个维度判断,避免多交冤枉税
01
什么是出口视同内销?常见触发场景
02
核心判断逻辑:企业类型 + 发票勾选状态
03
生产企业处理:一律不用开转内销证明
04
外贸企业两种情形 + 高频风险与办理要点
一、 概念解析:什么是出口视同内销?
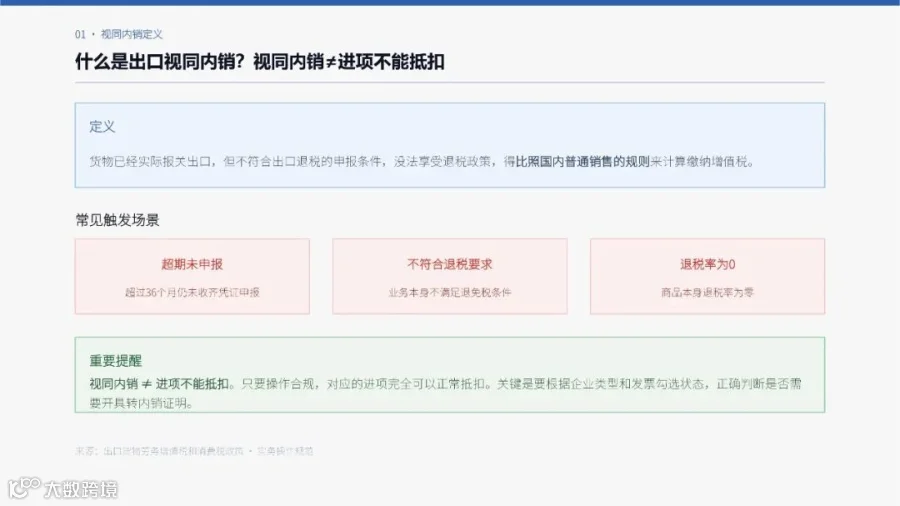
出口视同内销是指货物虽已实际报关出口,但因不符合出口退税申报条件,无法享受退税政策,需比照国内普通销售规则计算缴纳增值税。常见触发场景包括:超期未完成退税申报、业务本身不符合退税要求、商品退税率为0等。需特别注意:视同内销并不等同于进项税额不可抵扣,只要操作合规,对应进项完全可以正常抵扣。
二、 核心逻辑:如何判断是否需要开证明?

判断是否需要开具转内销证明,主要依据两个维度:
1. 企业类型:生产企业一律不需要开具证明;外贸企业则需分情况讨论。
2. 发票勾选状态(仅针对外贸企业):
- 若已进行退税勾选,必须开具证明;
- 若直接进行抵扣勾选,且从未做过退税勾选,则无需开具证明。
掌握此逻辑,可避免不分场景盲目开证或遗漏开证的情况。
三、 生产企业:无需开证,正常抵扣
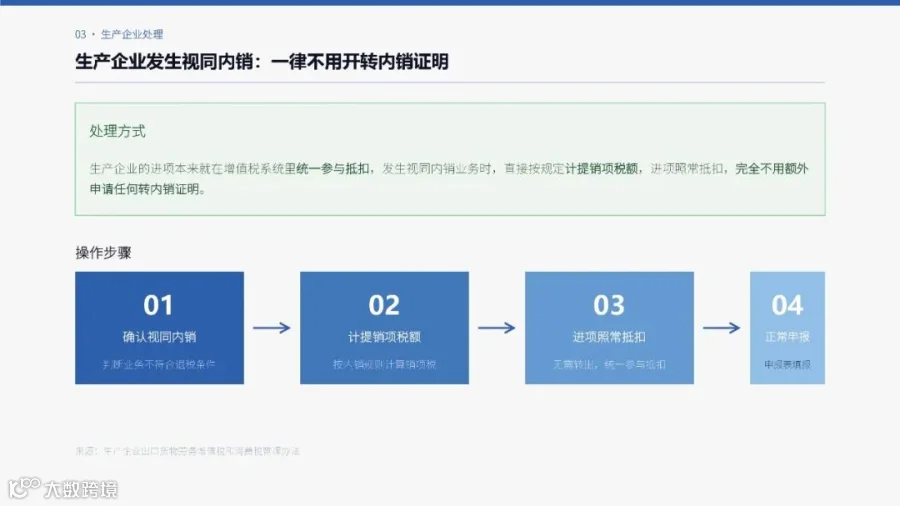
生产企业适用“免抵退”政策。发生视同内销业务时,一律不需要开具转内销证明。因生产企业的进项税额在增值税系统中统一参与抵扣,发生视同内销时,只需按规定计提销项税额,进项税额照常抵扣即可。
操作流程:确认视同内销 -> 计提销项税额 -> 进项照常抵扣 -> 正常申报。全程无需额外申请任何转内销证明。
四、 外贸企业:两类情形与办理要点
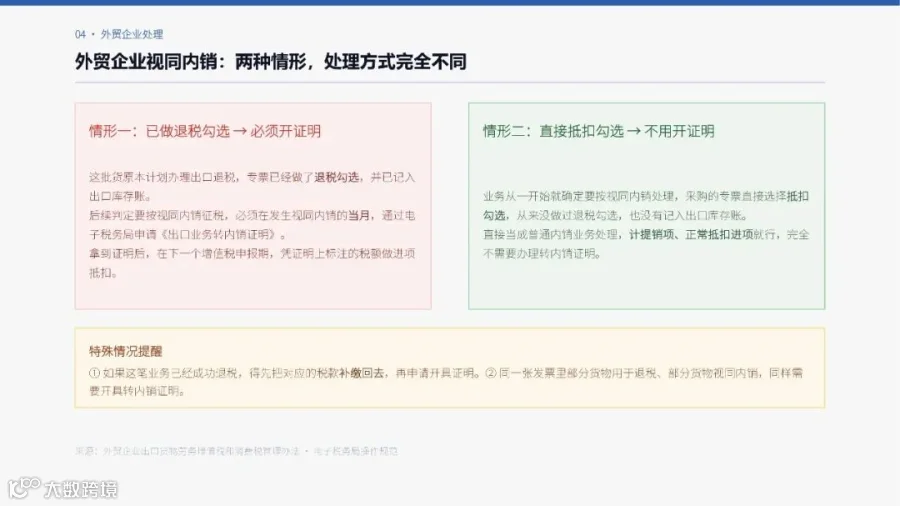
情形一:需开证明
若发票已做退税勾选并记入出口库存账,必须开具转内销证明。需在发生视同内销的当月通过电子税务局申请,取得证明后,于下个申报期凭证明抵扣进项。
情形二:无需开证明
若业务初始即确定视同内销,专票直接做抵扣勾选,且从未做过退税勾选,则无需开证明,直接按普通内销处理。
特殊情况:
- 若已成功退税,需先补缴税款再开具证明;
- 同一张发票部分退税、部分视同内销的,也需要开具证明。
五、 风险提示与合规建议

高频风险:外贸企业切勿在已做退税勾选且触发视同内销后,不开具证明而强行抵扣进项。此举属违规操作,税务核查时将面临补税及滞纳金风险。
办理要点:
- 全程可通过电子税务局线上办理;
- 务必在发生视同内销的当月办理;
- 取得证明后的下个申报期即可正常抵扣进项税;
- 若已退税,遵循“先补缴、后申请”原则。
六、 总结行动清单
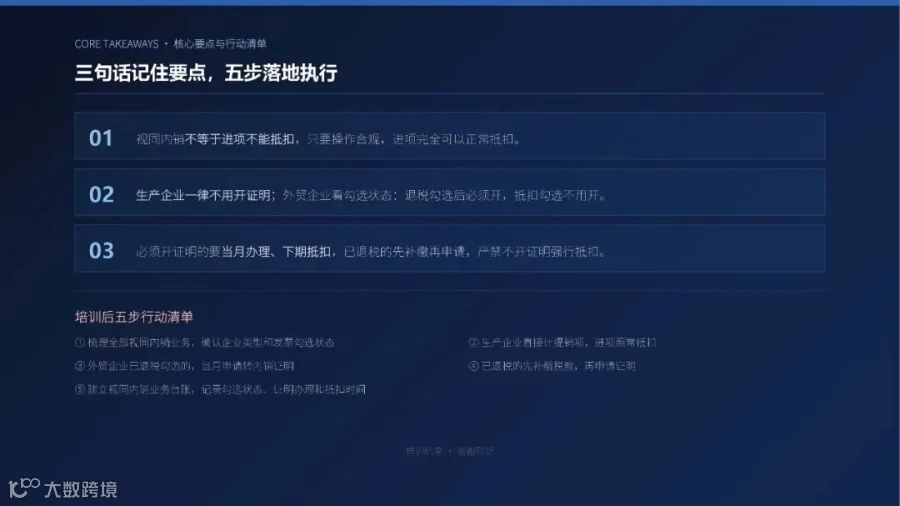
核心要点回顾:
1. 视同内销不等于进项不可抵扣,合规操作下进项可正常抵扣;
2. 生产企业一律无需开证明;外贸企业依据勾选状态判断:退税勾选后必须开,抵扣勾选不用开;
3. 需开证明的业务须当月办理、下期抵扣;已退税业务须先补缴再申请;严禁不开证明强行抵扣。
请参训人员对照上述要点,逐项落实合规操作。
点点在看

点点赞

点它,分享点赞在看都在这里