配置储蓄险时,核心考量在于资金未来的使用规划。若长期不动用,可侧重长期复利积累;若计划用于养老、子女教育或家庭开支,则需重点关注领取后保单的剩余价值。
永明「万年青·星河尊享 II」提供了“长期积累与灵活提取兼顾”的解决方案。评估该产品,建议从提领表现、多元货币功能及分红结构三个维度进行专业分析。
一、提领测试:关注提取后的保单剩余价值
评估储蓄险不应仅对比静态收益,更应测算持续领取现金流后的账户变化。以总保费100万元为例,对比趸交与星河尊享 II(两年缴,每年50万)在“第6年起每年提取7万元”方案下的表现:
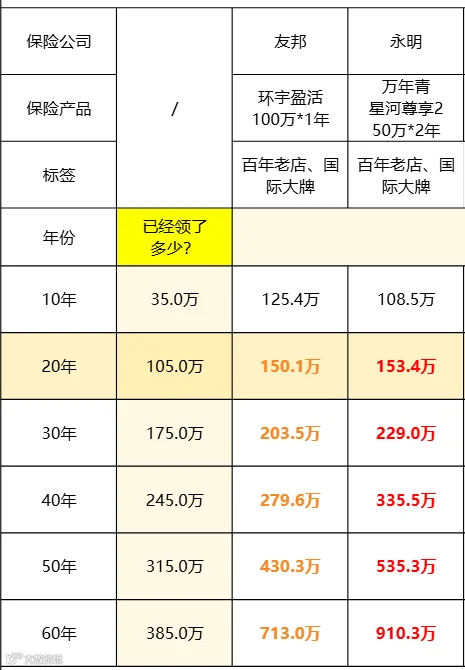
上述数值仅为特定方案下的提取后演示价值,非包含已领金额的总收益。这提示投保人:若有定期用钱需求,应以“提取后计划书”作为核心比较依据,而非单纯参考静态IRR。
二、多元货币:适配未来跨境资金需求
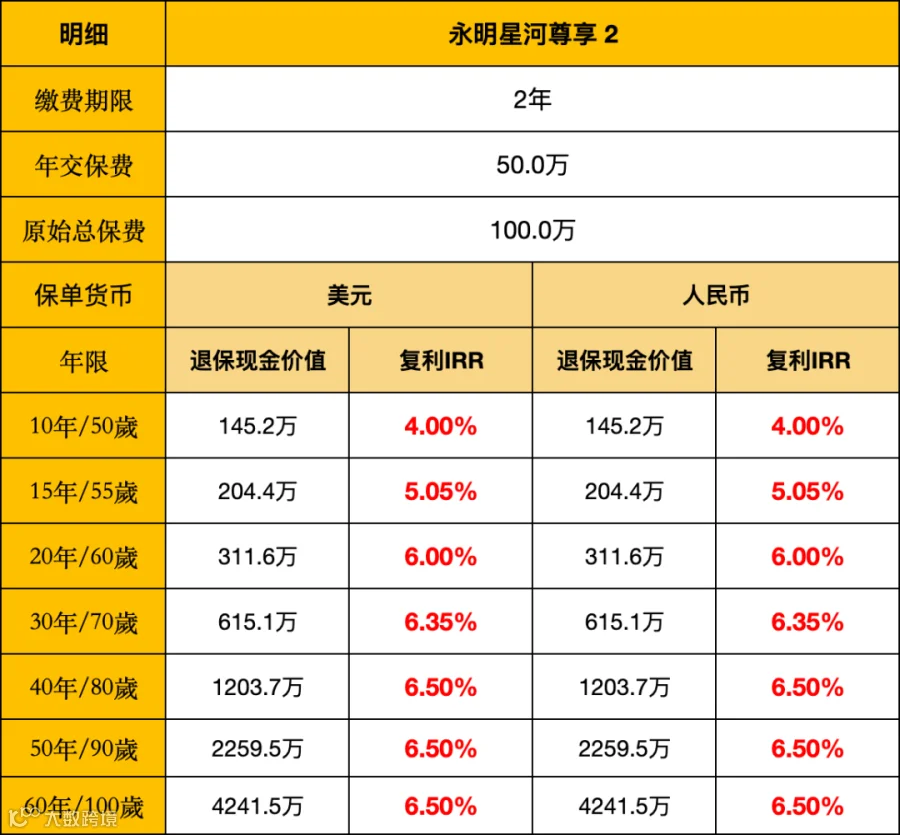
考虑到家庭未来可能涉及海外教育、跨境工作或退休安排,保单的货币灵活性至关重要。在“两年缴、每年50万”的演示中,星河尊享 II 美元与人民币保单在第10、20、30年的退保现金价值分别为145.2万、311.6万、615.1万(各自货币单位),对应演示复利IRR分别为4.00%、6.00%、6.35%。
需注意,同数值不同币种并不等值,跨币种使用时仍需承担汇率风险。此外,产品支持保单货币转换、红利锁定、分拆及更改受保人等功能,并可结合SunWallet管理提领转账。具体操作条件及费用请以官方文件为准。
三、理性看待分红:区分保证与非保证利益
作为分红险,星河尊享 II 的收益由三部分构成:保证现金价值(条款确定)、复归红利及终期红利(非保证)。切勿将计划书演示金额等同于未来实际到手收益。
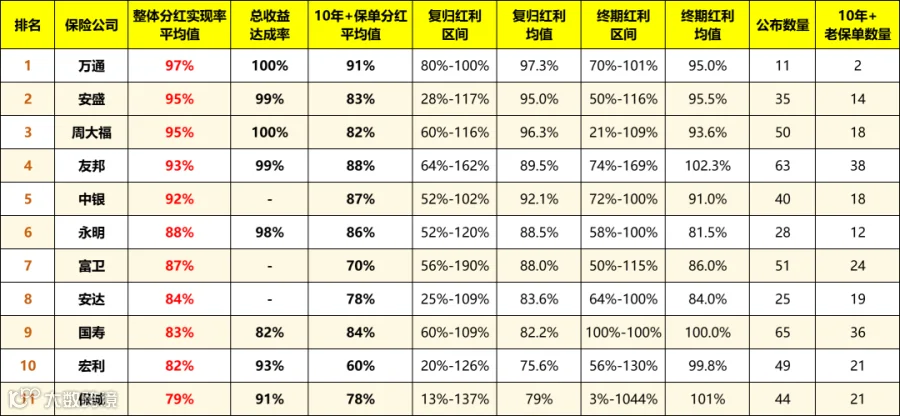
历史数据显示,永明整体分红实现率平均值为88%,总收益达成率为98%。这两个指标反映的是公司过往履约情况,不代表新单未来必然达到同等水平,投保时需理性预期。
四、配置建议:先定用途,再选产品
若您希望资金在长期增值的同时保留提取弹性,星河尊享 II 可作为备选方案。但在最终决策前,建议厘清以下四个核心问题:
对于兼顾积累与提取的产品,“先明确资金用途,再设计保单架构”比单纯追求某一年度的最高收益更为关键。
注:本文数据基于特定演示方案,非保证回报。产品功能、利益及提取条件请以最新官方资料、正式建议书及保单条款为准。