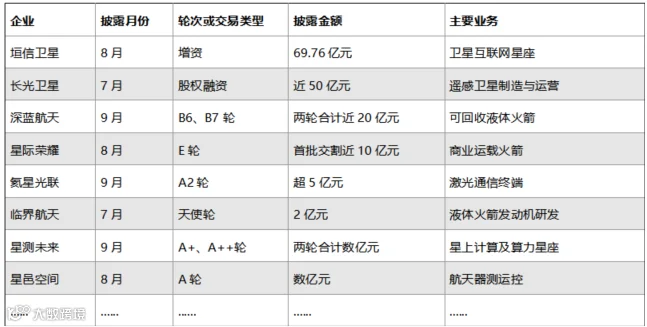
2026年第三季度,商业航天领域融资活跃,资金主要流向星座建设、可回收火箭研制及卫星核心系统开发。其中,垣信卫星披露融资69.76亿元,长光卫星近50亿元,深蓝航天两轮合计近20亿元。同时,太空计算等新兴赛道也获得多笔早期投资。
本文数据源自航空产业网“经度”系统投融资板块。该板块持续跟踪低空经济及航空航天产业链企业融资动态,覆盖融资主体、机构、轮次、金额及时间等维度,支持多维度筛选分析。

通过该板块,用户可洞察资本流向、赛道热度及企业成长轨迹,为市场研判、项目筛选及投资决策提供数据支撑。
一、关键配套企业占比超四成,资金聚焦细分环节
本季度共23家商业航天企业披露融资。从业务分布看,关键配套企业10家,占比43.5%;火箭与飞船企业5家;太空计算企业4家;卫星制造与星座运营企业3家;测运控服务企业1家。融资领域涵盖通信载荷、推进系统、能源管理、芯片及流体管路等专业环节。

大额融资主要集中在星座运营和整机研制领域。垣信卫星增资用于卫星互联网运营,长光卫星融资覆盖遥感卫星批产、组网及数据应用;深蓝航天和星际荣耀则分别投入可回收火箭研制及商业发射业务。相比之下,配套企业的资金用途更为具体,多集中于特定产品的研发、试验及产线建设。
二、大额融资助力星座组网与火箭研发
垣信卫星于8月完成69.76亿元增资,其中国调二期协同发展基金等联合体出资约57.64亿元,占比82.6%。长光卫星7月完成近50亿元股权融资,由长发集团、陆石投资联合领投,旨在加强卫星批产能力、“吉林一号”组网及遥感数据应用开发。
深蓝航天9月披露B6、B7两轮合计近20亿元融资,用于星云一号、二号研制,以及发动机批产和发射试验设施建设。星际荣耀8月完成E轮近10亿元首批交割,投资方以多家银行系金融资产投资公司(AIC)为主。东方空间8月获数亿元Pre-C轮融资,投入引力二号大型液体可回收火箭研发生产。
箭元科技9月完成B++轮融资,资金用于元行者一号首飞保障、回收复用验证及商业化交付能力建设。该公司近半年累计融资超23亿元。
三、配套融资覆盖通信载荷与动力系统
在10家关键配套企业中,卫星载荷企业4家,推进系统企业2家,流体动力、伺服系统、太空光伏及宇航芯片企业各1家。
通信载荷与遥感技术
氦星光联完成超5亿元A2轮融资,用于超高速激光通信组网产品研发及产能扩充;星移联信完成A+、A++两轮融资合计数亿元,用于通信载荷迭代、系统设计提升及扩产;星遥光宇获数亿元战略融资,用于星载红外遥感、空间激光通信技术迭代及智能产线升级。

动力系统与核心部件
临界航天完成2亿元天使轮融资,用于液体火箭发动机定型试车、智能研发平台迭代及试验生产体系建设;国科星擎获数千万元融资,投入空间电推进系统研发与产线建设。
派铂宇航完成数千万元A++轮融资,用于流体动力系统研发和产能建设;航宇伺服披露近亿元A++轮融资。
擎天星能获得亿元级A轮融资,用于柔性太空光伏产品迭代和中试产线建设;星辰基石连续完成天使轮及天使+轮亿元级融资,用于芯片量产爬坡、下一代产品研发及交付保障。
四、太空计算与测运控服务获早期关注
太空计算领域共有星测未来、中科密位、深空矩阵和星际原点4家企业获得融资,轮次涵盖种子、天使及A轮追加。
星测未来完成A+、A++两轮累计数亿元融资,用于“扶摇计划”组网和星载AI技术迭代;中科密位完成A1、A2两轮合计超亿元融资,投向太空智能计算系统研发及产品迭代。
深空矩阵获亿元级天使轮融资,用于太空AI算力核心技术研发和“星环计划”系统工程验证;星际原点连续完成种子、天使两轮合计数千万元融资,聚焦太空算力卫星系统。上述融资均支持计算硬件、星载软件及卫星系统开发。
测运控方面,星邑空间8月完成数亿元A轮融资,计划加快全球测控站网建设,提升大型星座测控管理和精密轨道控制能力。
五、地方投资平台深度参与产业布局
本季度融资中,地方投资平台频繁介入制造项目及专业供应商融资。深蓝航天投资方包括无锡高新区投控集团、锡创投;星移联信A+轮由梁溪科创母基金二期领投,A++轮由国科投资领投;氦星光联A2轮由雄安科技创新成长股权投资基金、武汉光谷科创产业投资基金联合领投。相关企业资金主要用于产品研发或产能扩充。
智星空间9月引入杭实创新、西湖云创集团、西湖科创投旗下基金,用于整星生产和星座建设,并计划与云栖小镇推进卫星生产基地建设。
六、总结
2026年第三季度,商业航天融资呈现结构性特征:星座运营和火箭研制企业斩获多笔大额投资,重点支持卫星生产、组网及型号研发;配套企业资金主要用于发动机试车、通信载荷扩产、柔性光伏中试及宇航芯片量产;太空计算企业则通过早期投资加速星载计算和卫星系统开发。
以上分析基于航空产业网打造的“经度”系统(“航空航天市场与供应链信息系统”)。如需了解更多信息或进行产品演示,欢迎联系相关负责人。