今年以来,外部环境动荡不安、不稳定不确定因素增多,我国快递市场克服困难、保持稳定增长,显示出强大的韧性和活力。上半年,7家上市快递企业经营业绩明显改善,单件收入稳中有升,新动能积聚壮大,综合服务能力持续提升,总体保持向新向优发展态势。
▍经营业绩表现亮眼
国家邮政局数据显示,上半年全国快递业务量达到1003.8亿件,同比增长5.0%;业务收入为7714.1亿元,同比增长7.3%,行业单票收入同比提高2.3%。
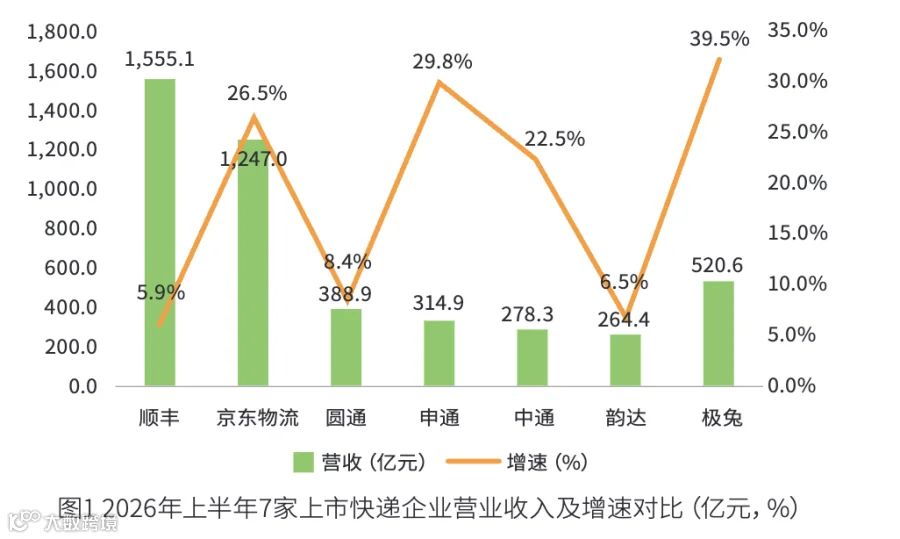
从业务收入来看,上半年,顺丰、京东物流、申通、圆通、中通、韵达、极兔等7家上市快递企业合计实现营业收入4579.2亿元,同比增长16.4%,高出行业整体增速约9.1个百分点,营收增速总体快于其业务量增速,行业价值竞争趋势初显,头部企业盈利空间持续拓展。
行业梯队格局基本稳固,顺丰和京东物流营收超过千亿元,其余快递企业营收规模均超过200亿元。企业间营收增速呈现明显分化,京东物流、申通、极兔等3家快递企业营业收入增速均超过20%,远高于行业整体增速,京东物流和申通的高增长主要系并购后合并财务报表的阶段性影响,极兔速递高增长主要受益于东南亚及新兴市场业务快速扩张。
从业务量来看,上半年,顺丰、申通、圆通、中通、韵达、极兔等6家上市快递企业合计实现业务量824.7亿件,头部企业整体保持扩张态势。其中,中通业务量超过200亿件,圆通、申通、韵达和极兔均超过100亿件。中通、圆通、申通和极兔增速均高于行业平均水平,展现出较强的增长韧性。值得注意的是,极兔在东南亚和新兴市场分别完成快递业务量55.2亿件和3.6亿件,同比分别增长71.2%和119.9%,在东南亚的市占率达到38.1%,海外业务成为极兔重要的增长引擎。
从净利润来看,行业“反内卷”深入推进,主要上市快递企业利润水平明显改善。上半年,7家上市快递企业合计实现归母净利润208.8亿元,同比增长33.1%,远高于其业务量和营业收入增速,行业发展质量持续改善。其中,顺丰、中通净利润超过50亿元,京东物流和圆通净利润超过30亿元,其余品牌净利润均超过10亿元,头部企业整体盈利能力稳健。
总体来看,上市快递企业总部业绩表现亮眼,业务量、营业收入、净利润增速均超行业均值,且呈现“利润增长>营收增长>业务量增长”的良性增速结构。
▍企业投资及技术研发应用情况
2026年上半年,上市快递企业资本开支呈现总体趋稳、结构优化、聚焦提质的显著特征,行业正从过去大规模产能建设阶段,全面转向精细化、智能化投入的新阶段。资本开支重点集中于自动化分拣设备升级、自有运力扩张和技术研发等方向。头部企业在自动化设备、AI大模型、无人车等领域的投入规模和深度远高于行业平均水平,技术壁垒持续加厚,未来快递市场竞争,将更多取决于企业在智能化投入上的战略决心与执行效率。

各头部企业持续加码自动化分拣设备投入,降本增效成果显著。上半年,顺丰在中转环节新增投入超过300套自动化分拣设备,在大件场地部署自动码托机器,在小件场地部署自动供件机器,在中转环节已部署约2400台各类型AGV,日均可完成约1200万件快递的处理。
同时,加速建设自动化转笼中心,其自动化转笼中心操作效率为常规中转场的3倍。圆通持续扩大智能化设备投放规模,推广柔性分拣、无人化技术等应用,累计布局自动化分拣设备420套,上半年,单票中心操作成本0.26元,较去年同期下降0.01元,降幅3.47%。中通现有自动化分拣设备782套,较上年同期增加92套。申通提供配套政策鼓励规模化网点投入自动化分拣设备,上半年,网点新增自动化设备177套,投入资金总额约1.33亿元。
人工智能与无人技术的应用已从单点试点走向全链路规模化落地,成为企业降本增效的核心驱动力。顺丰构建全栈AI赋能体系,形成以客户、销售、规划、中转等一级智能体为核心的多层级智能体集群。上半年,顺丰员工自主搭建各类办公智能体约1.5万个;规划智能体将网络规划耗时从数小时压缩至分钟级,空驶率降低35%;向全员开放大模型应用工具,百万Token消耗成本较年初下降超90%。京东物流推动AI与自动化在仓储、分拣、运输、配送全环节深度融合。“超脑大模型”在“6·18期间”投入实战,3分钟内可计算亿万包裹“最快路径”。“智狼”货到人解决方案已在全国数十个仓库部署,并拓展至英国、德国等海外市场。自主研发“翼狼”具身智能机械臂,实现复杂形态包裹的精准抓取与码放。申通发布首个智能体平台SClaw,智能视觉平台完成破损识别算法迭代升级,准确率从80%提升至95%,破损件有效拦截率接近100%。韵达实施“全栈AI”科技战略,AI视觉识别技术实现对转运中心违规操作车辆、消防隐患、违规操作快件的实时识别与预警拦截。极兔重点投入IT及AI领域,深化AI智能客服应用,面向消费者的在线客服机器人已完成方案升级,实现从人工抽检向AI全量质检转型,AI工单质检准确率保持较高水平。AI已不再是辅助工具,而是深度嵌入业务流程、重塑运营模式的核心生产要素。

▍探讨下一步重点发展方向
展望未来,头部企业的发展战略呈现国内深耕提效、国际加速扩张和AI全面落地等并行的格局。
一是AI已成为决定企业竞争的关键变量。顺丰将AI转化效益列为核心战略之一,重点是将技术优势转化为长期经营效益,持续深化智能体在市场营销、服务履约、财务与员工管理、研发创新等场景的应用。京东物流8月正式发布超脑大模型3.0,由决策AI、流程AI、物理AI三位一体技术体系构成,亿级包裹端到端最优路径规划求解时间从分钟级压缩至秒级。下半年重点将该能力与“狼族”机器人军团深度结合,并向制造、零售行业开放标准化物流AI方案,探索技术对外输出商业化机会。圆通推动AI从发现问题向主动处置演进,并向加盟商和末端履约环节延伸,进一步打开全链路降本空间。中通AI在运输环节节约成本约占总运输成本的10%,滞留快件减少15%,90%以上商家咨询与工单需求由AI自助办结。申通发布首个智能体平台SClaw,持续推广并扩大AI在末端作业、质控场景的应用深度。韵达深化“全栈AI”科技战略,扩大“韵达智能体”在中转、路由、客服等环节覆盖。极兔推动AI智能客服从抽检向全量质检转型,持续提升服务效率与质量。
AI已深度嵌入快递全链路,从辅助工具升级为组织能力重构,各企业在AI投入的深度和广度上的差距,将直接决定未来行业竞争格局的走向,具备全栈AI能力的企业有望在降本、增效、增收三个维度同时拉开与竞争对手的差距。
二是无人化装备规模化推广将构筑护城河。无人车从试点步入常态化运营,无人机、无人叉车、具身机器人在仓储、分拣等环节加速渗透,快递市场开始向深度智能化迭代升级。顺丰累计投运超1400台智驾车辆和超3200台无人车,同步试点4.2米无人轻卡及L4级无人重卡项目。京东物流上千台无人车常态化运营,“飞狼”无人机已开通超100条国内航线,6月在四川资中启动国内覆盖规模最大的无人机进村配送网络,覆盖78个行政村。中通鼓励网点投放无人车,持续降低末端成本。极兔全网点投入的无人物流车超1900台,较2025年底增长87%。头部企业在无人化装备的投放规模和运营深度上已形成显著先发优势,将推动行业从劳动密集型向技术密集型转变。
三是国际业务已成为估值提升和长期增长的重要支撑。伴随中国企业品牌与产能出海步伐加快,头部快递企业正加快全球化布局,国际业务成为重要的第二增长曲线。2026年上半年,顺丰供应链及国际业务营业收入为395.8亿元,占总营收25.5%,增速15.6%,若不含KLN业务,顺丰本体供应链及国际业务营业收入增速高达46.6%。京东物流将国内成熟的一体化供应链模式向国际复制,以Joybuy履约服务为主要支点,优先拓展欧洲市场,持续推进欧洲网络加密与扩覆盖。极兔依托在东南亚及新兴市场的先发优势,持续拓展海外业务版图,海外业务已成为其重要增长引擎。
四是行业正从同质化竞争走向差异化竞合。在国内市场,头部企业开始从规模导向转向价值导向,通过细分场景深耕和精细化运营挖掘存量增量。顺丰时效产品体系全面升级,推出“顺丰即日、次晨、次日”多元化产品矩阵,“超时赔”服务拓展至全国;场景拓展上,深耕文旅、社区、校园、CBD等渠道,加强工业区渗透,面向工业区客户提升端到端解决方案能力。中通完成兔喜整合,构建更完善的末端服务生态,维持平衡规模与盈利的战略,将2026年全年业务量指引下调至408亿~424亿件,重点聚焦散件和逆向件业务量增长和质量提升。圆通围绕运输、中心操作和末端网络三环节持续深化降本,推广柔性分拣、无人化技术应用,依托智多星实时分析数据,主动发现异常并生成工单闭环处理,全面推进智能化升级。