长期以来,新加坡凭借低税环境、税制稳定、金融合规度高、资产私密性强等优势,稳居全球高净值人群身份规划与跨境财富配置的核心首选地。
但从2027年起,新加坡整体税务与金融监管体系将迎来里程碑式升级。
随着加密资产报告框架(CARF)与共同申报准则修正案(CRS 2.0)陆续落地,新加坡跨境资产信息透明化全面提速,彻底终结部分资产的“隐匿时代”。
一、新规落地时间线:两步完成全面升级
新加坡税务局(IRAS)已敲定两套全新监管体系的实施节奏,分阶段完成合规迭代。
2026年8月11日,IRAS正式颁布《2026年所得税(国际税务合规协议)(加密资产报告框架)条例》,并发布首版CARF电子税务指南,该条例于2027年1月1日正式生效。
同日,IRAS发布CRS修正条例及第五版CRS电子税务指南,纳入修正版CRS的要求。
所有新加坡加密资产服务提供商须全面启动客户尽职调查、信息备案、交易数据归集与年度申报制度,数字资产正式纳入监管体系。

资料图,来源:新加坡IRAS
2028年|CARF与修正版CRS同步开启跨境自动信息交换。
IRAS明确表示,涉及2027日历年的CARF首次信息交换将于2028年9月正式展开。
在CRS方面,新加坡已承诺实施OECD于2023年6月8日发布的CRS修正案(Amended CRS),预计于2028年开始在修正版CRS框架下进行跨境信息交换。

资料图,来源:新加坡IRAS
二、两大核心新规解读:补齐财富监管所有漏洞
1、CARF:专门针对加密资产的全新监管体系
在过往监管体系中,加密资产因跨境流通灵活、隐私性强,长期处于传统税务申报的空白地带,成为资产隐匿的主要渠道。
由OECD与G20国家合作开发的CARF加密资产报告框架,正是为填补这一监管盲区量身打造。
目前,全球近80个司法管辖区(包括香港、卢森堡、瑞士、阿联酋和英国等主要金融中心)已认可CARF,将于2027年或2028年起启动CARF自动信息交换。
新规生效后,比特币、以太坊、各类稳定币、可交易NFT等主流数字资产全部纳入强制申报范围。
根据IRAS发布的CARF电子税务指南,新加坡所有合规交易所、数字资产平台必须完整采集用户身份、税务居民归属、全年交易流水、资产持仓余额等核心数据,统一报送新加坡税务局,并参与后续跨境信息交换。
在具体操作层面,申报新加坡加密资产服务提供商须对每位加密资产用户开展尽职调查,确定其税务居民身份,并收集纳税人识别号(TIN)等自我证明信息。
自2027年1月1日起,现有个人加密资产用户须在2027年12月31日前完成自我证明提交;自2028年1月1日起,未完成自我证明的用户将不得进行相关交易。
申报数据颗粒度方面,交易所须按用户、按代币类型汇总报告法币买卖、加密资产对加密资产兑换、以及转入转出交易等数据。
值得注意的是,新加坡不对个人投资者的加密资产资本收益征税,CARF明确界定为信息交换机制,而非新增税种。
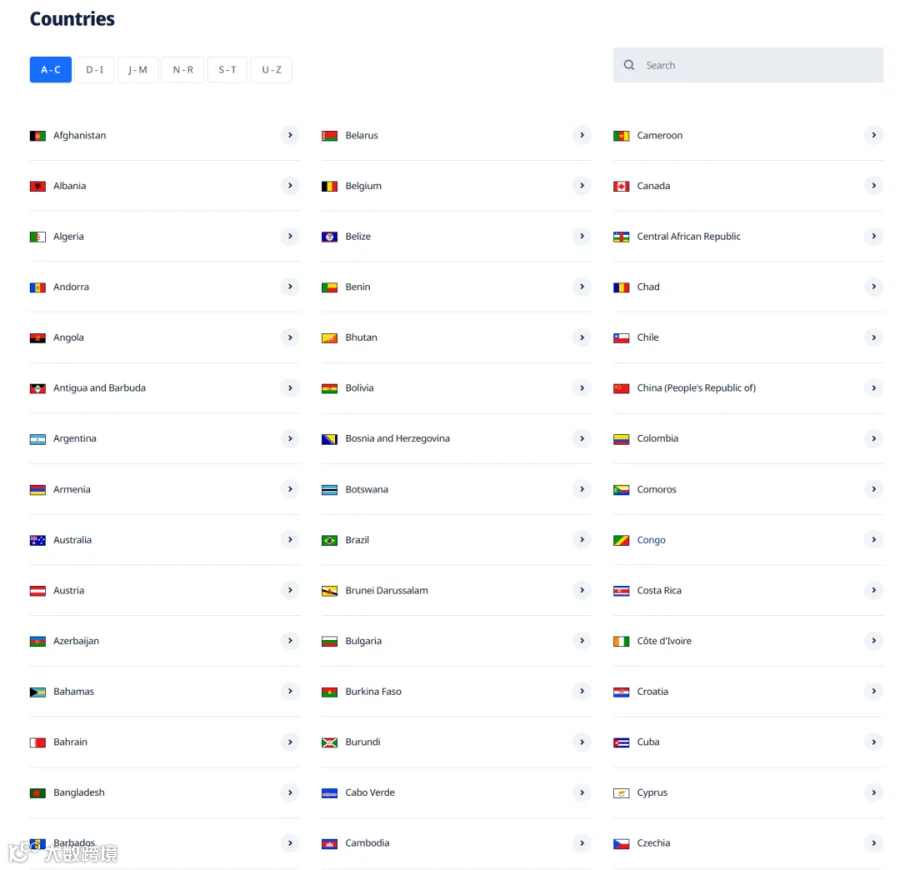
资料图,来源:OECD
2、CRS 2.0:传统金融监管的全面进阶升级
CRS 2.0是对2014年发布的原有多边金融账户交换体系的首次全面修订,重点打击离岸架构藏资产、空壳公司隐匿财富等行为,核心升级集中在两方面。
第一,扩大金融资产范围以覆盖加密资产。
OECD于2023年6月8日发布的CRS修正案,将特定电子货币产品和中央银行数字货币纳入“金融资产”定义范围,同时修改了金融资产和投资实体的定义,确保以托管账户持有的加密资产衍生品以及投资于加密资产的投资实体被CRS覆盖。
该修正案还包含确保CRS与CARF高效互动的条款,在维持报告灵活性的同时最大限度减少重复申报。
第二,强化尽职调查与报告要求。
修正案引入了更详细的报告要求,加强了尽职调查程序,新增了针对真正非营利组织投资实体的可选非申报金融机构类别,并为资本出资账户设立了新的豁免账户类别。
对于被动非金融实体(包括离岸公司和信托架构),CRS原有框架本身已要求穿透至控制人,修正版在此基础上进一步收紧执行标准。
新加坡已于2024年11月26日签署CRS多边主管当局协议增补文件,为参与管辖区在修正版CRS下进行信息交换提供了更新的法律基础。

示意图,来源:联合早报
三、新规影响人群:这三类人需提前合规布局
本次监管升级不会改变新加坡原有税收红利,个人合规加密资产资本收益依旧保持免税政策。
本次调整的核心,是资产透明化、申报标准化、架构合规化,主要对三类人群产生深远影响。
第一,持有新加坡金融账户、配置数字加密资产的新移民群体。
随着CARF在2027年正式生效,所有通过新加坡交易所或数字资产平台进行的交易将被完整记录并向IRAS申报。
对于新移民而言,须在开户环节即完成税务居民身份声明,确保自我证明信息准确完整。
第二,通过新加坡离岸公司、家族信托开展跨境财富配置的投资人。
CRS修正案对被动非金融实体的控制人识别要求进一步收紧。家族信托、可变资本公司等结构通常持有多个司法管辖区的金融账户,须对照修订后的标准重新评估其CRS分类和尽职调查程序。
第三,依托新加坡金融体系开展数字资产交易、跨境投融资的企业主。
任何在新加坡设有经营场所、注册成立或受管理的加密资产交易所、经纪商和交易平台,均须在报告义务产生的日历年度次年3月31日前完成IRAS注册,首份CARF申报须于2028年5月31日前提交。
企业主须确保其业务合规体系在2027年正式生效前准备就绪。
示意图,来源:联合早报
四、透明化时代:新加坡身份与资产该如何布局?
全球税务透明化已是不可逆的行业趋势,合规已然成为高净值财富保值、资产避险的第一前提。
新加坡持续迭代监管体系,并非收紧红利,而是进一步净化金融环境、提升国际金融公信力。
在OECD全球论坛的推动下,截至2026年9月,已有77个司法管辖区承诺实施CARF,将于2027年、2028年或2029年起启动交换。
新加坡在此进程中保持积极的合规节奏,正是其维护国际金融中心公信力的主动选择。
对于计划办理新加坡身份、布局新加坡资产的家庭,最佳策略是提前适配新规节奏。
第一,全面梳理个人跨境资产结构,明确各账户和资产的税务居民归属。第二,规范账户申报记录,确保自我证明信息的准确性和时效性,尤其关注现有加密资产账户的认证截止日期。
第三,优化离岸公司与信托架构,对照CRS修正案的穿透要求审视现有架构的合规性,提前完成调整。
第四,确保加密资产服务提供商在2027年1月1日前完成合规系统建设,从容应对监管落地窗口期。
【结束语】
CARF+CRS 2.0双新规落地,标志着新加坡正式进入全维度资产合规时代。未来高净值人群的海外布局,不再依赖信息差与私密性,而是比拼合规架构、长线规划与风险预判。
提前理顺资产、适配新规、布局身份,才能在全球透明化税务体系下,实现财富稳健保值、长期增值。
*参考资料来源:OECD,新加坡IRAS,MAS,联合早报,综合新闻报道整理,侵删。
....
企业和个人出海
或商务合作咨询