






前言
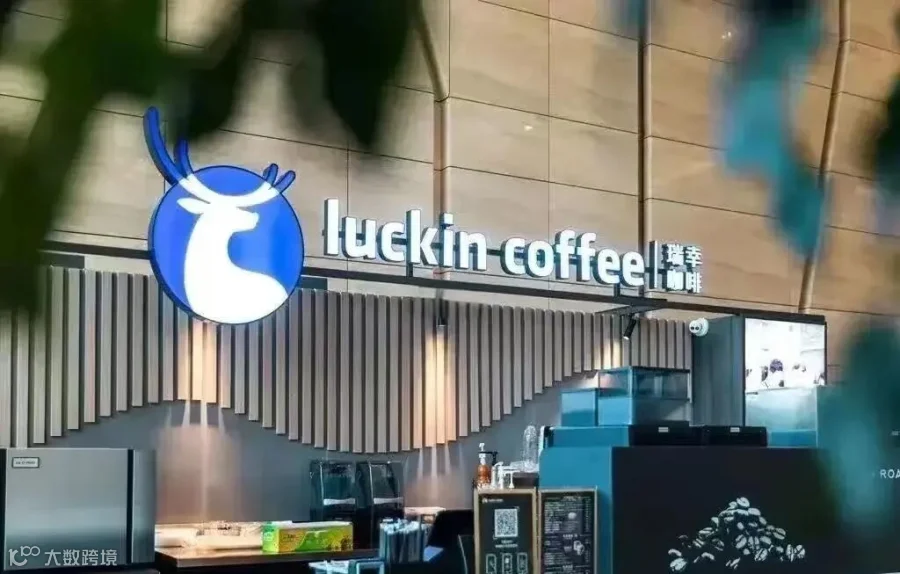
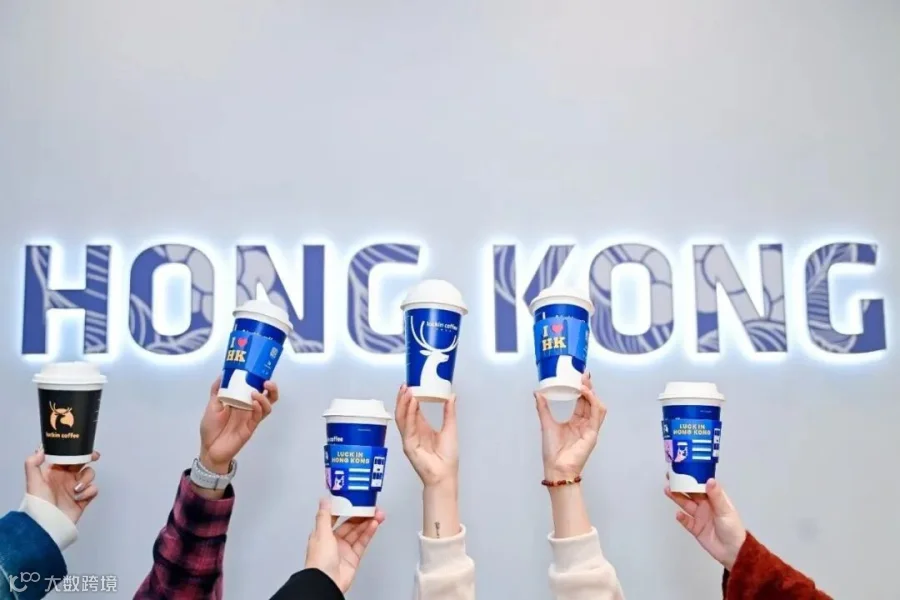
2026年9月28日,瑞幸新加坡第100家门店在武吉士开业。三年时间,从首店到百店,累计服务超190万客户,成为新加坡门店数量第二多的连锁咖啡品牌。
这个数字放在瑞幸全球38000家门店的盘子里,似乎不算什么。但如果你只把它看成“又开了100家店”,就错过了这家公司出海最值得拆解的部分。
瑞幸真正在新加坡做的事情,不是把中国门店复制过去,而是把一套在中国打磨了多年的运营体系——数字化、供应链、产品研发、门店模型——拆开、重组、适配到一个完全不同的市场里。
这比开店难得多。也比开店值钱得多。
01 新加坡百店:不是“复制”,是“重装系统”
瑞幸进入新加坡时,面对的是一个成熟且挑剔的咖啡市场。本地有亚坤、Toast Box这样的国民品牌,有星巴克这样的国际巨头,消费者的咖啡习惯早已被反复教育过。
如果简单复制国内菜单,瑞幸大概率会撞墙。
它选择了另一条路:用中国的体系能力,做新加坡的本地生意。
三年里,瑞幸在新加坡推出了超过130款产品。除了生椰拿铁、小黄油拿铁这两个“中国爆款”——各自在当地卖出超过200万杯——它还专门开发了斑斓系列、黑糖系列,甚至和新加坡人从小喝到大的MILO合作,把南洋味觉记忆装进咖啡杯里。
更关键的是对规则的主动适配。新加坡推行Nutri-Grade饮品营养分级制度,瑞幸从2026年1月起让本地菜单所有饮品达到C级及以上健康等级。这不是被动合规,而是把监管要求提前内化成产品标准。
门店也在“重装”。瑞幸在新加坡的布局覆盖了核心商圈、居民社区、交通枢纽,甚至进入了医院和大学。第100家店落地武吉士——一个兼具历史感和年轻消费力的交通枢纽,本身就带有象征意味:瑞幸要的不是游客打卡,是本地人的日常动线。
瑞幸董事长黎辉在开业时说了一句很克制但分量很重的话:“这也充分验证了瑞幸商业模式具备海外可复制性。”
“可复制性”三个字,才是百店真正的含金量。


02 美国市场:同一套体系,
撞上另一堵墙


如果新加坡验证了“体系能适配”,那美国市场正在验证的是另一件事:体系适配的速度,赶不赶得上成本结构的变化。
截至2026年二季度末,瑞幸在美国有20家门店,集中在纽约市区,全部自营。伯恩斯坦7月底的研报测算,纽约首批门店目前处于亏损状态:单店月运营成本约9.16万美元,其中人工成本6.64万美元、租金1.5万美元。门店需要日售1100到1200杯才能盈亏平衡,实际销量大约只有一半。
这个数字背后的逻辑并不复杂。瑞幸在国内的竞争力,很大程度上建立在“高杯量摊薄固定成本”之上。但纽约的人工和租金结构,把盈亏平衡点推到了一个极高的位置。4.45美元一杯的冰美式,1.99美元的首单补贴,在日均五六百杯的销量面前,算不过账来。
更深层的问题是消费习惯。有在美华人观察到,中午时段瑞幸门店人流有限,而喜茶纽约门店的非亚裔消费者占比更高。瑞幸在中国培养出的“App下单、即取即走”的咖啡日常,在美国市场还需要更长时间的教育。
新加坡证明的是“能不能扎根”,美国正在检验的是“扎根的成本有多高”。 两个市场加在一起,才构成瑞幸出海的真实图景。
03 瑞幸出海给中国品牌的那条暗线
把新加坡和美国放在一起看,瑞幸出海的逻辑其实比“卖咖啡”要深一层。
它在做的事情,是把在中国验证过的效率模型——数字化点单降低门店面积需求、供应链规模化压低原料成本、产品快速迭代维持复购——翻译成不同市场的语言。
在新加坡,这套翻译是成功的。本地化产品、健康分级合规、多元场景门店,都是“中国效率”与“本地规则”的结合体。但在美国,同样的翻译遇到了更高的分母:人工、租金、市场教育成本,都在吃掉效率带来的空间。
这不是瑞幸独有的难题。所有试图把中国模式带向全球的消费品牌,最终都会撞上同一道题:你的效率优势,在新的成本结构里还剩下多少?
瑞幸给出的回答是继续跑。CEO郭谨一在业绩会上说得很直白:“将继续优化门店层面的经济效益,开发标准化、可复制的运营实践,为持续的国际扩张奠定基础。”
新加坡百店不是终点,美国亏损也不是终局。它们共同指向一个更冷静的判断:中国品牌出海的下半场,比的不是谁开得快,是谁能在不同的土壤里,把同一套根系重新长出来。
瑞幸在新加坡做到了。在美国能不能做到,是下一个值得盯住的故事。
联系我们
contact us
我们是Runtrump Tech.
一家专注于品牌出海的全案广告营销服务机构,致力于为企业提供定制化的海外市场推广解决方案。公司在美国、中国香港、深圳、武汉设有办事机构。
我们的服务涵盖全案策划、海外KOL营销、社交媒体账号运营、真人素材制作,以及在 Google、Facebook、TikTok 等主流媒体平台的广告开户与投放。
扫码关注
FOLLOW__QR CODE
微信号|jeep10001
官方网址|https://runtrump.com/