

一家工厂倒下时,最显眼的往往不是法院那张破产裁定书,而是工商年报里的一栏数字。
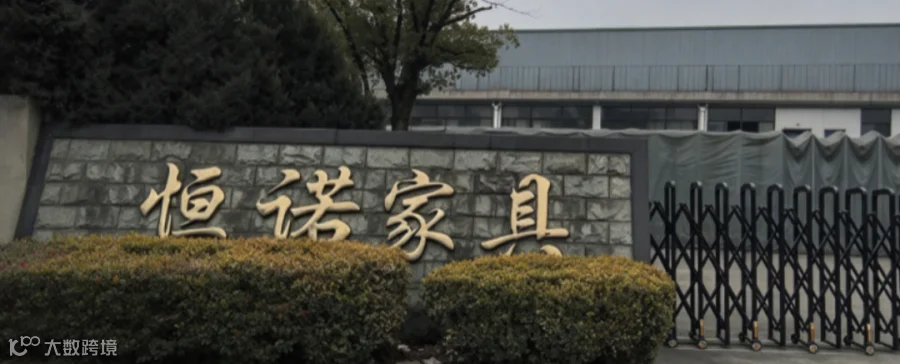
根据恒诺家具2025年的年报,其参保人数竟然只写着:1
巅峰时的它有两万多平方米的厂房,百分之百的出口欧美的产品,最后却只剩下了一个人默默经营,没有人知道那一个人是谁。但当一家工厂的全盛就此缩合为一个人之时,它就已真正的倒下。
十月,杭州萧山法院裁定它资不抵债:总资产6057 万元,负债1.21亿元,净资产负6062 万元。股东和外部投资方都放弃了重整。

订单走了,厂子关了,这本来只是个平常故事。
可是偏偏这样的故事近期频繁上演!
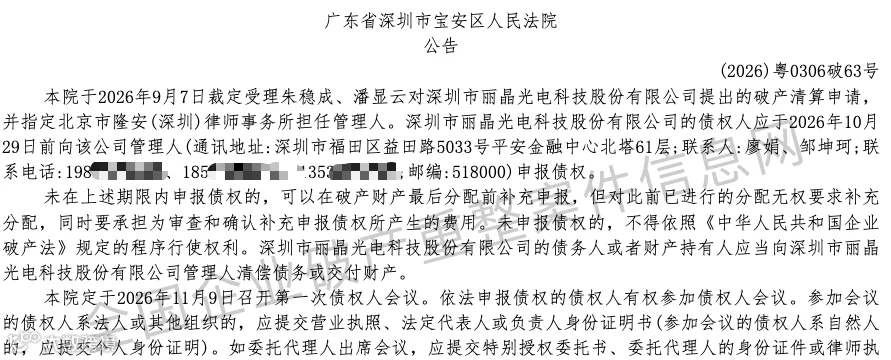
近日刚传开的消息,9月7日,深圳的丽晶光电被法院裁定了受理破产清算,这家大厂22年的LED显示屏产品,销售到了120多个国家,占到了八成的比例出口欧美,营收3亿美元,还曾冲击深交所上市。
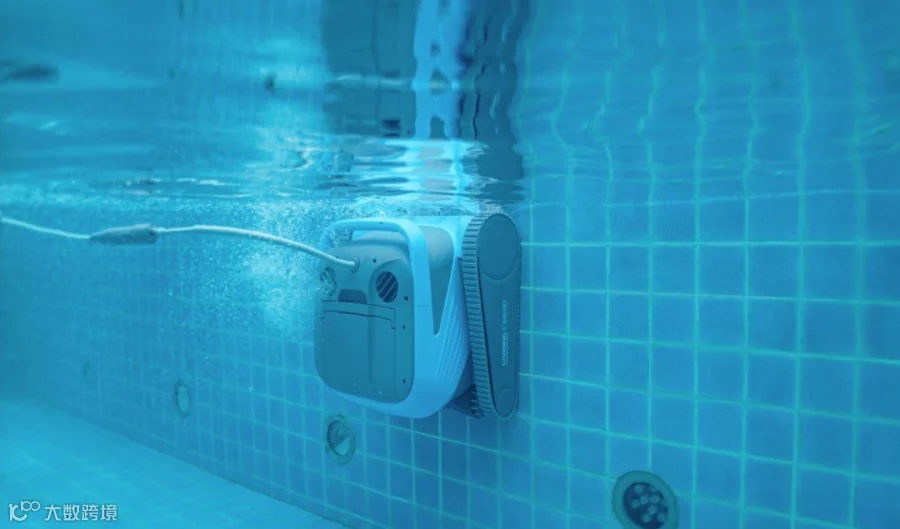
还有9月29日,泳池清洁机器人品牌SMOROBOT的母公司智橙动力也悄然提交了预重整的申请,力图盘活企业。成立才五年的这家团队背后却有着两大互联网巨头的背景——团队成员分别来自微软和小米的企业人才,还有大疆的团队骨干,也就是说,这家团队的技术基础非常雄厚,再加上科沃斯的几千万的投入,完全可以把技术做到极致,然而如今也面临破产重整的巨大压力!

最近的一家,10月15日,跨境通公告,其旗下品牌深圳飒芙被宣告破产,标志着这家曾经的跨境电商大卖的落幕。它更出名的时候它叫ZAFUL,仅2019上半年的注册用户就高达2822万,当时不少的媒体都将其誉为“下一个SHEIN”。

二十四年的,二十二年的,十二年的,五年的。做家具的,做LED的,做机器人的,做快时尚的。一个都没躲过去。
如果每家的倒下的原因都不一样,那他们为什么倒在了同一个季度?
先看恒诺家具,把自己活成了一道工序。
2002年以皮革为起点,2009年转战家具行业至今,二十多年只做一件事——外商给图纸,恒诺管产品的成本和交期,客户、定价、渠道全都在海外的买家手里。
随着2025年美国对家具关税的加征,越来越多的采购商都把产能挪去了越南、墨西哥等国。订单开始像退潮一样往下走,可惜它再也找不到一个新的市场托底了,最终将其推向了破产。破产是上游供应商申请的。
这家工厂把自己活成了一道工序。如今不仅工序可以被替代,甚至连工厂也会被取代。
丽晶不一样,它不是“没本事”,反而是“太有本事”。
从2011到2013年,其境外收入的占比由原来的34.38%拉到了高达61.54%,在账面上极为“漂亮”。但其漂亮的表面下却藏着一个不妙的数字——同期的出口退税额分别约占当年利润的52.81%、65.74%和82.24%,这意味着公司的真实盈利能力大打折扣。
退税没问题,但当企业的八成利润都源自政策的便利而非产品的自身竞争力时,盈利能力也就不归自己管了——它取决于外贸的规模、汇率的波动以及海外的订单的到来与否。
此外还要加上标准品价格战、工程垫资、12万平方米基地每天的折旧,都在对公司的财务造成巨大的压力。
以及最要命的那一刀——公司刚刚发出的公告称,原总经理竟通过美国的子公司——挪用了超1400万美元的公司的巨款。但由于所有的客户、账户、库存、应收账款都集中在境外,母公司看不见。

智橙最让人唏嘘,它栽在三个坑里。
因为它连赛道都没选错——泳池清洁机器人,300到1500美元,正踩在欧美庭院经济上,却栽在三个坑里。
首先是品控:Tank C1的不断出问题,水下设备经常故障,不能寄回国内维修,只能在海外就地建点囤备件,沉重的售后服务变成了吞噬现金的机器。
然后是应收款:欧美的主战场并非是在亚马逊上,而正是通过在各个欧美的本地泳池门店销售,账期最长达18个月。
最后是库存:旺季前半年的货全都提前发到海外的仓库中去,将钱都压在了海外仓中。
可惜2025年旺季的销售却一塌糊涂,应收的加上一大批的存货接近5000万元,而它成立以来却才将近一亿的销售额。

飒芙的前半身可以说是跨境人的梦想。
2014年,ZAFUL从泳装赛道切入欧美年轻女孩的衣柜,凭借着高频的上新和与各大网红的深度合作把流量灌进了自营独立站,开了20多个国家的站点,一时风光无比,被誉为“下一个SHEIN”。

可惜的是,随着母公司环球易购资金链出问题后,其主营业务也就由飒芙等主体接了过来,不过壳换了,但其历史的包袱却还没能切干净。跨境通在问询函里写得很直白:受母公司被申请破产的影响,飒芙的商业信用下滑,供应商要求增加信用保障。
伴随业绩的持续下滑,2023年底该公司的净资产已一落千丈,负债了1444万元,到2025年,该公司的亏损高达约1.37亿元!
以上就是这四家公司倒下的故事,可是他们的原因还是不像:一个没品牌,一个靠政策,一个品控翻车,一个被母体拖下水。
但其实,他们倒下的姿势虽然不一样,流的却是同一种血。
先看它们花钱的方式,四家不同生意都如一脉:
每赚一块钱就得先掏出一块多的“成本”去垫上。从恒诺的厂房到丽晶的产线,从智橙的备库存到飒芙的买流量,都在这样运作。
跨境这门生意从来不是先收钱后发货,钱得先变成固定资产、存货、应收的账款和还没转化成的广告费等,这就意味着当商业的火热时,我们把它的规模效应当作优点,而一旦商业的风头一过,生意就一慢再慢,它就变成了一大堆的沉没成本。
再看客户结构,他们的客户太单一了!——恒诺的产品百分之百都出口欧美,丽晶的产品也是八成以上出口欧美,而智橙的货更是压在少数几家门店手里,飒芙则都押在了Meta的买流量上,只要平台的算法一改,就得跟着一起改命。
这种时候要的不是增长的第二曲线,是如何在下行时获得第二条现金流。
还有一件在资产负债表里:四家全是长资产、长应收、短应付。客户账期30-90天,而线下渠道的账期则更是到了18个月,工程按节点回款;存货要提前半年就到位,大部分的钱都压在了海外仓中;而那些应付的款却都是月结月付的,甚至有的就直接实时扣款了。
增长时靠新订单滚动,看不出问题;然而一旦销量的增速度开始慢下来,缺口当天就暴露了。
所以它们不是亏死的,是转不动的。
再往更深的层面上,是它们都没有定价权。恒诺的在采购商的手里,丽晶的在同行的价格战中,智橙的则在渠道商手中,而飒芙的在流量平台手中。
成本涨了自己吞,汇率动了自己吞,关税加了自己吞。
而最不像问题却最可能成为最大的隐患的是,它们都靠着输血活着。恒诺靠订单惯性,丽晶靠退税红利,智橙靠融资优势以及飒芙靠上市公司的体系。
没有一样是企业能控制的。把活命的钱押在自己控制不了的变量上,几乎就等于把公司的命运都交给了运气!
恒诺真的不专业吗?它在那个模式里活得比谁都专业。丽晶真的不会做生意吗?它把退税、产能、出口做到了极致。智橙有微软、小米、大疆等行业顶级团队的加持,飒芙曾手握近三千万的用户。这些人不比谁笨。
他们不是输给了对手,而是输给了自己站的那个位置。
四家都处于价值链的中间,上游不掌握原料、技术标准,下游不掌握用户和数据。中间这一层的利润,是上游成本加下游流量两头挤完之后的渣。
但近二十年来,这里却始终占据了最有利的位置——上下游之间的存在着道看似不可逾越的“墙”——信息差、渠道、产能。现在墙在塌。

更麻烦的是,随着墙的塌陷,原本的中间层并未消失,而只是换了个新的甲方。
此前恒诺给采购商代工,而客户、产品的定价以及其所处的销售渠道都在别人手中。现在很多卖家给平台代工,定价、流量、用户数据同样在平台手里。全托管把中间层重新组织了一遍,甲方从采购商变成了平台。
模式没变,只是换了个名字。结构不改,恒诺的故事就一定会在平台的卖家身上不断地重演。
这一行业的最大的反常识是,规模本身不是资产,而是负债。
跨境的“大”必须用库存、应收、投放预出去——“大厂”的“大”,其本质是预付款的大。订单充足时,它们是自己的护城河,可产能的利用率一落,折旧、维护、人工的钱一分都不少,曾经帮他们做大的东西,转头就来收拾他们。
值得我们记住的是:真正的护城河不在于你的供应链的效率高低,而在于你手中掌控的资金的周转效率有多高。
同样是1个亿的GMV,一年周转四次和一年只能周转一次半的企业相比,其自有资金的差距就将近三倍了。这解释了矛盾:赛道在跌,有人在赚。
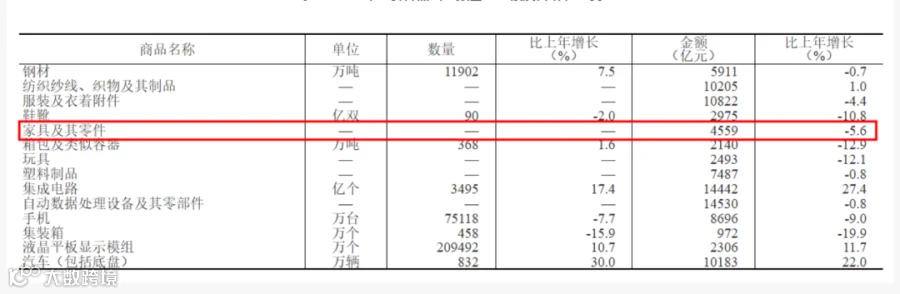
2025年家具的整体出口下滑5.6%的背景下,规模以上企业营收利润率只有4.1%,恒诺就倒在这个背景里。同一年,恒林股份却凭借着对线上的数据进行精准设计和高效补货,依靠着代工的基础又推出了自主的品牌,营收116.77亿元,同比增长5.88%。
竞争早就换了赛道,从对流量的争夺、对价格的拼杀转向了对资金的更高效的利用。
回到开头那个问题:它们为什么倒在同一个季度?本质是共享同一套结构。外部冲击只是扣了一下扳机,子弹几年前就上了膛!
还有一个更温和、也更让人后背发凉的角度:这四家当年做的,都是当时的正确答案。
恒诺做纯代工是对的,订单稳定,不必投品牌。飒芙买流量是对的,那时Facebook的ROI还挺好看。智橙众筹加冲榜是对的,新品类需要声量。丽晶吃退税也是对的,那是制造业扩张最划算的年头。
它们的失败,不是当年做错了。是当年那个正确答案过期了,而没有人换答案。所以真正该担心的,不是自己现在做错了什么。而是你现在做对的事,还能对多久。
真正的出海能力,不是把货卖到180个国家。是让钱,在180个国家里,安全地转回来。
砸90亿拿地,布局13国,跻身东南亚头部,涨幅达150%,TikTok全球化布局持续提速!
把宠物缩小放进戒指盘,一个月新增6646次收藏!Etsy这款定制礼物,凭什么如此受关注?
一件小卫衣卖出3.5万件!TikTok又跑出一个POD新选品思路!
最新!韩国征27.96 %,泰国征30 %,越南征17.45%,巴基斯坦征24.55 %,亚洲国家为何密集对中国启动反倾销税?
上架不到两个月卖出5.5万件!TikTok这盒圣诞捏捏乐,火在哪里?
10亿货款、2.9亿美元罚单、2276万骗税外贸大案:当"单据是真的"不再等于"生意是真的"!
— end —
