

成立三年的中国Biotech,三篇层层递进的长效化专利,一款I期临床分子——吉利德用12.75亿美元首付现金、以“收购项目”而非“授权”的方式,把瀚辰星泰口服IL-23R抑制剂一并打包带走
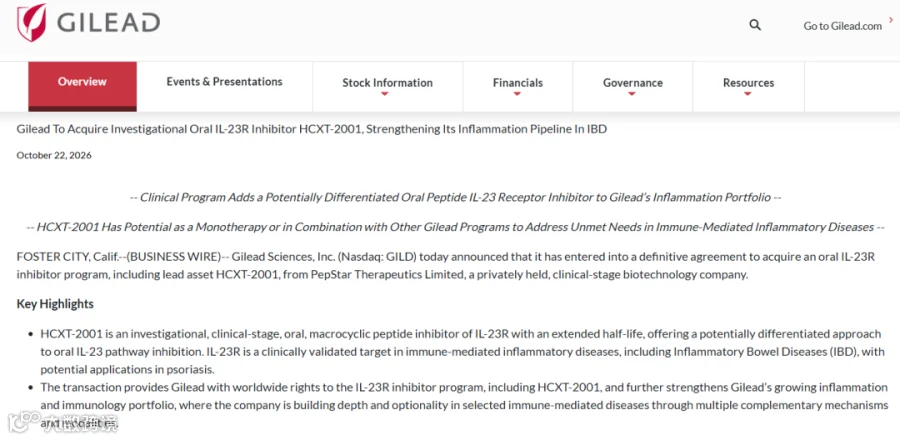
10月22日(美东时间),吉利德科学宣布达成最终协议:以12.75亿美元的首付现金,从PepStar Therapeutics(瀚辰星泰)收购一个口服IL-23R抑制剂项目——包括主要资产HCXT-2001,一款正处于I期临床试验的口服大环肽IL-23R抑制剂。交易预计2026年第四季度完成,将使吉利德2026年第四季度的每股收益减少约0.79至0.83美元。
注意交易的形式:这不是常见的“授权许可”,而是直接收购整个项目——吉利德拿到的是包括HCXT-2001在内的IL-23R抑制剂管线的全球权利。一款I期分子换12.75亿美元首付现金,且以收购而非授权的方式完成,这在近年的国产创新药出海案例里,都是相当罕见的规格。
交易结构
吉利德 × 瀚辰星泰:口服IL-23R抑制剂项目收购
对价:12.75亿美元首付款现金(交割时支付,按惯例调整)
标的:口服IL-23R抑制剂项目全球权利,包括主要资产HCXT-2001(I期临床,口服大环肽IL-23R抑制剂,半衰期延长)
交割:预计2026年第四季度,须满足惯例交割条件
财务顾问:Lazard(吉利德)、Centerview Partners(瀚辰星泰)
一、被抢购的分子:口服大环肽IL-23R抑制剂
HCXT-2001是一款口服大环肽(macrocyclic peptide)IL-23R抑制剂,目前处于I期临床。它的稀缺性来自两个交集:IL-23R是免疫介导炎症性疾病的临床验证靶点,覆盖炎症性肠病(IBD)、银屑病等大适应症——IL-23通路的核心地位已被乌司奴单抗、瑞莎珠单抗等注射剂反复验证;而口服大环肽则是近年才被跑通的新模态——既想要小分子的口服便利,又想要抗体级别的蛋白结合能力,大环肽是两者之间的“中间解”。
吉利德在新闻稿中特别强调了HCXT-2001的“半衰期延长”——这是口服IL-23R竞赛里的胜负手:该赛道目前唯一的上市品种、强生的Icotrokinra需要每日一次给药,谁先把给药频率拉到每周一次甚至更长,谁就能在IBD这种终身慢病里重新定义依从性。而HCXT-2001的半衰期延长设计,恰好打在这个点上。
二、“专利刚公开”:三篇专利铺出的长效化路线
回到标题里的那句话——专利刚公开,就被抢购。公开信息显示,2026年1月至9月,瀚辰星泰共公开了6篇PCT国际专利:三篇围绕IL-23R环肽铺出层层递进的长效化设计路线,另外三篇则把平台伸向了TNFα多环化合物这一自免老靶点的新分子形式——
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
半年之内,IL-23R方向的裸环肽、脂肪酸修饰、白蛋白结合片段三条长效化路径全部落子;1月、7月、9月又连续公开三篇TNFα多环化合物专利——平台向自免领域的第二个核心靶点扩张的意图,几乎写在纸面上。这种“把设计空间一次性写满”的专利布局,意味着MNC看到的不是一款分子的专利,而是一条可以持续迭代分子、甚至切换靶点的平台管道。更耐人寻味的是IPBA那条路线:4-(对碘苯基)丁酸在业内最核心的应用场景是分子影像与靶向放射性核素治疗——同样的白蛋白结合化学,既能做长效化,也可能通向诊疗一体化。买方看中的,或许正是这条技术路线往外延伸的宽度。交易与专利公开的时间线也值得对照:最早的专利今年1月公开,最新的9月公开,10月吉利德即宣布收购——“专利刚公开就被买走”,说的就是这个速度。还需要留一个边界:本次收购标的明确为“口服IL-23R抑制剂项目”,TNFα方向的三篇专利是否随包移交,公告并未披露。
三、赛道对照:口服IL-23R已被“验证”,梯队正在拉开
吉利德抢购的前提,是这条赛道已被强生验证。2026年3月18日,FDA批准强生与Protagonist合作开发的Icotrokinra(商品名Icotyde)——全球首个获批的口服IL-23R拮抗剂、全球首个口服靶向环肽药物,用于中重度斑块状银屑病;III期ICONIC-LEAD研究显示,24周时74%的患者皮损几乎清除、近半数完全清除;8月27日,该药又通过优先审评在中国获批(盐酸伊可白滞素片)。一款每日一次的口服多肽,做出媲美注射生物制剂的皮损清除率——口服IL-23R的“可行性”就此盖章。
国内梯队的推进速度同样在加快:
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
梯队的含义很直白:上市验证(强生)→II期卡位(翰森)→I期被收购(瀚辰星泰)→早期布局(信立泰等),口服IL-23R已经形成一条完整的价值传导链,每一档都有MNC在场外接应。
四、吉利德的算盘:炎症管线拼图,拼到IBD
对吉利德而言,这笔收购是其炎症产品组合的最新一块拼图。吉利德CMO Dietmar Berger在新闻稿里说得很具体:HCXT-2001有单独或与口服α4β7整合素抑制剂emvistegrast(GS-1427)联用的潜力,作为IBD患者的日常口服治疗。翻译一下:α4β7抑制剂管肠道定向免疫细胞迁移,IL-23R抑制剂管炎症通路上游——吉利德想把IBD做成一套“全口服”的组合方案,而这正是吉利德炎症战略的四个重点领域(IBD、2型炎症性疾病、狼疮、B细胞介导自免)里最重的一块。
回看吉利德2026年的出手节奏,拼图的颗粒度也在变细:收购Ouro Medicines拿下BCMA/CD3双特异性T细胞衔接器(21.75亿美元)、收购Tubulis(50亿美元)加码ADC、再以12.75亿美元首付款收购瀚辰星泰的口服IL-23R——三家被收购的公司全部来自中国或背靠中国早研资产。吉利德在HIV和肝炎之外的第三曲线,正在用“买中国早期分子”的方式快速搭积木。
五、瀚辰星泰:三年,一个平台,12.75亿美元
卖方的成色同样值得记录。瀚辰星泰创始人兼CEO郭海兵博士的履历是标准的“外企研发主干线”:西弗吉尼亚大学博士、哈佛大学博士后,2010年后先后在诺华和强生从事肿瘤、肝纤维化创新药研究,2017年加入济民可信集团任研发负责人、首席科学官、集团副总裁,2023年创立瀚辰星泰。投资方阵容则覆盖了国内头部生命科学基金:红杉中国、夏尔巴投资、江远投资、礼来亚洲基金、斯道资本。
从创立到被收购,这家公司只用了三年。郭海兵在新闻稿里说,“我为我们的团队在短短三年内取得的成就感到无比自豪”。12.75亿美元的首付款背后,是三篇层层递进的国际专利、五项覆盖中外的临床登记,和一个被两家顶级财务顾问(Lazard与Centerview)分别代表的交易结构——中国Biotech的“三年叙事”,第一次以12.75亿美元首付现金的方式被完整兑付。
