

今日上午,食土商会茶叶专业委员会发布了“中国1-9月茶叶进出口量减价增”的消息:
2026年前三季度,中国茶叶出口量同比降了3.9%,出口额和均价分别涨了3.2%和7.4%。
“量减价增”四个字听起来像一句好消息。但把它拆开,你会发现它更像一场结构性的出清:低价大宗订单在退潮,高附加值产品在接棒。中国茶出口正在从“谁买得多”转向“谁买得贵”,而这两件事,往往不是同一批人。
过去五年,中国茶出口的主线是“非洲保量”——摩洛哥、塞内加尔、加纳这些国家用大宗绿茶撑起了出口规模的盘子,但均价被压在3美元上下。2026年前三季度的数据告诉我们:这个盘子正在缩水,而缩水的那部分,恰恰是过去最稳定的低价基本盘。
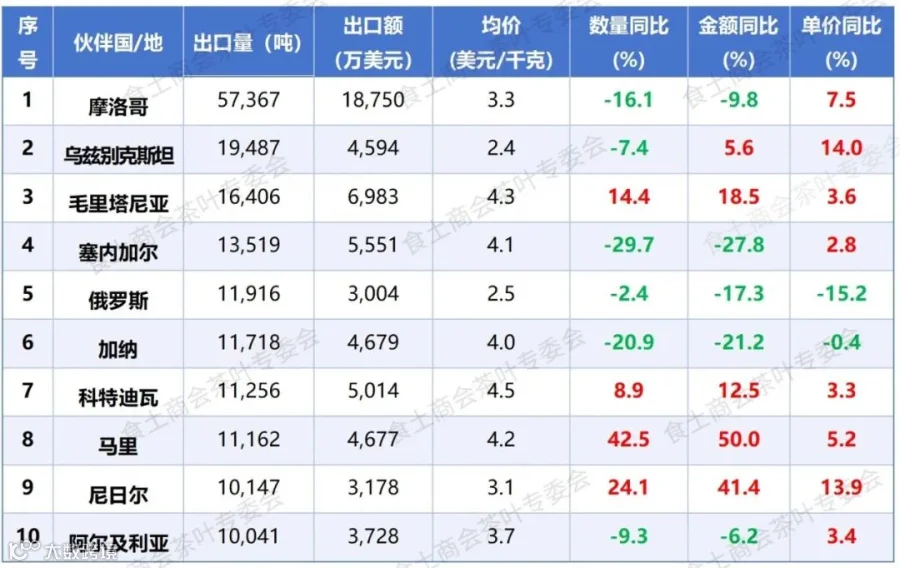
2026年1-9月中国茶叶主要出口国家和地区(前10位)(来源:食土商会茶叶专业委员会)

谁在退潮?

看出口量跌幅最大的市场,信号非常集中。
塞内加尔,2026年上半年出口量下滑32.5%,前三季度出口量1.4万吨、金额5551万美元,量额降幅分别达29.7%和27.8%,是主要市场中降幅最大的。
摩洛哥虽然仍居出口量第一,但上半年出口量下滑13.7%。
俄罗斯出口量下滑12.6%,均价降幅更是达到15.2%。
这些市场的共同特征是:以大宗散装绿茶为主,均价低,对价格极度敏感。
塞内加尔、摩洛哥、俄罗斯的出口量收缩,不是中国茶“卖不动了”,而是这部分低价订单本身在减少——可能是目的国需求收缩,也可能是中国出口端在主动或被动地减少低利润供给。
湖南的数据提供了一个微观佐证。2026年前两个月,湖南茶叶出口量同比下降16.16%,但出口额逆势上涨3.27%,均价从每吨2万元提升到2.34万元。当地企业的原话是:“量减价增的态势,折射出外部市场收缩、行业竞争加剧的现实压力”。换句话说,低价订单在流失,但留下来的订单价格更高了。

谁在接棒?

出口均价从2025年同期的3.6美元左右升至3.9美元/千克,涨幅7.4%。这个涨幅不是因为老客户涨价实现的,而是出口篮子里装的东西变了。
量减价增背后,是“低附加值散茶比重下降、高附加值产品占比提升”。具体到数据上,几个信号值得注意:
贵州的“逆势样本”。2026年上半年,贵州茶叶出口量只有2278.72吨,同比增长8.5%,但出口均价达到6.94美元/千克,跃居全国第二,同比上涨28.4%。贵州靠的不是规模,而是抹茶、碾茶等高附加值产品出口占比的提升,以及“干净黔茶”对标欧盟的农残标准带来的生态溢价。一个出口量不到全国零头的省份,均价接近全国均价的两倍。
品类结构也在微妙位移。2026年前三季度,乌龙茶、茉莉花茶、白茶出口量呈上涨态势,其中茉莉花茶出口量6258吨,白茶337吨。绿茶作为88%出口量的绝对基本盘,出口量25.7万吨,呈下降趋势,但均价在微升。这意味着,出口量的“减法”主要发生在最底层的低价绿茶散单上,而中高价位品类的“加法”正在部分对冲这个缺口。
进口端的镜像同样耐人寻味。前三季度中国茶叶进口量下降18.9%,但均价上涨10.7%。其中马黛茶进口量暴增141.5%——这个品类在中国几乎没有生产基础,它的增长纯粹是消费端驱动的“新需求”。进口在“挑更贵的”,出口也在“挑更贵的”,两条曲线指向同一个方向:中国茶叶贸易的竞争维度,正在从“有没有”转向“值不值”。

“价增”稳不稳?

必须泼一盆冷水。“量减价增”的“价增”,目前还很不均匀。
前十大出口市场中,俄罗斯的出口均价降幅最大,达15.2%,降至2.5美元/千克。这说明低价市场的价格竞争并没有消失,只是在整体结构中的权重在下降。而“其他花茶”出口量增幅最大达54.5%,但均价降幅也最大达42.2%——一个小品类可以靠放量把价格打下来,这恰恰是“低价走量”逻辑的顽固残留。
更关键的问题是:塞内加尔们减少的订单,究竟是暂时的需求波动,还是永久性的份额流失?
如果是前者,均价回升只是周期性的数字游戏;如果是后者,那意味着中国茶出口正在经历一次真正的“客户换血”——从依赖少数几个低价大客户,转向更分散、更高价值的市场组合。后一种情况才是值得兴奋的,但它需要证据:新兴市场(如马里出口量增长42.5%)能否接住传统市场丢掉的量,以及高附加值品类能否持续撑住均价。