

人形机器人正在告别单纯的题材炒作,进入“样品送样→小批交付→产线爬坡”的产业验证阶段。2026年上半年,全球人形机器人销量已达3.6万台,超过2025年全年水平;我国整机产品突破400款,预计全年产量突破10万台,全球收入前五被中国厂商包揽。这意味着投资框架要从“谁沾边”切换到“谁进供应链、谁有收入、谁有毛利”。
下面按整机 → 执行器总成 → 精密传动 → 电机与灵巧手 → 材料零部件五层,梳理核心公司亮点与投资逻辑。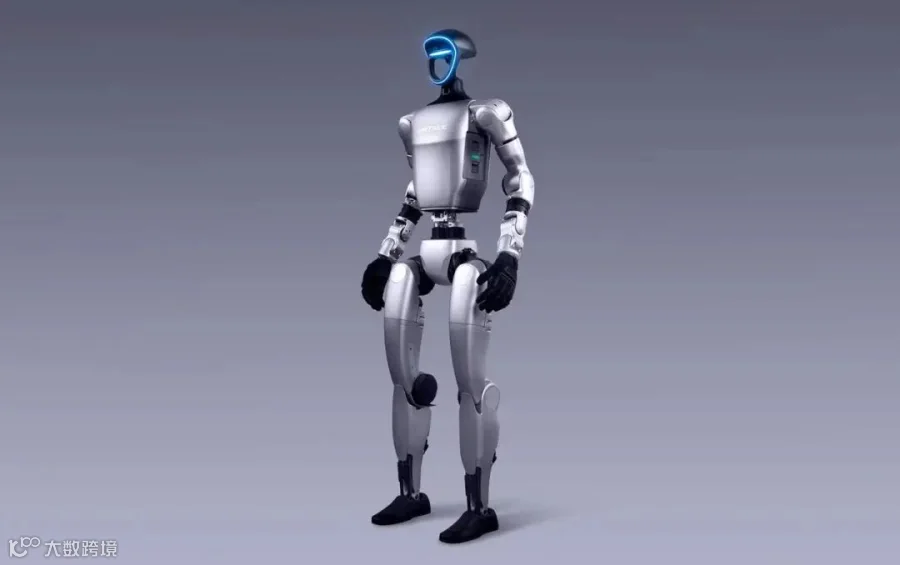
一、产业投资主线:为什么看上游零部件+头部整机
人形机器人单台价值量中,零部件占比七成以上,核心环节集中在:
-
关节执行器总成(电机+减速器+丝杠+驱动器集成) -
谐波减速器(轻载关节刚需) -
空心杯/无框力矩电机(灵巧手、上肢) -
微型传动系统(手指关节) -
丝杠、传感器、轻量化结构件(增量替代)
机构主流看法分三层:
-
确定性优先:已进入头部整机供应链、有批量交付的零部件厂; -
高弹性:丝杠、六维力传感器、电子皮肤等国产替代早期环节; -
整机审慎:宇树等头部已盈利,但多数整机厂仍亏损、估值波动大。
关键判断:这轮行情的分水岭是“有无头部客户定点+有无中报收入印证”,纯概念小票会被淘汰。
二、整机龙头:宇树科技(688836)
核心定位:全球人形机器人出货量第一的国产整机标杆。
核心数据与亮点
-
2025年人形机器人出货超5500台(纯人形,不含轮式),全球第一 -
2025年营收16.99亿元,人形机器人收入8.68亿、占比51.07%,首次超过四足业务 -
2025年扣非净利5.91亿元,是国内少有盈利的具身智能公司 -
2026H1营收11.52亿(同比+48.54%),归母净利2.74亿 -
四足机器人累计销量超3.3万台,构筑供应链与成本底座
投资逻辑
-
商业化先发:科研、展演、工业试点订单真实,产销率超90% -
软硬一体:IPO募资近半投入模型研发,押注VLA/WMA“大脑”能力 -
规模效应:出货量放大→单台成本下行→护城河加深
注意点:增速基数抬高后同比会自然回落,估值已含较强预期,波动大。
三、执行器总成:三花智控(002050)
核心定位:从热管理跨界机器人“关节总成”,特斯拉链核心 Tier1 候选。
主业基本盘
-
2026H1营收169.0亿(同比+3.92%),净利20.44亿 -
空调冰箱零部件占61.8%、汽零占38.2%——主业现金流厚
机器人业务亮点
-
机电执行器(旋转执行器、灵巧手微阀、液冷散热)进入批量交付与产线爬坡阶段 -
杭州基地规划投建机器人执行器专线,海外基地同步布局 -
热管理+阀泵电机技术同源,关节温控/液冷具备差异化
投资逻辑
-
主业打底,机器人业务是“期权型弹性” -
深度绑定头部客户审厂节奏,若特斯拉Optimus放量,执行器单价价值量高
风险提示(必须说清)
2026上半年机器人执行器尚未形成显著收入贡献,当前仍属“爬坡期”而非“利润奶牛”。看三花本质是看1-3年后执行器放量,不是当期业绩。
四、精密传动:绿的谐波(688017)
核心定位:国产谐波减速器龙头,人形轻载关节核心标的。
经营情况
-
2026H1营收3.485亿(同比+38.64%),归母净利7011万(同比+31.25%) -
谐波减速器及金属部件占比82.67%,机电一体化产品占比15.7%
核心优势
-
国内谐波减速器国产替代标杆,精度/寿命/一致性已对接头部整机 -
单台人形机器人谐波用量可达14套以上(手腕、肘部、灵巧手) -
机电一体化产品提升单机价值量,从“卖零件”走向“零件+模组”
投资逻辑
-
属于零部件里确定性较强的一档:原有自动化/半导体设备需求打底 -
弹性来自人形单机用量 × 整机出货量
风险:若人形放量慢于预期,短期估值偏贵;需跟踪头部客户定点份额。
五、电机与灵巧手:鸣志电器、兆威机电
鸣志电器(603728)
定位:运动控制+空心杯电机,卡位灵巧手驱动环节。
-
2026H1营收15.67亿(同比+19.21%),净利3720万(同比+38.01%) -
控制电机及驱动系统收入占比88.15% -
产品覆盖空心杯电机、步进/无刷/伺服、关节模组、舵轮
亮点
-
灵巧手对空心杯电机精度、功率密度要求极高,鸣志是国产替代代表 -
同时覆盖上肢关节、移动底盘,不止“手指” -
原有自动化设备客户基础,机器人是增量场景
逻辑:灵巧手自由度提升(17自由度甚至更高)→ 单机电机数量提升 → 鸣志弹性在“量×单机价值”。
兆威机电(003021)
定位:微型传动系统 + 灵巧手总成稀缺标的。
-
2026H1营收8.164亿(同比+3.80%),净利7465万(同比-34.10%) -
微型传动系统占比61.97%,精密注塑件占比33.85% -
灵巧手产品商业化推进中
亮点
-
微型齿轮箱+微型驱动适配手指关节,精度与体积优势明显 -
已发布多自由度灵巧手模组,向“总成”而非单纯零件延伸 -
客户拓展若落地,是A股灵巧手整手环节稀缺标的
注意:当前净利下滑,说明机器人业务还没反哺报表,属于高弹性+高验证不确定性标的。
六、材料与零部件延伸:大业股份、浙江荣泰
这两家不算核心主线,而是“传统主业+机器人外延”,投资时要降预期。
大业股份(603278)
-
主业钢帘线(48.26%)、胎圈钢丝(42.14%),机器人业务极小 -
子公司与北邮签订人形机器人腱绳材料与感知功能开发协议 -
2026H1净利-6399万,同比转亏
定位:腱绳材料(绳驱灵巧手/关节)早期技术合作,偏主题验证期。
浙江荣泰(603119)
-
主业云母复合材料占88.94%,机器人精密结构件占10.69% -
已向国内外客户交付机器人零部件,泰国基地推进 -
2026H1营收8.984亿(同比+56.93%),净利1.501亿(同比+21.67%)
定位:结构件/绝缘件切入机器人本体,主业增长稳,机器人是附加弹性。 机构也将其列入丝杠/结构件延伸观察池。
七、核心公司一览(投资属性分层)
|
|
|
|
|
|
|---|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
八、投资逻辑总结
主线一:跟确定性绿的谐波、三花智控(主业兜底)、宇树供应链——看的是“有没有进链、有没有交付”。
主线二:跟弹性兆威机电、鸣志电器、浙江荣泰——看灵巧手自由度提升、单机价值量上升。
主线三:避坑
-
只发公告没收入 → 慎追 -
净利还在下滑但故事很满 → 看订单而非PPT -
整机厂多数未盈利 → 宇树是少数例外,别把二三线整机当宇树估值
产业节奏:2026是“量产元年”提法频现,但真实利润兑现大概率分两波——
-
第一波:零部件厂收入起量(减速器、执行器、电机) -
第二波:整机厂规模盈利、软件模型成壁垒
风险提示
-
人形机器人整体仍处早期,部分场景靠科研采购和展演,真实工业复用率待验证 -
特斯拉Optimus节奏、国内整机出货若低于预期,供应链订单会延后 -
概念股估值已含远期预期,业绩兑现慢于股价会回撤 -
文中经营数据来自半年报/招股书口径,机器人业务占比多数仍小,需动态跟踪季报