大数跨境

CENYU | 2026年深圳第三季度市场报告

CENYU | 2026年深圳第三季度市场报告 CENYU森裕咨询
2026-10-23
4
导读:2026年第三季度深圳写字楼租金跌势趋缓,为每平方米每月130.97元,环比降低1.70个百分点,其中甲级含顶级写字楼环比下降1.64个百分点,

 总览


2026年第三季度深圳写字楼租金跌势趋缓,为每平方米每月130.97元,环比降低1.70个百分点,其中甲级含顶级写字楼环比下降1.64个百分点,接近每平方米每月139.15元;同时三季度无新项目入市,市场迎来年内首次供应空窗,前三季度全市累计新增供应21.6万平方米。全市整体写字楼空置率环比下降0.57个百分点,净吸纳量仍保持活跃态势。


2026年第三季度无新项目入市;市场成交以TMT、专业服务、金融行业为主。本季度全市整体写字楼空置率环比下降0.57个百分点,其中甲级含顶级写字楼空置率环比下降0.81个百分点。全市整体平均租金延续下行,环比下降1.70个百分点,甲级含顶级写字楼成交租金录得每平方米每月139.15元。


全市整体写字楼净吸纳量仍保持活跃,甲级含顶级写字楼净吸纳量为94,357平方米。


本季度核心商圈甲级含顶级写字楼净吸纳量为78,352平方米,空置率环比下降0.91个百分点,录得34.89%;成交租金继续走低,但降幅稍有放缓,环比下降1.71个百分点,为每月每平方米147.51元。


各主要商圈写字楼目前尚未止跌,科技园、前海、CBD和宝安商圈成交租金降幅分别为2.3%、1.8%、1.7%和1.7%。


2026年第三季度,全市顶级、甲级写字楼成交面积占比环比均有上升。外资企业成交面积占比环比上升1.7个百分点,成交数量占比环比下降0.4个百分点,内资企业仍然是市场成交的主导力量。TMT、专业服务、金融行业成交面积占比约为全市的三分之二。


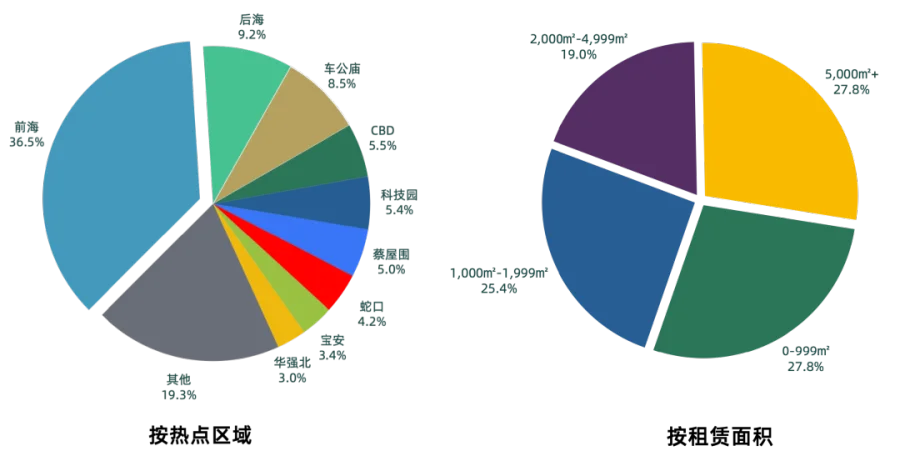
本季度前海商圈成交面积占比较大,约为全市的36.5%;此外,后海、车公庙、CBD及科技园等商圈也有众多企业落位。

从成交面积来看,本季度5,000平方米以上和1,000平方米以下企业的成交面积占比最大。


2026年深圳写字楼三季度进入阶段性供应空窗期,全市及甲级写字楼空置率同步回落,净吸纳量保持活跃,但租金尚未止跌。前海依旧是全市成交核心,TMT、专业服务、金融行业构成需求主力,内资企业持续主导租赁市场,外资需求亦稳步提升,大小面积段企业成为主要成交客群。中长期来看,供应压力阶段性缓解将持续优化空置水平,但租金修复仍需时间,核心产业片区优质甲级物业韧性更强,蔡屋围、宝安、蛇口等传统商圈租金承压仍将延续,楼宇品质与产业集聚度将持续决定项目竞争力。

森裕咨询是一家专注于为企业提供商业地产领域全周期管家式服务的咨询顾问机构,服务布局与行业资源覆盖全国,业务已落地90余座核心城市,形成高效协同全国一体化服务体系。我们以国际化标准搭建人才梯队,以全球化视野持续升级专业服务,致力于打造极致高效的服务团队,以卓越的服务品质推动行业革新进化。始终秉持“不辜负每一份信任”的核心价值观,致力于成为企业长久信赖的战略合作伙伴,持续为客户与社会创造更大价值。

【声明】内容源于网络
0
0
CENYU森裕咨询
CENYU森裕是一家专注于为企业提供商业地产领域全周期管家式服务的咨询顾问公司,服务经验和行业资源遍及全国80+城市,通过国际化人才培养,打造极致的专业服务团队。全方位为企业在不同发展阶段提供客观、专业、可持续发展的解决方案。
内容 26
粉丝 0
CENYU森裕咨询 CENYU森裕是一家专注于为企业提供商业地产领域全周期管家式服务的咨询顾问公司,服务经验和行业资源遍及全国80+城市,通过国际化人才培养,打造极致的专业服务团队。全方位为企业在不同发展阶段提供客观、专业、可持续发展的解决方案。
总阅读596
粉丝0
内容26