

烧碱期货主力合约在10月22日盘中加速下挫,日内跌幅一度超过5%,最低跌破1600元/吨,进一步刷新该品种挂牌以来的历史新低。
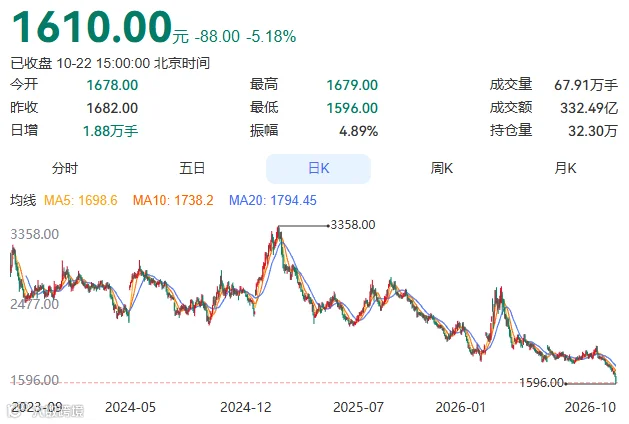
供给增量“泰山压顶”与需求占比“隐性塌陷”共振,叠加出口红利反转,烧碱价格跌至近5年低位。
今年烧碱价格之所以跌至如此低位,目前山东大型铝厂32%液碱采购价出厂560元/吨,市场报价590-630元/吨。(年内1月底工厂最低报价550元/吨,创5年多(2021年至今)新低),根本原因在于“内需失速+产能狂飙+出口反噬”的三重打击。一方面,新投产能持续放量叠加行业竞争加剧,导致区域性价格战频发;另一方面,氧化铝用进口矿比例增加致使单耗降至平均单耗80多公斤,需求占比下跌;同时,日韩泰三国低价出货,导致中国出口受阻、内外贸倒挂,过剩产能只能在国内市场“内卷”。
具体为以下三点:
一、 需求端:氧化铝扩产的“障眼法”与碱耗强度的持续下降
市场往往高估了氧化铝增产对烧碱的拉动作用。最新数据揭示了“碱耗逐年下降”的残酷现实:

备注:2026年前9月氧化铝用碱占比17.27%,为理论烧碱用碱+今年新投铝厂灌槽用碱总和/烧碱产量
用碱占比断崖式下滑:随着国内铝土矿品位下降及矿石整合、安环整顿、生产受限、产量下降至历史低位,氧化铝厂大量使用进口矿,导致单吨氧化铝耗碱量明显下降(今年平均已降至80多公斤)。反映在数据上,氧化铝理论耗碱量在烧碱总产量中的占比,从2020年的23.49%,一路单边下滑至2023年的20.67%,到2026年1-9月,已跌破20%大关,仅剩17.27%。
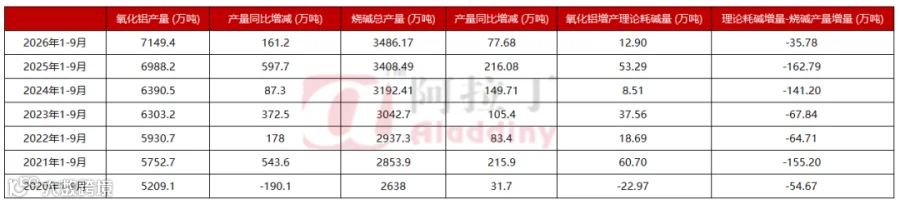
增量完全被覆盖:2026年1-9月,全国氧化铝产量同比增加161.2万吨,理论上仅带来不到13万干吨(12.9万吨)的耗碱增量。即便加上新投产能灌槽用碱(极限估算约28-30万干吨),铝用总需求增量撑死也就40多万吨。然而,同期全国烧碱总产量却增加了77.68万吨。假设把非铝行业(印染、造纸等)视作不温不火的"常量(零增长)",仅凭供给端增量,就足以完全碾压铝用需求增量,整体过剩格局确立。
备注:氧化铝作为烧碱最大下游,今年1-9月用碱量的增长仅有超40万吨;更何况非铝行业(如印染、造纸等)单一品种的用碱占比均远不及氧化铝,且呈高度分散状态,或难以提供超越氧化铝的需求增量,难以弥补烧碱剩余30多万吨的烧碱增量。
二、 供应端:产能狂飙下的“内卷”与区域价格战
烧碱价格之所以没有最低只有更低,核心在于供给侧的刚性扩张与行业竞争的恶化。
新产能持续放量:近几年烧碱产量一直在增加,每年新投产能大概在100多万吨。而今年至今,已投产约160万吨,11-12月仍有湖北、广西、浙江4个烧碱项目待投产(具体能否如期投产待定),产能增速远超需求增速,直接将行业推入严重过剩的泥潭。

区域市场惨烈厮杀:
河南市场:受河南某碱厂等新装置投产冲击,在投产初期,当地供需格局瞬间逆转,导致5月份河南液碱价格罕见地低于山东,并引发了河南碱向周边多省份(湖北、江西、重庆、四川、江苏)低价外销的局面。
华东市场:浙江地区自身有新产能释放,叠加江苏碱厂出口不畅,印染纺织行业不济预期,双重压力下,导致进入7-8月传统淡季时(6月报价基本已和江苏雷同),浙江液碱价格出现低于江苏的倒挂异象。
西南市场:今年重庆、四川、广西、贵州(贵州是50% 液碱)多套配套氯碱装置投产,西南区域液碱供给增加。重庆、贵州当地氧化铝企业采购烧碱采用比价机制,根据液碱、片碱的到厂送到价灵活调整采购结构;年内部分时段液碱到厂价优于西北片碱,导致部分氧化铝厂阶段性缩减西北片碱采购量,烧碱同质化竞争加剧。
三、 出口端:日韩泰低价“狙击”,外贸转内销加剧国内踩踏
作为消化国内过剩产能的重要缓冲垫,出口市场在今年8-10月份遭遇了严重的阻力。
替代与低价双重打击:除了部分印尼格林美、华友钴业于去年及今年逐步使用氧化镁基本实现大多数代替烧碱外,日韩泰三国对中国的出口市场形成了直接狙击。
8-9月份,日本及韩国先后以低于中国的出口价格签订订单;
8月下旬,韩国出现低于中国50%液碱FOB 330-340美元的成交:FOB 318美元/吨。
9月份,中国市场50%液碱FOB报价在320-330美元/吨之间,日本以低于320美元/吨的价格中标美铝(澳铝)订单。
同月,韩国市场甚至出现303美元/吨的FOB成交价格。
10月份,泰国更是以极低的送到CIF 350多美元/吨的价格与印尼下游签订订单。
内外贸倒挂与内销踩踏:连续三个月(8-10月)中国出口市场明显走弱,导致9-10月份外贸价格明显低于内贸,出现严重倒挂。这导致江苏、天津、山东的碱厂被迫将货源“转外销为内销”,进一步挤兑了国内市场。
这也是:江苏在9月底10月份出现32%液碱价格直线下跌50-60元/吨急于签单的原因之一;
及河北下游铝厂10月份3万多干吨液碱招标,天津签订量明显比前期增加;
山东东营碱厂即使在周边碱厂检修、且自身已与大型铝厂签订1万多湿吨50%液碱订单的利好下,考虑到检修结束及出口市场现状并未涨价。
四、 价格验证:数据印证近五年谷底
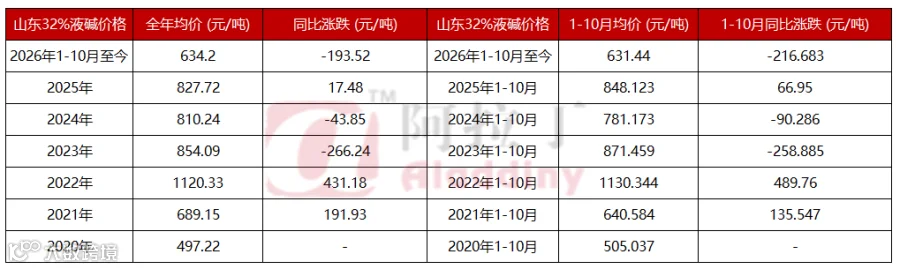
上述供需与出口的恶化,最终残酷地体现在了价格数据上。2026年1-10月,山东32%液碱现货均价仅为631.44元/吨,同比去年(848.12元/吨)暴跌216.68元/吨。今年年内1月底最低现货价格更是降至550元/吨,更创下了近5年多以来的最低报价。
总结:烧碱市场当前正经历一场深度的“去泡沫”过程。氧化铝单耗下降掩盖了需求的虚假繁荣,而每年百余万吨的新增产能叠加日韩泰低价抢单,让本就脆弱的供需平衡彻底破裂。只要新增产能不出现实质性叫停或大规模减产,国内烧碱这种“供给过剩下,区域互杀”的弱势格局就难以逆转。
时值年末,正是产业全年经营复盘、研判来年市场走向、开展2027年度长单谈判与货盘确认的关键窗口期。阿拉丁2026年度汇报会暨第十一届中国铝产业链策略会,定档12 月 9‑10日在广东・广州举办。覆盖全铝产业链研究,围绕铝土矿、海运物流、氧化铝、电解铝、烧碱、再生铝、铝消费、铝加工、预焙阳极、氟化铝、石油焦等板块,对2026市场复盘与2027趋势预判,输出详实数据、逻辑推演与情景判断。
诚邀行业同仁拨冗莅临! 报名电话:18001292180(小许)
