财务真正关心的是:这笔钱再投一次,公司能多赚多少?而营销团队回答的,可能只是:上一轮投放更高效了。真正缺少的,是双方都认可的一套判断依据:这笔营销投入,究竟能为企业带来什么?
Analytic Partners勘讯咨询(以下简称AP勘讯)的《从共识到共赢:CFO+CMO协同增长引擎》报告指出,营销团队通常更关注,营销投入带来了多少额外收益;财务则会进一步追问:算上产品、人员等相关成本后,公司真正获得了多少回报。两者并不矛盾,只是回答的问题不同,也因此不能用一套指标替代另一套。
订单增加了,利润也涨了吗?
想象一个品牌正在复盘中国市场的电商大促:平台后台显示订单量涨了,ROAS*(广告支出回报率)也更高了,于是营销团队申请追加预算。

但在财务看来,有个问题还没回答——订单是多了,公司实际多赚了多少?如果销量增长靠的是更大力度的折扣,或者更高的退货率,那么即使报表上的数字更漂亮,最终留下的利润也未必更多。因此,预算申请还需要把投放表现和商业成果连接起来,看清扣除商品成本、折扣、退货、履约和广告投入后,公司究竟多赚了多少。
同样的逻辑,也适用于观察市场增长。以中国市场的线上零售为例,国家统计局数据显示,2026年1—7月网上商品零售额同比增长4.6%。当线上整体消费都在增长时,品牌销售的上涨就不能简单归因于广告,也可能受益于整体市场的增长。董事会需要弄清的是:在“本来也会发生的增长”之外,营销投入究竟额外带来了多少销售?这些销售又贡献了多少利润?
从“销售报表好看”到“预算值得追加”,中间需要补上的正是这一层判断。
更高的ROAS*可以帮助营销团队优化投放,但无法证明这些订单都是新增的,也不能代表扣除全部成本后的利润。因此,营销团队需要保留执行层面的指标,同时说明这些指标与业绩成果之间,还差哪些环节。
* Return on Advertising Spend,广告支出回报率,即每投入一元广告费带来的收入。ROAS高只说明投放执行效率好,不等于这些订单都是广告带来的增量,也不代表扣除全部成本后的利润。
下一笔预算,依据是什么?
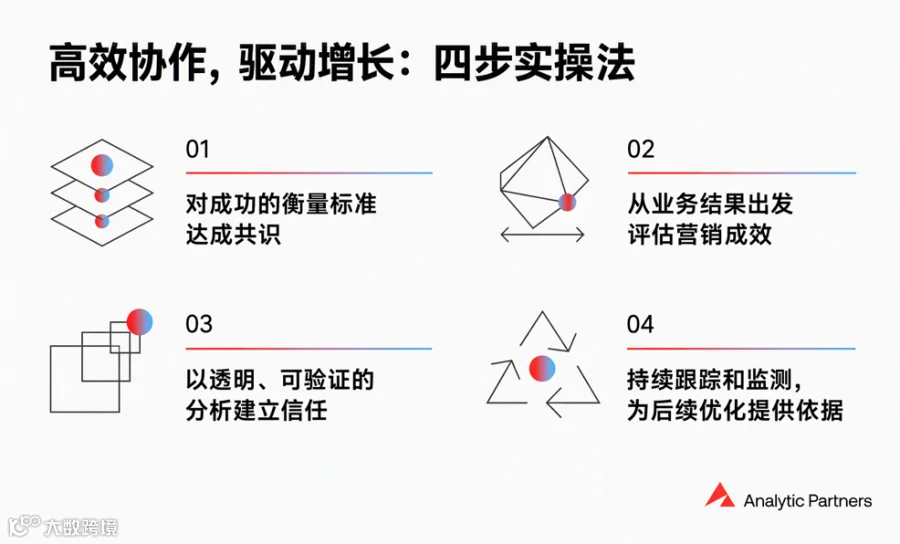
AP勘讯的报告中指出,营销与财务协作的关键,是对成功的衡量标准达成共识,从业务结果出发评估营销成效,以透明、可验证的分析建立信任,并持续跟踪和监测,为后续优化提供依据。 对营销团队而言,可以先从一个具体问题入手:这笔营销预算,要带来的是更多销售、新客户,还是利润的提升?
来源:AP勘讯报告《从共识到共赢:CFO+CMO协同增长引擎》
真正需要说清楚的,是预算背后的判断依据:预期能多赚多少、哪些成本要算进去、观察多长时间,以及判断成立依赖哪些假设。还没发生的复购,只能用来支撑预测,不能当成已经实现的成果。一旦利润率或退货率变了,团队也应知道哪一部分需要重新计算。
同样需要提前想清楚的是:什么情况下继续增加营销投入,以及当结果与预期不一致时该如何调整。如果预算背后的判断和衡量方式在一开始就达成共识,那么到了复盘时,就不需要再回头争论指标怎么算,而是可以更快看清哪些判断成立、哪些需要修正。
下一次预算会上,与其再放一张证明投放效率的图,不如多讲一页“这笔钱为什么值得投”的依据——对董事会来说,这可能更有意义。
“
结语
营销真正要证明的,不在于把“收益”的故事讲得圆满,而在于能把回报说清楚,也愿意把自己的假设拿出来验一验。
点击文末“阅读原文”,下载完整报告。
欢迎联系AP勘讯,了解更多详情。
>> 联系电话:+86-21-62141357
>> 官方邮箱:China@analyticpartners.com
热门文章|往期推荐
国庆销量涨了,下一笔预算就该继续加促销吗?
洞察 | 双11策略,正在从流量争夺转向预算效率

AI加速之后,CMO需要重新审视营销成效