2026年第43周,国内禽类市场在经历连续性下跌后呈现弱势反弹行情,终端市场交投依然较为疲弱。鸡蛋方面,鸡蛋市场供需基本面总体偏宽松,现货市场依然承压疲弱。但随着蛋价逐渐逼近成本线,养殖端挺价意愿偏强,蛋价出现弱势反弹格局。肉鸡方面,禽类冻品库存压力依旧较大,且市场均价仍有下滑趋势,肉鸡养殖效益处于亏损状态。
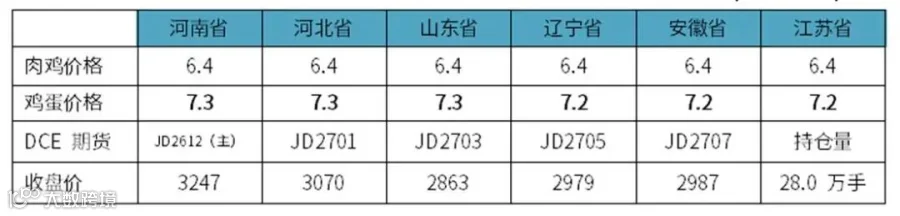
JCI统计数据显示,2026年第43周,我国鸡蛋现货价格均价为7.45元/公斤,周比下跌3.99%;活鸡现货市场均价为7.53元/公斤,周比上涨0.13%。
1、2026年第43周国内白羽肉鸡和鸡蛋价格及周比变化(单位:元/公斤,元/羽)
查询更多历史数据、热点数据:JCI数据中心www.datajci.com
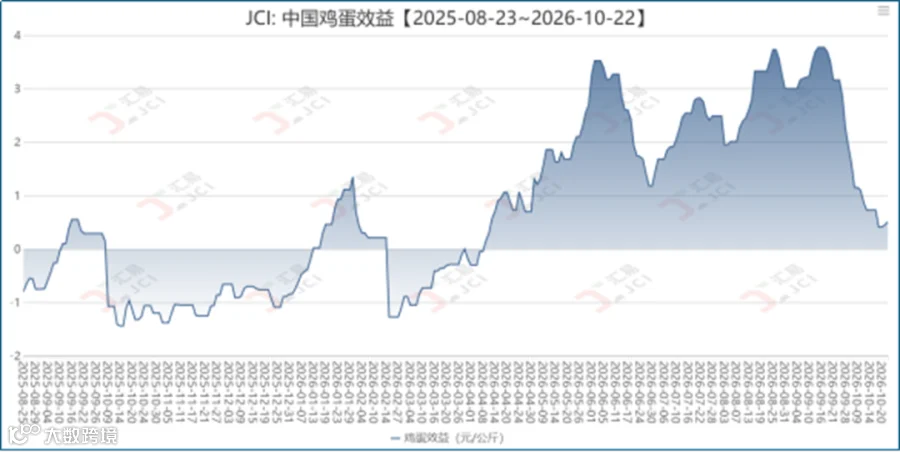
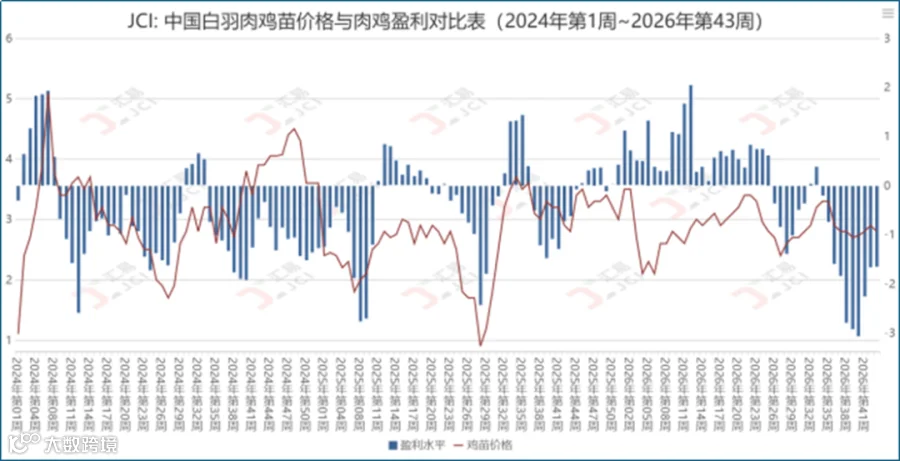
2、10月国内蛋价持续下跌后迎来弱势反弹,肉鸡养殖效益维持弱亏损 局面
9 月集中淘鸡后,当前可淘老鸡存量偏少;但春补栏鸡群陆续进入开产高峰,气温回落、鸡群产蛋率回升,在产蛋鸡存栏有增量预期,供给压力抬升,压制蛋价反弹空间。进入10月后,国内鸡蛋价格累计跌幅16.4%,效益明显萎缩幅度高达83.9%。
查询更多历史数据、热点数据:JCI数据中心www.datajci.com
同时,国内肉鸡市场受冻品价格持续低迷以及高库存影响,整体价格水平依旧处于低位区间,养殖效益亏损格局依然存在。当然,四季度以来国内猪价持续下滑和肉禽市场供应持续宽松也是肉鸡市场积弱难返的重要影响因素。
查询更多历史数据、热点数据:JCI数据中心www.datajci.com
3、统计局:前三季度家禽出栏量保持较快增长,禽蛋产量同比仍下降
据统计局数据,今年前三季度,全国家禽出栏143.0亿只,同比增加10.3亿只,增长7.8%;禽肉产量2244万吨,同比增加191万吨,增长9.3%;禽蛋产量2601万吨,同比减少45万吨,下降1.7%。三季度末,全国家禽存栏64.6亿只,同比增长1.0%。

查询更多历史数据、热点数据:JCI数据中心www.datajci.com
可以看到,今年前三季度我国禽类产品产量虽有所分化,但依然处于近年来的高位水平,尤其是禽肉增幅产量增幅较为显著,供应过剩局面带来的利空因素也直接“作用”在肉禽价格和养殖效益上,若四季度国内禽类产品供需关系仍无明显改善,禽类市场价格走势也难有亮色。(文章来源:JCI 汇易网)

JCI汇易网:www.chinajci.com
JCI数据中心:www.datajci.com
入会咨询电话:19916534237;021-68751628
微信客服:csjci2002
往期文章推荐
1.厄尔尼诺的雨还在路上:阿根廷大豆在“迟到的天气”里开播
2.10月WASDE解读:美玉米“爆冷”重挫,美豆为何能逆势收涨
3.JCI大平衡表:1-8月我国油籽与谷物类进口同比增加明显