大数跨境

【88亿美元估值 | LegalTech】Legora 完成5.5亿美元E轮融资,2亿美元ARR, 估值是Harvey 的一半

【88亿美元估值 | LegalTech】Legora 完成5.5亿美元E轮融资,2亿美元ARR, 估值是Harvey 的一半 Saasverse
2026-10-22
5
导读:Legora 宣布完成 5.5 亿美元 E 轮融资,投后估值 88 亿美元,Atreides Management 领投。这家公司 2023 年才以 Leya 之名起步,总部在斯德哥尔摩,做律师用的
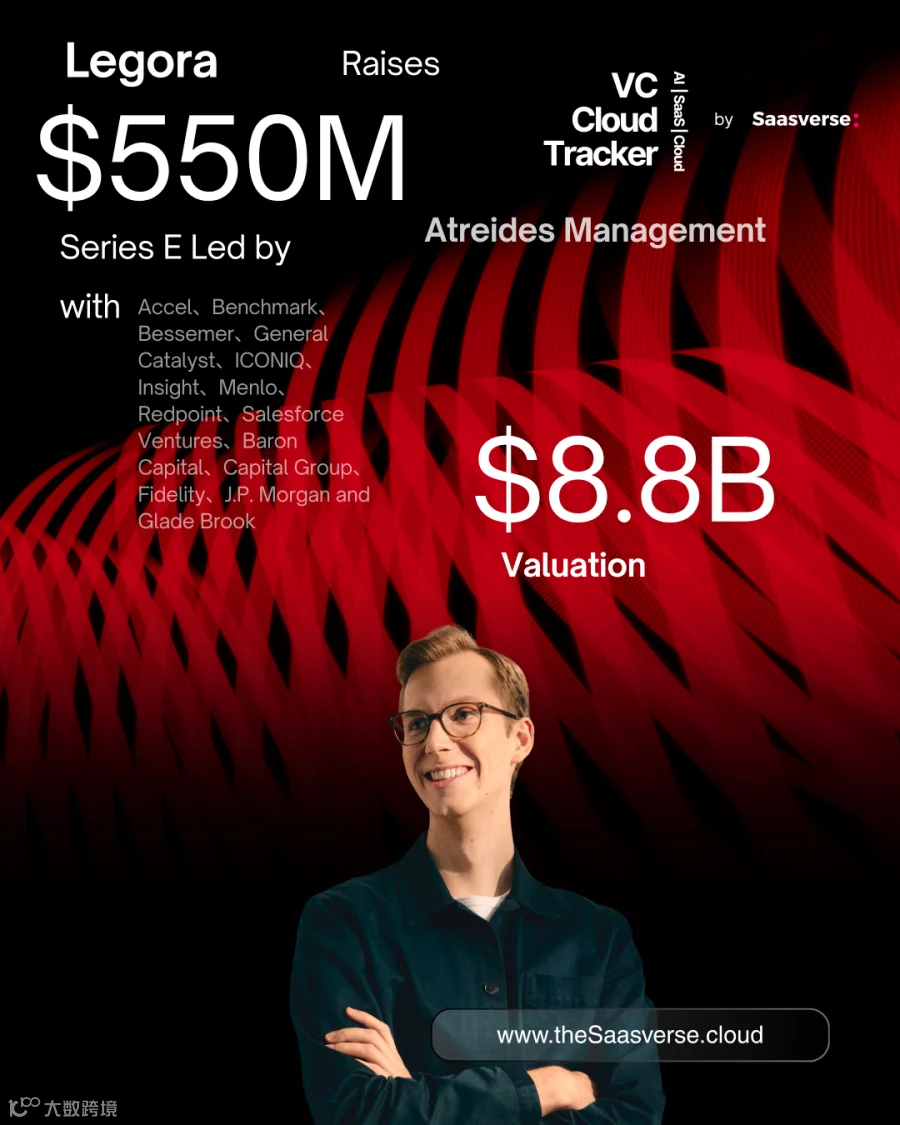
今日,瑞典法律 AI 公司 Legora 官宣完成 5.5 亿美元 E 轮融资,投后估值 88 亿美元,Atreides Management 领投。这家公司 2023 年才以 Leya 之名起步,总部在斯德哥尔摩,做律师用的 AI 协作平台。领投方 Atreides 是 Gavin Baker 管理的对冲基金,Baker 表示:Legora 已经成为律所和企业法务团队"采用之后持续向全组织扩张"的平台,并且"在高速扩张的同时保持了效率纪律"。
本轮的股东名单变化本身就是信号。老股东 Accel、Benchmark、Bessemer、General Catalyst、ICONIQ、 Insight、Menlo、Redpoint、Salesforce Ventures 全员跟投;新进的是 Baron Capital、Capital Group、Fidelity、J.P. Morgan、Glade Brook 这批公开市场机构。一家成立不到三年的欧洲公司,在 E 轮把股东结构从硅谷风投换成了风投与华尔街机构各半——这个名单的含义是,买方开始用接近上市公司的眼光给它定价。
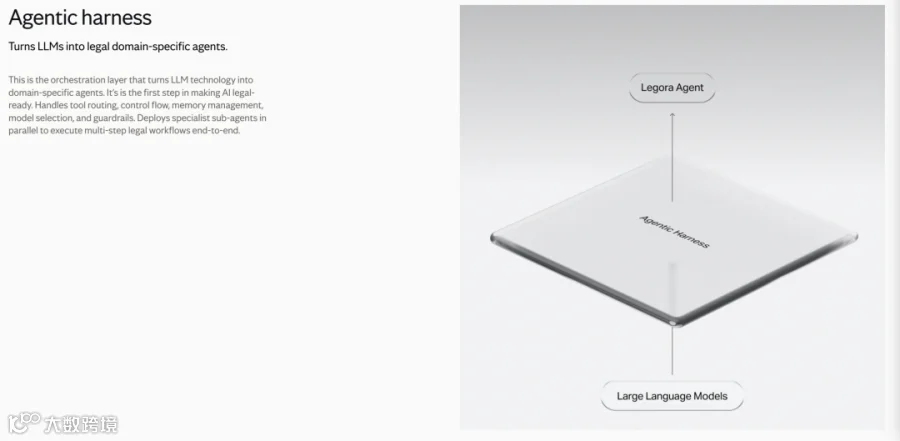
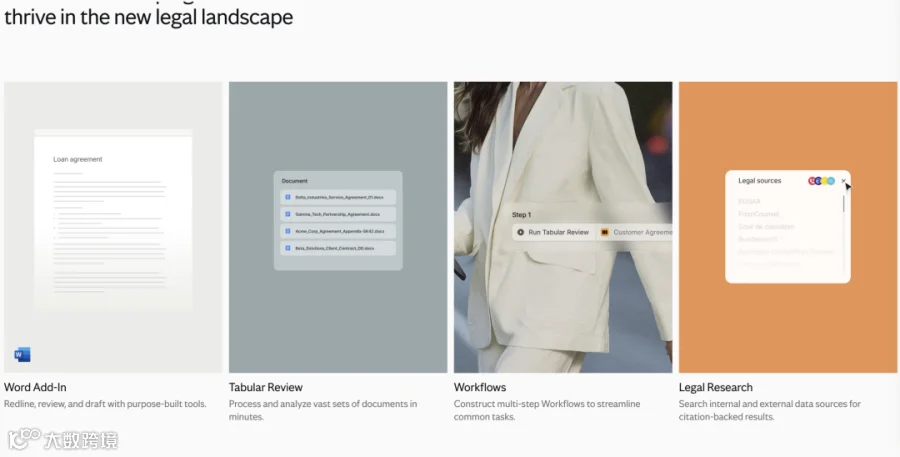
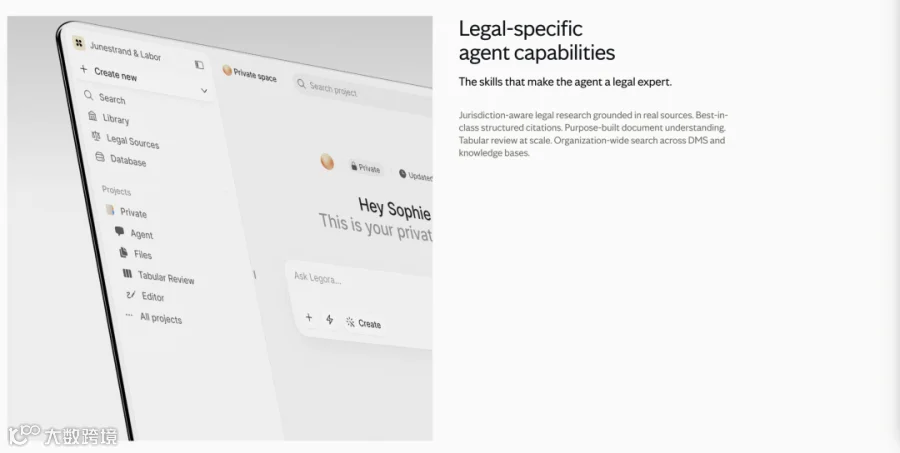
资金用途是两条线:北美、欧洲、亚太继续扩张(北美已有 7 个办公室),以及新产品 Legora aOS——把智能接案(agentic intake)、法规动态扫描(horizon scanning)与法律检索做成一套面向律师的 agent 操作系统。

  这个价格是谈下来的,而且谈低了

88 亿美元的形成过程比数字本身更值得写。今年 8 月,英国《金融时报》报道 Legora 接触投资人时谈的估值在 100 亿美元以上(可能包含老股转让);9 月,彭博社报道谈判价格降到约 85 亿美元投前;10 月 21 日,最终以 88 亿美元投后成交。投前与投后不可直接比较,但把三段报道连起来,方向是清楚的:卖方最初的要价没有守住。
同一段时间里,它的收入在往上走。公司的 ARR 在今年 4 月是 1 亿美元,第二季度 1.5 亿美元,到 E 轮官宣时超过 2 亿美元。收入两个季度涨了一倍,成交价比夏季的谈论价低。对这一轮的评论,有这样的市场声音:收入涨得比价格快,估值倍数在一个月内接近腰斩。一家当红公司在融资市场上主动接受了更低的价格锚,这是本轮最容易被漏掉的信息。

  六周前的对照组:Harvey 的155亿美元

把 Legora 的价格放到对照组里才看得清。六周前,9 月 9 日,美国法律 AI 公司 Harvey 宣布完成同样是 5.5 亿美元的一轮融资,定价 155 亿美元(Diffusion 与 Lightspeed 联合领投)。Harvey 2022 年成立于旧金山,比 Legora 早一年;本轮时 ARR 超过 4 亿美元,组织客户 3000 多家,Am Law 100 律所渗透率达到 80%(公司口径),员工约 1400 人,并且已经自研了法律模型 Tenet。它今年 3 月刚以 110 亿美元定价融过 2 亿美元,半年后定价涨到 155 亿——对照组自身的价格也在快速抬升,这一点在拆解差距时要先扣除。
两笔融资只隔六周,金额分毫不差,定价差了 67 亿美元。同赛道、同轮次量级、同月窗口,这是今年垂直 AI 里最干净的一组对照样本。

  定价差解剖:差在收入基数,倍数几乎相同

逐项拆开,差距的构成出乎意料地简单。估值 155 亿对 88 亿,相差 1.76 倍;ARR 超 4 亿对超 2 亿,相差 2 倍。两组数字放在一起,结论是定价差几乎全部由收入基数解释。换算成倍数(P/ARR):Harvey 约 39 倍;Legora 约 44 倍。两家公司的定价倍数基本相同,Legora 甚至略高——它融到的每一美元价格,并不比 Harvey 便宜。
剩下的差距在变现深度。两家用户数几乎相同:Legora  14 万用户,Harvey 约 14.2 万名律师。用各自 ARR 粗略除以用户数,Harvey 的单用户年收入约 2800 美元,Legora 约 1430 美元(调研测算,量级参考)。同样的律师人数,美国市场收上来的钱是欧洲起家市场的约两倍。差距排序至此清楚:第一位是 ARR 基数,第二位是美国市场的变现深度与在位时间,倍数差异排不上号。
这组对照改变了"欧洲折价"的通常叙事。Legora 拿到的是和美国头部相同的倍数,输的是收入规模和单客变现。下一轮它要追的,是把 14 万用户的变现深度做上去——它今年三季度的新客户里已经有 40% 以上来自企业法务,美国也已经成为它的第一大收入市场。

  Legora 的收入阶梯:两年半,七轮融资

回看这家公司的爬坡速度。2024 年 4 月进 Y Combinator Winter 2024 期,5 月完成 1050 万美元种子轮(Benchmark 领投),7 月 A 轮 2500 万美元(Redpoint);2025 年 5 月 B 轮 8000 万美元,投后估值 6.75 亿美元(ICONIQ 与 General Catalyst 共同领投),10 月 C 轮 1.5 亿美元、投后 18 亿美元(Bessemer);2026 年 3 月 D 轮首关 5.5 亿美元、投后 55.5 亿美元(Accel 领投),4 月再 extension 5000 万美元——NVIDIA 的风险投资部门 NVentures 投出了它的第一笔法律 AI,D 轮合计 6 亿美元。加上本轮,逐轮加总累计融资约 14.2 亿美元(含 YC 的 50 万美元 pre-seed)。
在营收增长方面。2026 年之前,公司从未披露 ARR 硬数字,外界只有 市场的测算:2024 年底约 300 万美元、2025 年底约 5000 万美元。公司官宣从 2026 年 4 月的 1 亿美元开始,之后是 Q2 的 1.5 亿和 10 月的超 2 亿。公司ARR从 1 亿到 2 亿用了不到六个月。
员工与客户同步扩张:员工从 2025 年初的约 40 人涨到本轮时的 1000 人以上,办公室 18 个;客户按 E 轮材料为 2400 家律所与法务团队、14 万用户、80 多个市场,Am Law 50 律所中过半已经是客户。

  增长引擎:驻场九个月与前30个客户

这家公司的销售打法带着明显的工程师烙印。CEO Max Junestrand 全职投入的第一个月,就通过 LinkedIn 冷私信逐个约律师、付费请教,拿下了北欧最大的律所之一 Mannheimer Swartling,随后把团队搬进这家律所的会议室驻场了九个月,看着律师怎么用、哪里卡住,当场改产品。前 30 个客户的入驻(onboarding)全部由他亲自完成,他的原话是:"律师太忙了,入驻环节你没有第二次机会。"
规模化之后,这套打法沉淀为两件标准动作:在头部律所内部 land-and-expand,先用一个业务组跑通、再向全所扩张,配合前置部署的"法律工程师"驻场实施。官宣中 Baker 那句"采用之后持续向全组织扩张",说的就是这个机制。公司自做的 ROI 研究给出的数字是:每位律师每周省下 3.3 小时非计费工时,每 100 名律师潜在多出 540 万美元年计费额(公司研究口径,样本未具名)。对按小时收费的律所来说,省下的非计费时间可以直接换算成合伙人利润,这正是它定价的话术支点。

  创始团队:工程师CEO,与一位已经离开的联合创始人

Junestrand 的履历在法律科技行业里是个异数。他本人对 Artificial Lawyer 的原话是:"我是工程师,不是律师。"他是斯德哥尔摩经济学院工商管理本科 2023 年毕业,KTH 的硕士论文没有写完——他自己拿这件事开玩笑:"跟投资人谈,我是辍学生;跟女朋友的父母谈,我毕业了。"此前他实习过 McKinsey、经历过两家 YC 公司,还是接近职业级的 Dota 2 选手。治理上他保持强势:董事会创始人占 3 席、投资方 2 席(2025 年 12 月本人亲述),并且最近三轮融资他没有做过投资人演示文稿。
创始故事要追溯到 2020 年:Sigge Labor(现任总裁,前 CTO)与 August Erséus 用 BERT 做过一版法律文本工具,起点是一位律师朋友在法院做暑期工时总结判例的痛点;前大模型时代处理不了非英语法律文本,项目搁置。2023 年 GPT-3.5 可用后重启,5 月改名 Leya 正式运营。他们全职投入的同一个月,Casetext 被 Thomson Reuters 收购、Harvey 宣布种子轮,Junestrand 回忆:"当时人们觉得我们疯了。"Leya 这个名字由 Erséus 提出;需要加注的是,Erséus 已于 2024 年 11 月离开公司(Junestrand 2025 年底亲口确认),现在的领导层是 Junestrand 与 Labor 两人。2025 年 2 月,公司改名 Legora——拉丁语里"汇聚"的意思,呼应协作式 AI 的定位;次月,纽约办公室开业。

  路线差:多模型接入,与收入质量的话术

两家头部在技术路线上已经分叉。Harvey 投入自研模型 Tenet,降低对外部模型的依赖;Legora 定案走多模型接入:经 Azure OpenAI 用 GPT-4o、o1 等模型,基础设施层与 AWS 并行,模型经云渠道接入,数据驻留在欧盟/欧洲经济区。欧洲身份在这里一半是包袱一半是资产:变现深度吃亏,但 ISO 42001、SOC 2 Type 2、GDPR 与数据驻留这套合规栈,是它进欧洲大所和跨国企业法务的门票。
商业模式同样在过渡期。当前主力是按席位订阅——Junestrand 称这是"律所今天最容易买的方式",公司明示这只是过渡形态;2026 年 6 月起,Agent Pro 已改为按量计价。CFO David Eckstein 在本轮反复强调收入质量,"我们希望每一美元收入都是耐久的";Junestrand 此前定性承认 2025 年末毛利率"还行,但不是 SaaS 级"。把这两句和第二节的谈判降价放在一起读:这家公司在主动把市场的注意力从增速引向收入质量,因为它自己的成交价已经先一步按这个标准打了折。

  赛道语境:双头格局,与一个1789亿美元的利润池

法律 AI 的梯队已经断层。Harvey 155 亿、Legora 88 亿之后,第三名 EvenUp 的估值只有 20 亿美元出头,Norm AI 12 亿、Eve 10 亿出头。双头与身后梯队之间隔着四倍以上的价格带,中间层公司再融资时要同时向上下两组价格解释自己。
理解这组定价,要看律所的账本。Am Law 100 律所 FY2025 总营收 1789.5 亿美元,平均每位权益合伙人利润 359 万美元,头部所 Kirkland & Ellis 的营收已经突破百亿美元。相比之下,专门法律 AI 的软件市场 2026 年只有约 21 亿美元(Grand View Research 口径)。Harvey 与 Legora 两家合计 243 亿美元的估值,是当期整个软件市场的约 11 倍——这个定价锚显然不在软件市场里,它锚的是律所的收入池和合伙人利润:只要 AI 能动到计费工时和人力结构,律所愿意让出的预算就按收入池的比例计算。
在位者的防守分三种。Thomson Reuters 走收购加自研:2023 年以 6.5 亿美元现金收购 Casetext,此后每年在 AI 上的有机投入超过 2 亿美元;这笔收购最近还给它惹上麻烦——2026 年 10 月,它因这宗收购吃上了反垄断集体诉讼。Wolters Kluwer 走小额补强:以最高 9000 万欧元收购柏林的 Libra。LexisNexis 最微妙:它一边给 Harvey 供应法律内容,一边通过旗下 REV 投资了 EvenUp——两边下注。律所内部的定价参照也已经出现:Freshfields 一份泄露的内部讨论显示,律所评估分拆自家 AI 业务时,用的是 25 至 40 倍收入。还有一条需求侧的证据:欧洲大所 CMS 与 Dentons 近期退出了自投的法律 AI 公司 Noxtua 的股权,转而租用平台。律所自己做不成平台这件事,正被律所自己承认。

Saasverse Insights

这一轮的定价方式,可能比价格本身更重要。谈判降价成交、财务负责人公开谈收入质量、公开市场机构在 E 轮批量进场,三个信号叠在一起:垂直 AI 的定价正在从增速叙事切换到收入质量审查。Legora 是第一个把这套话术说全的样本,后面融资的公司会被要求回答同样的问题。
质疑清单是具体的。中间层的挤压已经有硬事件:2026 年 5 月 Anthropic 推出 Claude 法律插件的当天,多只法律软件股下跌;6 月 Perplexity 推出了面向律师的 Computer for Counsel。结构性的问题在商业模式层:按席位收费与按小时计费之间存在悖论——工具替律师省下的时间,同时在削减可计费工时,律所与厂商的利益并不完全一致。真正的检验点在 2027 至 2028 年的续约窗口。另有一份独立分析给 Legora 的公允价值测算约为 26 亿美元(非机构研报,仅作量级参考),与 88 亿成交价之间的差额,就是市场为增速和份额支付的全部期权费。
验证点看四个。两家 ARR 差距是收敛还是扩大;Legora 的单用户变现能否从约 1430 美元向 Harvey 的约 2800 美元追近;企业法务收入占比与按量计价收入占比的变化;以及下一轮融资或 IPO 时,44 倍左右的倍数锚守不守得住。
对中国法律 AI 创业者,可迁移的是打法而非价格。驻场式切入头部客户、land-and-expand 的扩张路径、用收入质量对冲增速质疑,这三件可以学;88 亿美元的价格学不来,它的前提是 Am Law 的利润池深度和美国市场的变现能力。国内垂直 AI 的定价锚,最终要回到本土专业服务市场的付费深度上重新建立。

End

【声明】内容源于网络
0
0
Saasverse
Saasverse 是全球最大Saas社区之一,聚集Saas行业的创业者,高管,从业者,VC投资者等;我们提供高质量的Saas行业专业内容以及行业资源链接,赋能社区中每一个Sassverserian,实现从ARR从0到1亿的增长。
内容 471
粉丝 0
Saasverse Saasverse 是全球最大Saas社区之一,聚集Saas行业的创业者,高管,从业者,VC投资者等;我们提供高质量的Saas行业专业内容以及行业资源链接,赋能社区中每一个Sassverserian,实现从ARR从0到1亿的增长。
总阅读8.8k
粉丝0
内容471