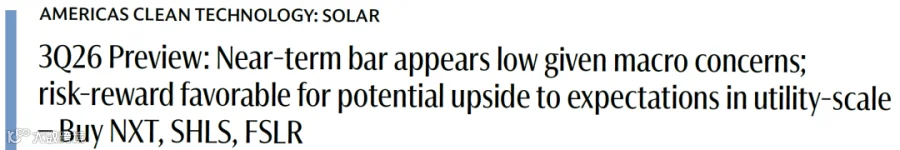
高盛光伏3Q这份前瞻里,最显眼的两个数其实是反过来的:一边是组件全成本大概要到0.44美元/瓦,另一边美国公用事业级光伏项目储备新增只有25.9GW,环比直接掉了32%。
0.44是怎么来的?232出来后,组件最低进口价0.38,再加下游多晶硅衍生品15%的税,加起来差不多这个数,之前市场价才0.30左右。模块大概占项目总成本三成,所以整体资本开支影响他们算下来约10%。需求端数据中心还在拉电,他们自己的判断还是中期每年40GW+的跑量,但现在政策落地了,大家盯的是开发商到底会不会推迟、会不会重谈回报门槛、会不会提前改采购节奏。未签进口组件的项目和回报卡得紧的项目,压力会更明显一点。
价格链本身也拧着。2Q还是上游大降、模块小涨,到3Q反过来了:多晶硅涨3%,硅片涨7%,电池跌13%,组件跌5%。成本往下传已经传不动了,一体化的厂在扛更高的原料价,卖价却没跟着起来。同比看上游还是跌的(多晶硅-14%、硅片-17%),电池和组件却高不少(+34%、+26%),说明下游价格还挂在相对高位,但已经开始松。
公用事业这边,3Q讨论里需求还是硬的,数据中心在撑,已经有项目价格提前往上走了,冲着12月新规落地前。但签约暂停的担忧也在,232、外国逆变器FCC禁令、利率,三样叠在一起。项目储备新增掉三成,虽然季度波动本来就大,但确实是从2Q的高位下来的。
户用更直接。利率一抬,融资和经济性马上就紧。行业数据也显示增长比预期软,2Q可能是年内低点,后面有点环比改善的迹象,但整体还是偏谨慎。储能这边好一点,韧性需求和虚拟电厂在撑,储能表现预计会好过纯光伏。固态变压器也有人在看,今年有试点出货,2027年初可能开始有早期验证。
储能环节本身也有执行层面的噪音。有的公司刚做完制造端的重置,订单和积压其实不差,尤其和超大规模客户的主协议,但产能爬坡和现金转化还在路上,市场更看实际交付能不能跟上。
户用那边渠道也在变。有的在往直销转,安装量环比能改善一些,但整个市场增速还是偏弱。现金生成还是核心,利率每动25个基点,融资收入大概影响三千万量级,他们自己指导里用的利率假设和现在市场水平已经有点差距,所以融资结构多样化成了近阶段的实际动作。
新东西也在慢慢冒头。电池储能、数据中心相关、OEM、工商业、海外,都在被单独拎出来看。有的公司积压和已授订单里,储能部分已经能贡献可观比例,2026年有机会转化成实际收入。固态变压器这边,有的已经给出中期收入目标,有的还在实验室和试点节奏上,最早商业出货可能要到2027年底前后。
232落地后政策清晰度是有了,但真正落地到项目节奏、采购谈判、回报重估,才是接下来几个季度大家会反复听的东西。项目储备新增掉三成、价格链上下游反向、户用利率敏感、储能执行和转化,这几条线现在是叠在一起的。
⚠️ 免责声明:本文仅供行业交流,不构成投资建议。


 海外储能星球