搜索
首页
大数快讯
大数活动
服务超市
报告
跨企查
广告开户
APP
产业带
导航
知识体系
工具箱
产业园
更多
百科
找货源
跨境招聘
DeepSeek
首页
>
泡泡玛特Q3财报看点:营收预计下降三成,海外市场全面承压
>
泡泡玛特Q3财报看点:营收预计下降三成,海外市场全面承压
AI创造财富
2026-10-22
8
导读:段永平:投资AI像囚徒困境,但不投的人大概率会掉队。
泡泡玛特Q3财报看点:营收预计下降三成,海外市场全面承压
摩根大通在10月21日发布的研究
报告
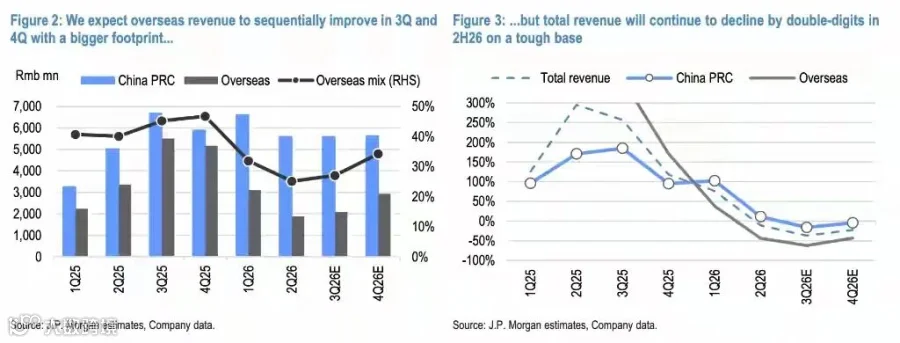
中预计,泡泡玛特2026年第三季度收入同比下降约37%。该行预计,公司全年调整后净利润约为93.41亿元人民币,同比下降27%。
这意味着,泡泡玛特面临的挑战已不只是短期销售放缓,还包括增长模式能否持续的问题。过去由爆款IP和海外扩张共同推动的高速增长,正受到需求变化与经营成本上升的考验。
三季度收入预计下滑37%,海外市场急剧降温
泡泡玛特的增长放缓正在加速。摩根大通预计,2026年第三季度收入同比下降约37%,第四季度降幅收窄至约23%。该行同时预计,全年调整后净利润将同比下降27%至约93.41亿元人民币。
地区表现出现明显分化。2026年上半年,中国内地市场收入仍同比增长47%,海外市场收入则同比下降11%;摩根大通估算,海外市场第二季度收入同比跌幅高达44%。Labubu热潮退去后,海外业务既面临高基数压力,也需要证明消费者对其他IP及常规产品仍有持续需求。
若客流和销售额未能持续增长,新增门店反而会拖累利润率。摩根大通指出,
泡泡玛特海外
运营利润率已同比下降14个百分点至30%。此外,
美国
Instagram
粉丝数直到2026年9月才止跌回升,此前自3月以来持续下滑,显示品牌热度曾面临压力。
Labubu之后,谁来支撑2027年增长?
摩根大通认为,世界杯相关内容资源有限,加上消费者审美疲劳,限制了产品热度的进一步释放。
段永平,看重企业护城河:投资核心不是LABUBU单个爆款,而是整套IP孵化体系。壁垒包含:品牌用户心智、签约艺术家资源、全球线下门店、成熟会员运营体系
以上判断仅来自个人对商业、世界的理解,不保证一定正确。泡泡玛特的前提假设,依赖潮玩消费需求能够长期持续,这个假设未来仍需要
时间
验证。
【声明】内容源于网络
0
0
AI创造财富
创业项目,人工智能,数学,等自然科学方向!
内容
1733
粉丝
0
关注
在线咨询
AI创造财富
创业项目,人工智能,数学,等自然科学方向!
总阅读
24.2k
粉丝
0
内容
1.7k


 AI创造财富