

AI 创业最热闹的词,正在从大模型变成 Agent。
有人相信,未来每个人都会拥有一个替自己安排行程、处理信息、完成琐事的 Personal Agent;也有人开始用收入增速证明,AI 应用的大爆发已经来了。
但在 2026 年 ACC 大会的一场对谈里,金沙江创投主管合伙人朱啸虎反复追问的,不是 Agent 还能增加多少功能,而是几个更朴素的问题:用户到底为什么需要它?一周会用几次?补贴停止以后还会不会回来?
这场对谈从开源模型一路谈到应用收入、毛利、留存、创业者和投资策略。表面上议题很多,背后其实只有一条线:当模型能力逐渐够用,AI 创业真正稀缺的,就不再只是技术,而是对需求和人性的判断。

朱啸虎(左)与骆轶航在 ACC 2026 主舞台对谈。图片来自原始采访文章。
模型够用之后,真正的指标是什么
谈到开源模型,朱啸虎提出了一个很直接的衡量方式:不要只看模型有没有开放权重,要看它有没有被大量使用。对开源模型来说,Token 消耗量比榜单排名更接近真实影响力。
他的判断是,绝大多数日常工作并不需要最前沿、最昂贵的模型。他自己使用 WorkBuddy 搭配 DeepSeek,已经能满足很多需求。如果开源模型的算力供应继续增加,它们的 Token 使用量有机会超过闭源模型。
这也是他判断 AI 应用会大规模出现的前提:模型能力逐渐变成基础设施,推理成本继续下降,应用公司才有机会在上面建立真正的生意。
他甚至给出了一个很激进的时间表。在朱啸虎看来,衡量 AI 应用爆发的标志,是出现年化收入达到 10 亿美元的公司。他提到,自己在北京海淀投资的两家公司,LiblibAI 和 Tipsy Chat,可能在今年年底或明年年初接近这一门槛。
这不是已发生的财务事实,而是投资人的预测。它真正值得注意的,不是某家公司究竟会在哪个月跨过哪条线,而是判断市场阶段的标准已经发生变化:人们不再只问模型能不能做出来,而开始问应用能不能形成规模化收入。
收入增长,不等于生意已经健康
AI 应用的收入数字越来越大,但收入并不自动等于好生意。
对谈中,朱啸虎用 DeepSeek 做了一笔推理侧的估算:一张 GPU 每小时可能带来约 38 美元收入,而成本约为 5 美元。按这一估算,基础模型的推理毛利率可以超过 80%。但他随即强调,研发投入是另一笔账,不能和推理成本混在一起。
到了应用层,毛利结构又会不同。
朱啸虎认为,面向普通消费者的应用通常更容易获得较好的毛利;面向专业创作者的 Prosumer 产品居中;面向企业或程序员的工具,价格压力往往最大。原因并不神秘:越接近明确的生产投入,用户越会精确计算成本,也越容易在相似工具之间迁移。
这解释了为什么有些产品收入增长很快,利润却迟迟没有出现。它们可能拥有大量用户,却仍在用昂贵的模型调用换取低价订阅;也可能靠优惠吸引试用,却没有建立足够高的迁移成本。
所以,应用爆发不能只看收入曲线。模型调用成本、用户的价格敏感度、复购意愿和使用频次,最终都要回到同一张账上。
Personal Agent 先要证明:它不是一个想象出来的需求
在所有话题里,朱啸虎对 Personal Agent 的态度最谨慎。
他的质疑不是“Agent 做不到”,而是“普通人为什么需要”。
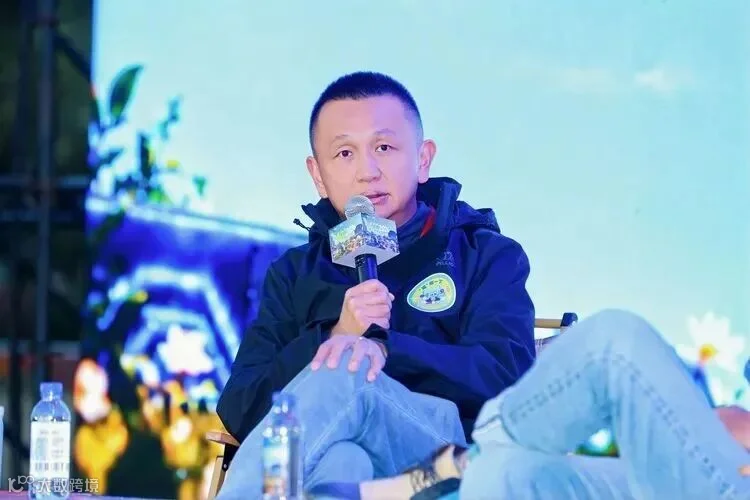
朱啸虎在 ACC 2026 对谈现场。图片来自原始采访文章。
在他看来,个人助理并不是第一次出现。早年的来也是类似思路,表面上由智能助手完成订车、订餐等任务,背后却需要大量人工支撑。最后,服务很容易退化为补贴打车和外卖,而不是形成一个高频、不可替代的新入口。
更根本的问题是,大多数消费者并没有雇秘书的需求。
对谈中提到的 Muse,可以帮助用户做旅行规划。但旅行一年只发生几次,很难支撑高频使用。即使任务完成得很好,也不代表用户会每天打开它。
中国市场还有另一层现实约束:数据分散在不同应用里,平台之间并不天然互通。很多用户在工作之外,也没有持续使用日历和邮箱管理生活的习惯。一个 Agent 即使会规划,也未必能拿到完成任务所需的上下文。
当采访者提出,Muse 的实际使用体验越来越像豆包时,朱啸虎的回应也很关键:如果它最终解决的是更方便的输入和问答,那竞争规则就变了。它不再是“私人秘书能否成立”的问题,而是“谁能让用户更顺手地表达需求”。
这正是判断新产品时最容易被忽略的一步:技术名称可以很新,需求却可能属于另一个早已存在的类别。先确认用户究竟在雇一个助理,还是只想要一个更方便的输入框,后面的产品设计才有意义。
速度是入场券,留存才是产品定义
AI 应用变化太快,速度当然重要。
朱啸虎给出的投资尺度相当苛刻:年收入还不到 2000 万美元时,一年增长 5 倍只是及格,增长 10 倍才算优秀。他提到,自己投资的一些公司曾经保持大约每两个月翻一倍的速度。
这些数字依然属于他的投资判断,不是一条适用于所有公司的通用定律。但它揭示了 AI 应用竞争的一个现实:当技术门槛快速下降,慢本身就可能意味着失去窗口。
不过,增长速度只决定一家公司能不能留在牌桌上,留存才决定它有没有找到产品。
没有留存,意味着用户试过之后没有形成习惯。问题可能出在场景不够高频,也可能出在产品没有真正完成任务。无论是哪一种,继续加大投放都只会把漏洞放大。
朱啸虎因此不看好单纯复制互联网时代的补贴大战。Token 优惠可以换来一次尝试,却未必能换来长期使用。补贴是否有效,取决于两个条件:用户体验过后愿不愿意留下,以及留下的用户是否对价格没有那么敏感。
这两件事缺一不可。只看新增,容易把折扣误当成需求;只看留存而不看付费,又可能把兴趣误当成生意。
“省时间”是大厂战场,“消磨时间”给创业公司留下缝隙
如果效率工具容易陷入价格竞争,创业公司应该去哪里寻找机会?
朱啸虎把 AI 应用分成了两类:一类帮助用户节省时间,一类帮助用户消磨时间。
在他的判断里,节省时间的生产力工具更容易成为大公司的战场。大厂拥有流量、数据和现成的办公入口,也更有能力打价格战。创业公司即使率先做出产品,也可能很快面对功能复制和免费替代。
相比之下,情绪价值、陪伴和娱乐更适合创业公司。用户为情绪体验付费时,不会像购买生产工具那样精确计算每一次调用的成本;需求也更加多样,很难被一个统一入口全部覆盖。
对谈里提到的 Pax Historia 和《崇祯重生记》,都是这种可能性的例子。用户不是为了更快完成工作,而是为了进入一段故事、体验另一种人生,或者单纯获得一段值得消磨的时间。
这并不是说娱乐天然比效率更有价值,而是两类市场的竞争结构不同。节省时间追求标准化和更低成本,消磨时间依赖偏好、情绪和内容差异。后者更难形成一个赢家通吃的答案,也因此给小公司留下了更多入口。
懂技术还不够,还要懂人性
谈到什么样的创始人最适合 AI 时代时,朱啸虎给出的答案并不新奇:最好是懂人性、懂商业的工程师。
技术能力仍然重要。创始人要理解模型能做什么、成本会怎样变化,也要带领团队快速把产品做出来。但只懂技术,容易把“能力出现了”误当成“需求存在了”。
真正困难的部分,是判断用户为什么第一次来、为什么反复回来,以及为什么愿意付钱。
这也是 Personal Agent 争论的核心。一个产品可以完成复杂任务,却仍然可能输给一个功能更简单、但每天都会被打开的产品。技术决定能力上限,人性决定使用频率。
朱啸虎认为,这一点和互联网时代没有本质区别。工具变了,优秀创业者的核心画像没有变。
不急着押终局,先保留低成本试错的机会
朱啸虎也回顾了自己没有投资基础模型公司的选择。
他没有把这件事简单归结为“错过”。基础模型需要巨额资本投入,进入价格高,退出周期长;即使公司未来上市,早期投资者还要面对锁定期,以及解禁后股价波动带来的不确定性。账面上的高估值,不等于可以兑现的回报。
因此,他更倾向于在熟悉的应用领域做组合投资:早期投入较小金额,等产品和数据被验证后再追加。以 Tipsy Chat 为例,他提到最初只投了约 100 万美元。
这套方法的重点不是押中唯一赢家,而是用可承受的成本保留多个判断机会。AI 应用迭代太快,今天看起来最强的产品,几个月后可能已经换了赛道;小额进入、持续观察、用后续数据决定是否加注,更适合高不确定性的市场。
朱啸虎还预测,明年可能有二三十家中国 AI 应用公司的年化收入达到 5 亿美元。他提到 Manus 已经越过这一水平,也有不少公司正在很快从数千万美元继续增长。与前面的公司预测一样,这些数字应当被理解为他的市场判断,而不是已经审计完成的行业统计。
但有一条方向很明确:中国 AI 应用如果想获得足够大的收入空间,从一开始就要面向全球市场。技术和团队可以在中国,用户和收入不能只局限在国内。
回看整场对谈,朱啸虎并不是简单反对 Agent,也不是否认 AI 应用的增长速度。他只是把每一个宏大的判断重新压回几个具体问题:需求是否真实,场景是否高频,用户是否留下,收入能否覆盖成本,产品是否值得长期付费。
模型会继续变强,Agent 也会继续获得更多能力。但能力本身不会自动变成产品,更不会自动变成生意。
技术决定能不能做出来,人性决定用户为什么回来。