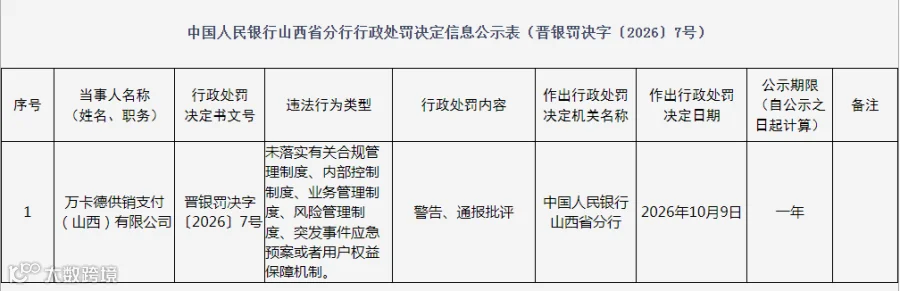
近日,中国人民银行山西省分行发布行政处罚决定信息公示表,万卡德供销支付(山西)有限公司(下称“万卡德支付”)因未落实有关合规管理制度、内部控制制度、业务管理制度、风险管理制度、突发事件应急预案或者用户权益保障机制,被中国人民银行山西省分行警告、通报批评。
这张罚单虽未涉及罚款,却恰在其牌照到期前两个月、股权转让多次流拍之际出现,让这家“供销系”持牌机构的续展前景与交易走向更加引人关注。
万卡德供销支付成立于2010年10月,前身为山西万卡德商务有限公司,注册资本1亿元。该公司于2011年获得中国人民银行颁发的《支付业务许可证》,获准在山西省范围内开展预付卡发行与受理业务。
2018 年 3 月,中国供销电子商务有限公司完成全资收购,纳入全国供销合作总社体系,成为供销系统唯一自有预付卡持牌机构;2024 年 10 月按监管要求更名,名称加注 “支付” 字样,完成合规更名调整。
随着支付业务类型的重新划分,其业务类型现已变更为“储值账户运营Ⅱ类”,牌照有效期至2026年12月21日。
值得关注的事,距离牌照到期仅剩2个月,受让方需在短时间内完成股东变更、监管核准与续展全套流程。
支付牌照多次挂牌转让
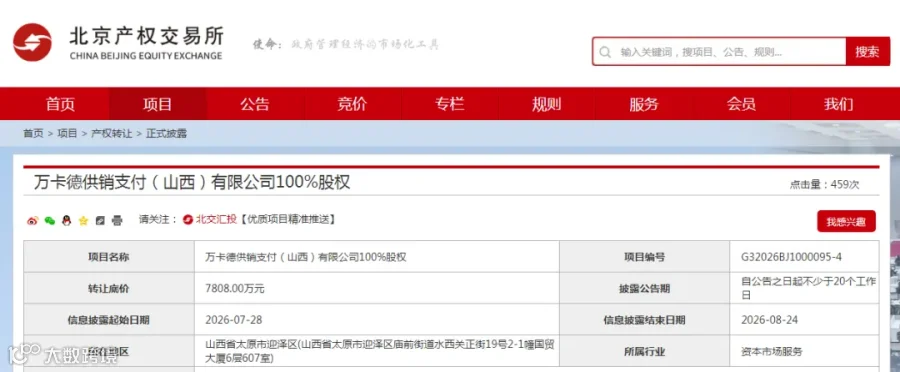
今年7月底,北京产权交易所披露,中国供销电子商务有限公司持有的万卡德供销支付(山西)有限公司 100% 股权再度挂牌转让,最新底价 7808 万元,较今年 4 月首轮挂牌 1.12 亿元累计降幅近 30%。
梳理 2026 年全周期挂牌记录,万卡德供销支付的牌照呈现清晰的价值下行曲线。
4 月首轮预披露:底价 11154.25 万元,无人摘牌;
5 月二次挂牌:底价下调至 10038.83 万元,降幅约 10%,仍未征集到意向方;
6 月三次挂牌:底价降至 8923.40 万元,累计降幅 20%,流拍;
7 月 28 日四轮正式披露:底价下调至 7808 万元,较初始挂牌价累计缩水近 30%。
牌照估值持续缩水,与其经营状况分不开。从审计与月度报表数据看,公司长期处于微利甚至亏损状态,规模与亿元注册资本严重不匹配。
2025 全年审计数据显示,万卡德供销支付营收 105.71 万元,营业利润 1.97 万元,净利润仅 0.46 万元;资产总计 8848.45 万元,所有者权益 7644.05 万元;
2026 年 1-4 月经营数据披露,该公司营业收入归零,亏损 24.97 万元,资产缩水至 7651.26 万元;
对比 2024 年的数据,全年营收 132.73 万元,净利润 1.44 万元,盈利规模逐年收缩,合规、系统、人力刚性成本持续侵蚀微薄收益。
万卡德支付的处境,折射出区域性预付卡牌照在移动支付时代面临的共同困境:业务单一、展业受限、盈利能力薄弱,叠加监管对内控与用户权益保障要求的持续提高,使得单纯依靠牌照溢价完成转让的难度越来越大。
距离2026年12月21日牌照到期仅剩两个月,受让方即便此时达成交易,也需在极短时间内完成股东变更核准、合规整改与续展申请,任何一环受阻都可能影响牌照存续。对万卡德支付而言,找到新东家只是第一步,能否在监管审查窗口期内补齐内控短板、恢复业务活力,才是决定其能否继续留在支付市场的关键。
温馨提示:由于微信修改了推送规则,需读者经常留言或点“在看”“点赞”,否则会逐渐收不到推文!如果你还想每天看到我们的文章,请将支付界设为星标或每次看完后点击一下页面下端的“在看”“点赞”,谢谢大家。
稳定币交流群已经开通,入群请添加微信:guangrongtianxia
部分内容来自互联网,如有侵权请及时联系我们。原创稿件未经授权不得转载,否则将追究法律责任。在获得授权转载后,须在文章标题后注明“文章来源:支付界(ID:payworld)