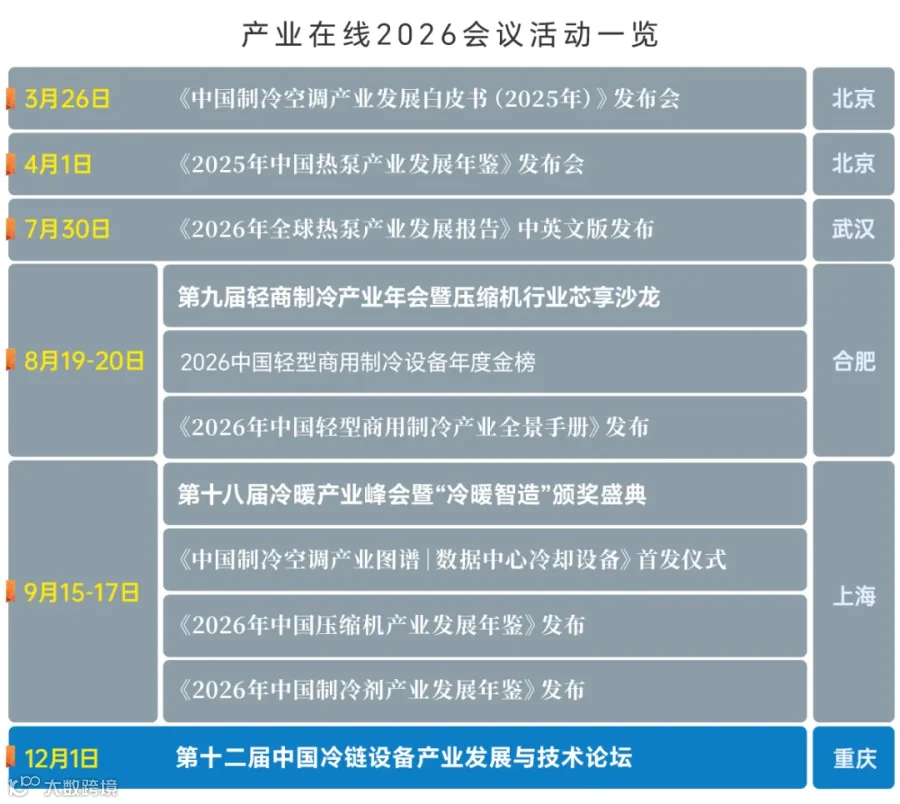
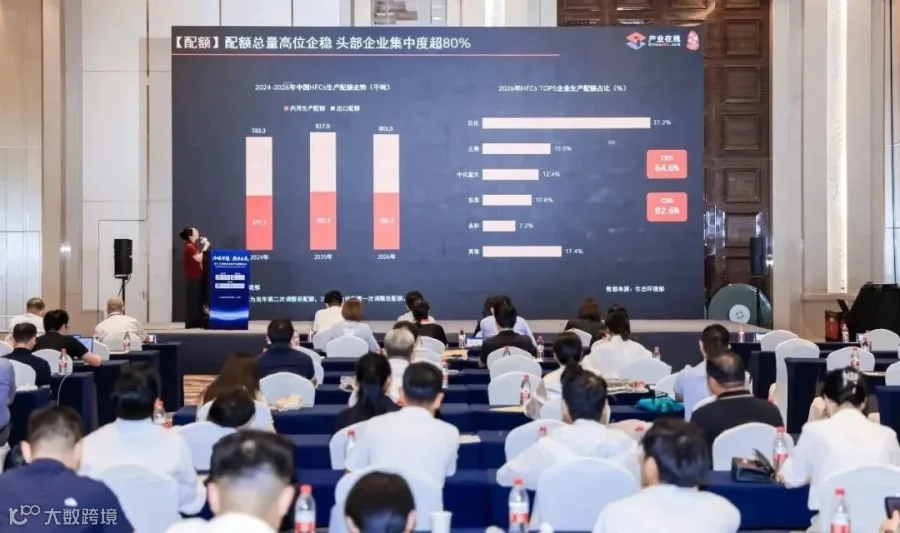
编者按:在2026中国冷暖产业发展峰会的冷暖绿色技术论坛上,产业在线供应链事业部高级分析师金昭煜就《2026年中国制冷剂产业发展年鉴》的主要内容进行了解读分享,主题聚集于“中国制冷剂市场低碳替代趋势分析”,整理如下:
ChinaIOL
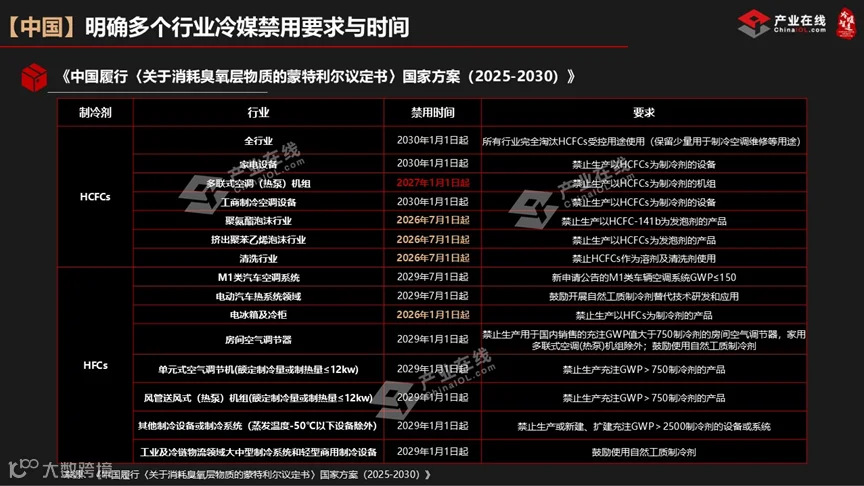
全球政策密集落地,2029将成为国内制冷剂迭代节点
制冷剂替代的底层驱动力来自环保政策。2025年生态环境部发布国家方案,针对不同应用行业明确制冷剂使用约束与禁用时间表。方案规定,电冰箱及冷柜领域已经禁止生产以HFCs为制冷剂的产品;多联机领域将在指定时间节点禁止生产搭载HCFC制冷剂的机组。
纵观政策时间表,大量管控节点集中在2029年,这一年也将成为国内制冷剂迭代升级最重要的分水岭。
作为《基加利修正案》框架下的发展中国家,我国制冷剂环保替代节奏整体慢于发达国家。欧美地区法规已对多个应用场景提出要求,部分领域制冷剂GWP限值降至150以下。美国SNAP法规持续开展替代品评估,2024年5月针对工商业领域批准10款低GWP制冷剂,从备选清单来看,HFO及其混配产品是核心选择。
在全球范围,包括中国、欧盟、美国在内的众多国家已出台了适配本土的制冷剂管控政策。结合政策文件,以及对制冷剂生产企业、下游整机厂、配套供应商等的一线调研,国内各细分赛道制冷剂替代趋势梳理如下:
从各应用领域现状看,当前主流冷媒仍是三代制冷剂,热泵、冷藏柜等市场仍保留部分R22应用。中长期维度,行业与政策共同指向HFOs、碳氢制冷剂;长期来看,全赛道将逐步向自然工质制冷剂演进。
然而制冷剂替代并非一蹴而就的,整个落地进程会受到安全风险、替换成本、供应链成熟度等多重因素约束,不同应用领域的推进节奏将存在明显分化。
ChinaIOL
HFO:中长期主力替代路线,汽车赛道渗透率快速拉升
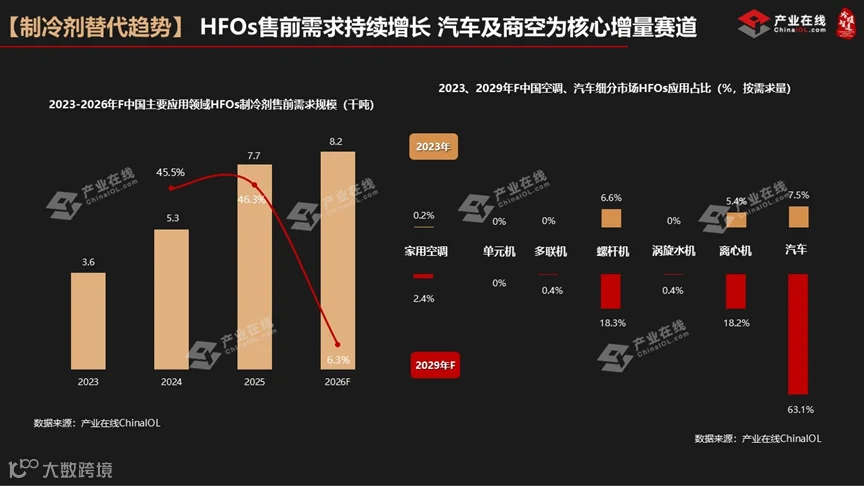
HFOs是制冷剂中长期替代的核心方向之一。国内HFOs主要应用于汽车与空调市场,近年多领域对HFOs的需求持续上行,预计2026年规模可达8.2千吨。
以关键时间节点2029年的预测数据与2023年对比,赛道分化趋势清晰:
汽车市场增长最迅猛,预计2029年HFOs渗透率将达到63%;
商用空调螺杆机、离心机紧随其后,渗透率将突破18%;
家用空调市场同样保持增长,但增速弱于汽车与商用空调。
值得注意的是,家用空调制冷剂需求基数庞大,即便增速相对平缓,未来给HFOs带来的需求增量依然不容小觑。
ChinaIOL
碳氢制冷剂:深耕家用与热泵市场,与HFOs形成场景互补
碳氢制冷剂是另一大替代主线,目前规模化应用品种主要为R600a、R290:R600a在家用制冷市场已经实现成熟规模化应用,R290应用场景更加广泛。
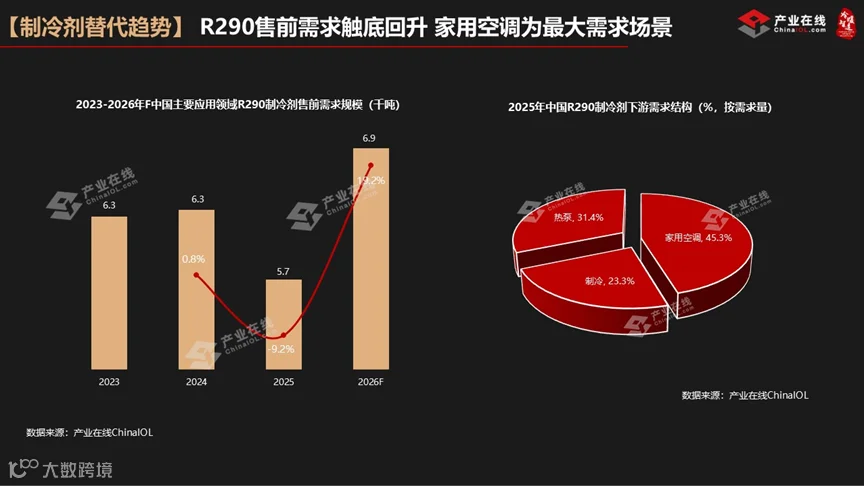
R290售前需求整体保持上涨态势,但2025年出现阶段性下滑,主要受家用空调市场萎缩,叠加R32快速抢占市场的影响。从R290下游需求结构来看,家用空调占比约45%,是第一大应用场景;热泵市场占比31%,位列第二,制冷市场紧随其后。
对比两大替代路线:HFO增量集中在汽车、商用空调领域;碳氢制冷剂主打家用空调、热泵、家用制冷赛道。二者应用场景形成互补格局,不存在完全替代的竞争关系。
ChinaIOL
机遇与挑战并存,制冷剂产业迎来全球替代大周期
综合全球供给、细分市场需求以及各国政策来看,制冷剂行业正处在快速替代周期,国内制冷剂企业机遇与挑战同在。
行业机遇:HFOs品迎来黄金发展窗口,数据中心液冷、新能源汽车热管理等新兴赛道,持续创造新增需求;全球政策节奏不均衡,印度、东南亚等新兴发展中国家HFCs冷剂需求仍处在增长阶段,海外市场增量空间广阔。
现存挑战:HFOs品仍面临较高专利壁垒,生产成本偏高;欧美地区替代进程领先,我国作为制冷剂主要出口国,海外法规变化将对出口结构形成压力;新一代替代冷媒普遍存在可燃性、设备兼容性等技术难题,需要持续技术攻关突破。
注:本文核心数据来源于《2026年中国制冷剂产业发展年鉴》,本年鉴面向专业人群发布,可扫码获取

相关阅读:
【独家分享】电动压缩机:从制冷硬件到整车温控核心
【独家分享】2026冷暖产业周期变局下的挑战、机遇与未来趋势
【独家分享】全球空调产业重构,机遇在哪?