

当前,我国电池产业的招商环境正在发生阶段性变化。国家层面的产能预警信号释放之后,地方招商面临的核心问题,已经从“能不能招来电池项目”转为“招来的项目会不会落在过剩环节”。要回答这个问题,首先要看清政策端的变化——规划目标之外,约束性条款和产能调控信号正在重塑招商逻辑。换言之,招商避坑的前提,是先读懂政策从“鼓励扩产”转向“预警调控”的重要拐点。
先说变化:招商逻辑已从“拼优惠补贴”转向“拼风险识别”
2026年9月,工信部等七部门联合印发《新型电池产业发展“十五五”规划》(工信部联规〔2026〕220号),这是新型电池领域首个国家级专项规划。规划对2030年目标作出明确量化:全固态电池初步实现规模化应用,长寿命锂电池循环寿命做到15000次,头部企业产品缺陷率降到PPB级。
但招商工作更需要关注的,是规划中的约束性条款。“落实产能预警调控”“按照区域集聚、主体集中的原则优化锂电池产业布局”等内容写入规划。自2026年下半年起,各地基本停止受理新增动力及储能电池产能备案。工信部还牵头组织宁德时代、比亚迪等六家骨干企业,制定未来三年集约发展方案。多重信号叠加,结论更加清晰:依靠政策优惠上大产能的时代已经结束。
过去五年,各地比拼的是优惠补贴能力——谁的地价更低、补贴更狠,谁便能签下项目。今后比拼的是风险识别:谁的产业研判更准、标的甄别更严,谁才不至于把财政资金和园区资产砸在过剩产能之中。招商部门手头的投资指南,应当更新为两张图:一张预警图,标明哪里是坑;一张机会图,标明哪些方向仍可布局。
坑有多大:3000GWh的产能,只喂得饱一半需求
先把总量底盘厘清。截至2025年底,国内动力和储能电池的规划产能已经超过3000GWh,而全球市场当年的实际需求只有1500GWh左右,供需比达2:1,全行业产能利用率长期低于60%。这一过剩格局并非短期形成:2021年全行业投资超6218亿元,规划新增产能2.5TWh以上;2022年投资冲到1.4万亿元。2023年上半年,行业产能利用率就从2022年的87%跌破50%。当前政策端通过“反内卷”收缩新增产能,关掉了增量闸门,但存量产能的消化出清,仍将是一个长期过程。
图1 国内动力+储能电池产能与全球实际需求对比


中商观察

总量过剩之后,“引进电池项目”本身不再算成绩,项目能不能活过这轮产能出清才最重要。我们梳理了2023年以来各地签约的电池及材料项目,大约有三成因为市场变化暂缓或终止建设,前期尽调缺位的代价,最后都落在地方财政和平台公司头上。
红灯清单:这些环节,新项目基本不用再谈
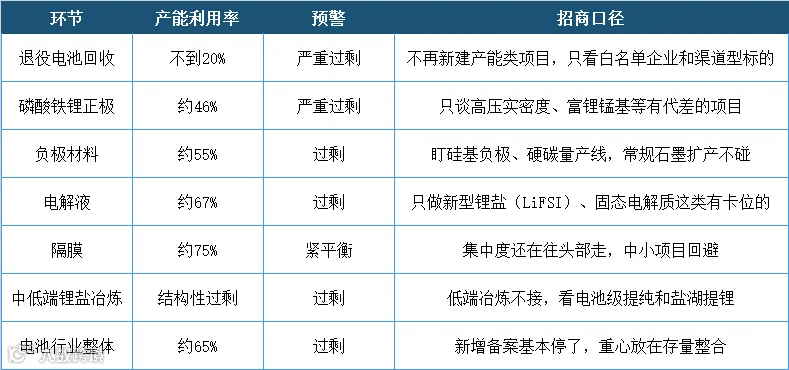
总量之外,风险藏在结构之中。我们按产能利用率,把主要产业环节分成红、橙、黄三级:
图2 锂电产业链各环节产能利用率与预警状态(2026年)

红色区域里,退役电池回收的问题最典型:全国已批复的回收产能147万吨,一年实际回收量只有20万吨左右,利用率不到20%——政策很热、产能上得很快,但都吃不饱。磷酸铁锂正极的数字更难看:2025年国内产能约575万吨,全球需求约267万吨,光国内就多出300多万吨。
橙色区域呈现“龙头满产、尾部闲置”结构性分化格局。负极材料全行业产能利用率50%—60%,但前六家企业超过70%,第七名及以后企业平均不到30%;电解液名义产能约150万吨、对应市场需求100万吨,龙头企业天赐材料在2026年9月公开披露,电解液和六氟磷酸锂基本满产。不难看出,产能过剩集中于中小企业的低效产能,这一结构性特征,直接决定了谈判的筹码在谁手里。
表1 过剩环节招商口径清单
中商观察

表1的每一行背后都有真金白银的教训。中部某园区2023年引入的一个磷酸铁锂正极项目,设计产能10万吨,2025年开工率不足三成,代建厂房和贴息资金全部沉淀。环节甄别不能靠企业递上来的可研报告自证,要用第三方独立数据交叉核对行业开工率、供需缺口——这也是我们给委托方做项目尽调时的基本动作:不看企业说了什么,而要看全行业正在发生什么。

19项重点任务,就是一份官方机会清单
如果说表1是风险避坑图,《新型电池产业发展“十五五”规划》部署的19项重点任务就是清晰的机会图:凡是文件明确提出“提升供给水平”“补齐短板”“培育新赛道”的地方,政策资源、专项资金和项目审批就会往哪里倾斜。我们把19项任务逐一拆开,对应的招引方向梳理如下:
表2 19重点项任务招引方向解码表

这张表读下来,可得出一个核心结论:在19项重点任务里,真正鼓励新增制造产能的只有高端产品和核心装备两块,而且都卡着技术代差;超过半数的任务指向中试平台、检测认证、标准体系、工业软件、行业大模型、碳足迹管理等生产性服务业和新型基础设施建设。这些方向,恰恰是多数园区具备承接条件、更容易落地见效的增量赛道。

中商观察

把规划内容变成招商动作需要过两层翻译:先把技术语言翻成产业语言(“高离子电导率固态电解质”就是硫化物电解质量产项目),再把产业语言翻成项目语言(目标企业是谁、落在园区哪块、要什么要素)。我们的《新型电池产业链招商图谱》就是按“环节—技术—企业—项目”四级穿透编制的,规划条文可以直接转成目标企业清单交给招商团队。
先看区域分工,再谈项目招引
《新型电池产业发展“十五五”规划》第12条对不同区域的功能定位写得很明白。招商工作的第一步不是直接找项目,而是对表查找——确定本地在国家产业分工里的坐标,据此明确未来招引方向:
表3 区域分工与差异化招引方向

中商观察

错位不是口号,是生死线。同一个省里两个地市同时上储能电芯项目的例子不少,最后只能在同质化竞争里一起失血。我们做园区规划时坚持"先定环节、再定企业、后定政策":先按区域禀赋和定位圈定两三个主攻环节,画该环节的全国产能地图和目标企业图谱,政策围着目标企业的真实诉求配,不让政策放空炮。
还有三个方向在抢:碳酸锂、储能电芯和被点名的钠电池
行业整体收缩的同时,有三个方向的供需关系在发生变化。
图3 紧缺环节供需缺口:碳酸锂与储能电芯

碳酸锂行情呈现V型走势。国内锂盐基础产能已突破240万吨碳酸锂当量,中低端冶炼确实过剩,但电池级碳酸锂供需格局有所分化:中信建投预测,2026年下半年供给缺口逐步扩大,四季度缺口达到峰值,价格区间15万—20万元/吨,2027年供需偏紧格局难以明显缓解。储能电芯则呈现全球供给紧张态势:2026年全球需求约926GWh,有效产能仅有500GWh左右,需求为有效产能的1.85倍。储能已成为电池企业的第二增长曲线,亿纬锂能2025年储能电池出货71.05GWh,第一次超过动力电池成了第一大业务板块。
钠电池需要单独研判,因为它既是《新型电池产业发展“十五五”规划》专栏3明确支持的方向,也是这一轮招商里最容易误判的一个领域。规划明确提出,要发挥钠电池成本、安全和资源保障方面的优势,重点开发高功率启停电池、耐低温动力电池和长循环储能电池。行业发展正处于关键拐点:2025年全球钠电池出货约9GWh,仍处于示范验证期;机构普遍预测2026年出货量可达20—25GWh,规模接近翻倍。宁德时代2025年4月发布“钠新”电池,能量密度175Wh/kg,-40℃还能保住九成容量;2026年4月宣布攻克量产四大难关,先后签下与海博思创3年60GWh的储能长单、与荷兰Alfen的5GWh欧洲部署协议,9月开始交付首批钠电储能系统,福鼎和济宁两地规划产能合计超过200GWh。摩根士丹利测算钠电制造成本有望比磷酸铁锂低30%—40%;叠加国内锂电开征消费税、钠电池暂免征的差异化政策,进一步带来2-4个百分点的成本优势。
但钠电恰恰也是“招商避坑”的典型样板:2024年国内钠电电芯规划产能就超过180GWh,当年实际出货只有1.5GWh;把可与锂电共线的产能算上,规划已接近300GWh。需求还没起量,产能故事已经讲了两轮。这个环节能招,逻辑是真实的——成本差、低温性能、资源安全都是真的;但只招手里有真实订单、有量产线的企业,对只有产能规划的“PPT标的”要格外当心。同样的提醒也适用于固态电池:规划明确了2030年产业化目标,赛道方向毋庸置疑,但目前多数固态项目还在中试和小批量验证阶段,谈项目时务必分清“中试线”和“量产线”。

中商观察
紧缺窗口通常只有18—24个月:价格和利润信号一旦被全行业确认,产能两年内就会重新涌向均衡。所以避坑的另一面是抢位——对固态电解质、硅基负极、钠电量产、长时储能这些方向,拼的是响应速度和触达精度。我们中商的目标企业数据库按环节、技术路线、产能和扩产意向动态更新,能帮园区在窗口期里锁定并触达标的。

同样的行业,两种不同的处境
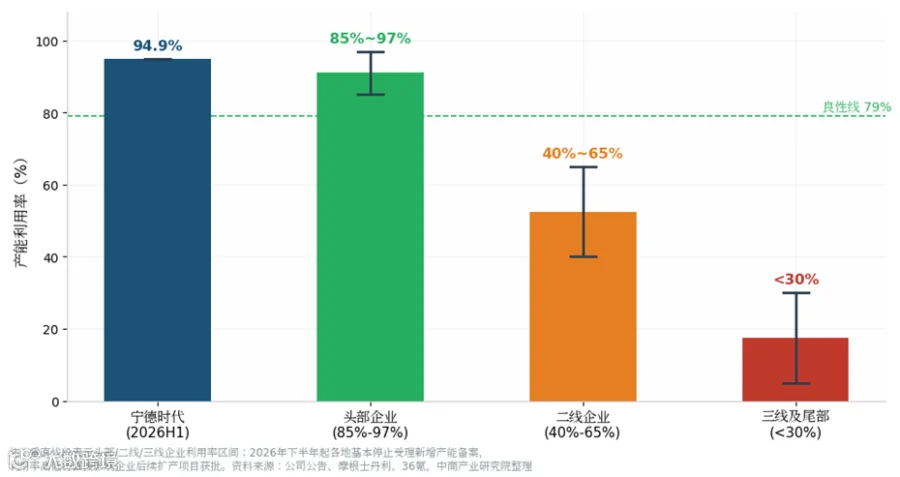
预警不光针对产业链环节,也针对企业层面。2026年上半年,宁德时代的产能利用率是94.86%,头部企业普遍在85%—97%;二线企业40%—65%;三线以下常常不到30%。摩根士丹利的判断值得关注:产能利用率高的企业更容易获得后续扩产审批,利用率低的企业会被严格限制。行业分化不只是市场的结果,还会通过政策机制固化:强者可以拿到新的增量指标,弱者可能连存量都守不住。
图4 动力电池企业产能利用率分化(2026年)

中商观察
分化数据的正确用法,是把它变成谈判桌上的压强。对二线以下的电池企业,园区就坚持并购整合、技改、租存量厂房这几条路,坚决不为低利用率企业代建重资产;对满产运行的头部企业,需要围着它的供应链缺环做配套招引。我们的企业评估模型按“产能利用率×技术代差×现金流”三个因子打分,谈判策略可以直接从分数里推出来。

避坑的五个动作和实操举措
把前面的研判分析落成后续实操动作,主要包括五步:
第一步:绘制产业链环节图谱。依托第三方独立数据,紧盯各环节产能利用率与供需缺口。正极、负极、电解液、电池回收等环节,只要产能利用率低于70%,原则上只招引具备成本优势或技术代差的头部企业。高度警惕“以资源换产能”的旧模式:鼓励的是盐湖、锂云母等资源利用效率提升,单纯依靠矿产指标配套电芯项目,政策风险极高。
第二步:对表规划清单精准落位。19项重点任务中,过半投向中试平台、检测认证、行业标准、工业软件、行业大模型、碳足迹等生产性服务业,这是园区最容易落地见效的板块。固态电解质、硅基负极、高压实磷酸铁锂、长时储能、钠电量产、低空与机器人专用电池,属于明确供给不足的赛道,要集中资源和火力主攻。
第三步:建立三维企业筛选机制。用产能利用率、技术代差、现金流三项指标对招商对象综合打分:满产头部企业重点招引配套项目;低利用率企业只谈并购整合,不承接代建新建项目;拥有真实订单的钠电、固态电池科创企业优先对接。
第四步:对照区域布局错位招商。坚持先定产业链环节、再锁定目标企业、最后匹配扶持政策。严格遵照划定的区域分工,避免省内多地同步上马电芯项目,杜绝同质化内耗。
第五步:抢抓紧缺赛道布局窗口期。紧缺赛道的红利窗口仅18—24个月。动态更新目标企业库,做到快速研判、快速对接;优先选择并购重组“买产能”,而非新建项目“建产能”,既缩短落地周期,也契合当前产能管控的监管导向。
表4 过剩环节招商口径清单
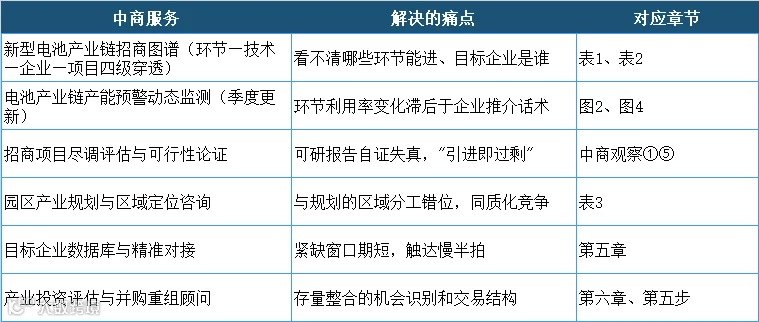
结语
《新型电池产业发展“十五五”规划》发展导向清晰:总量扩张阶段已经结束,竞争重心转向结构优化。由19项重点任务形成的机会图谱,叠加各环节产能利用率形成的预警图谱,是招商工作必须同步把握的两张图。错失单个项目影响有限,扎堆进入过剩赛道风险巨大。招商思路要从“主动推介”转向“精准避坑”,比拼的不是政策优惠力度,而是产业研判能力。中商产业研究院将持续跟踪电池产业链供需、政策动态,为各地提供数据支撑与研究服务。
【关于中商产业研究院】中商产业研究院长期跟踪新能源、新材料等战略性新兴产业,面向地方政府、园区平台、投资机构提供产业规划、招商策划、项目评估、可行性研究及产业数据服务。
以上信息仅供参考,如有遗漏与不足,欢迎指正!


喜讯 | 中商产业研究院取得工程咨询单位乙级资信证书

中商产业研究院率团赴雅安雨城区考察对接 共商人工智能与智能制造产业合作

河北省发展和改革委领导一行莅临中商产业研究院考察调研

内蒙古自治区发展改革委领导莅临我院考察调研

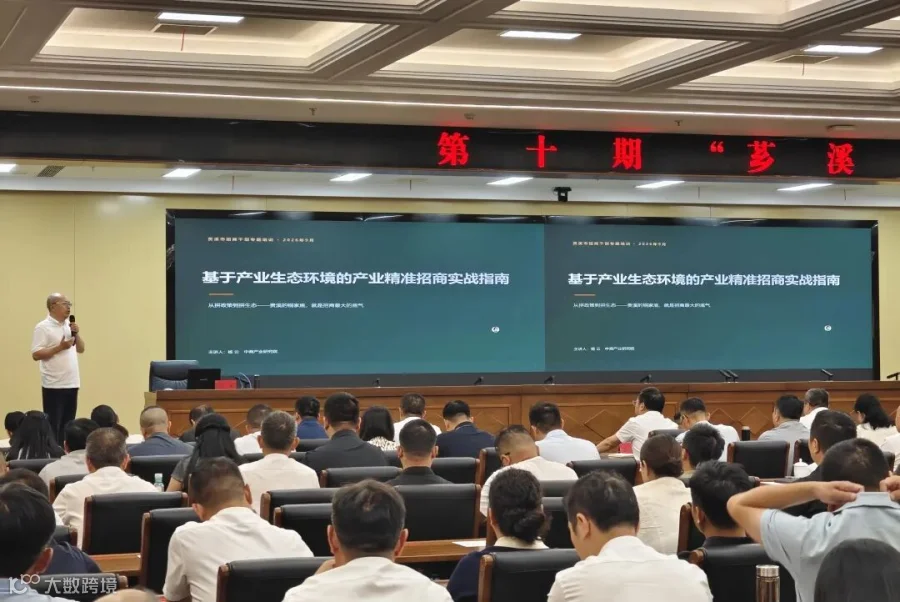
中商产业研究院专家受邀在贵溪市“芗溪讲堂”作产业精准招商专题辅导

中商产业研究院专家受邀为江苏省驻深办作产业精准招商专题培训

中商产业研究院专家应邀担任2026年海南自贸港招商引资技能“大比武”总决赛评委

中商产业研究院圆满完成安徽省第一批县域制造业特色产业集群“一群一策”诊断工作
中商产业研究院赴黔西南州开展2026年招商项目策划编制专题调研

中商产业研究院启动海南自贸港产业链招商研究与招商项目谋划专项调研

中商产业研究院赴梅州市开展《梅州市“十五五”时期构建现代化产业体系规划》编制调研

中商产业研究院赴京津冀开展《拓展共建新产业链、产业集群研究》专题调研

《滁州市新型工业化“十五五”规划》通过专家评审

《运城市“十五五”现代服务业发展规划》通过专家评审
《六盘水市“十五五”生产性服务业发展规划》通过专家评审

《龙岩市“十五五”工业科技专项规划》通过专家评审

“阅读原文” 获取更多报告