

逸马连锁 · 连锁洞察
AI投资 · 波浪式前进
泡沫总比萧条好:AI投资的波浪式生存法则
最近,一篇题为《人类历史上最大的泡沫或将破裂》的文章在信息流里广泛传播。它的结论很抓人,但它的论证经不起细看。本文想说清楚三件事:那篇文章错在哪、泡沫在技术革命里到底扮演什么角色、以及经营者真正该怎么做。
PART 01
一篇刷屏文章里的两处硬伤
文章罗列了若干"预警信号":AI公司以高息举债采购芯片、巨头现金流转负、企业用十年期债务为折旧仅两三年的资产融资,并类比1999年电信业"97%的光纤沦为暗光纤、两万亿美元市值蒸发"的历史,结论是:全球AI投资正走向崩塌。
这篇文章值得细看,不是因为它对,而是因为它错得很有代表性。文中有两个数字经不起核查:
硬伤一 · 营收数字差一个数量级
称某头部大模型公司"年化营收达650亿美元",而公开可查口径下,这家公司年化营收在数十亿美元量级,误差接近一个数量级。
硬伤二 · 利率方向完全搞反
称"美联储9月重启加息、利率回到3.75%–4%",而事实恰恰相反,那是美联储降息之后的利率区间,方向完全相反。
一篇论证"泡沫破裂"的文章,自身的数据却是泡沫化的——这个细节本身就是当下舆论环境的隐喻:关于泡沫的叙事,往往比泡沫本身膨胀得更快。
指出这一点,不是要为AI投资热潮辩护。局部过热是否存在?存在。资本开支与收入的缺口是否真实?真实。用长期债务为快速折旧的算力资产融资是否危险?确实危险。但"局部过热"与"历史上最大的泡沫即将破裂"之间,隔着一整套需要证据支撑的论证,而不是几个查无出处的惊悚数字。
PART 02
泡沫是技术革命的入场券
要理解当下的AI投资潮,需要回到一个被反复验证的历史规律:每一项通用技术的爆发期,都伴随着资本泡沫,而泡沫破裂后留下的基础设施,恰恰构成了下一轮繁荣的地基。
19世纪40年代的英国铁路狂热,股价崩盘、无数投资者血本无归,但两万多公里铁轨留了下来,英国物流成本此后半个世纪持续下降。1999年的电信泡沫,五千亿美元铺设的光纤大部分沦为"暗光纤",六十多家公司破产——但正是这些廉价到近乎免费的光纤,支撑了2005年之后宽带、云计算和移动互联网的爆发。今天全球互联网经济的地基,是上一轮泡沫的废墟。
这不是为投机洗白。破产的公司是真破产,蒸发的市值是真蒸发,高位接盘的投资者是真亏损。但从社会经济的整体账本看,泡沫完成了一项市场机制下很难用别的方式完成的任务:在极短时间内,把天量资本压向一个不确定性极高的方向,用无数个体的试错,快速探明技术边界和商业边界。
计划式的、理性的、每一步都计算回报率的投资,建不成铁路网,也铺不成光纤。因为真正的回报在十年二十年之后,在当初根本无法想象的用途上——当年铺光纤的人想不到短视频,今天建算力中心的人也想不到十年后的杀手级应用。泡沫的非理性,恰恰是对冲未来不可知性的机制。
PART 03
泡沫与萧条之间,选择并不困难
由此引出本文的核心判断:如果一定要在泡沫与萧条之间做选择,泡沫是更好的那一个。
泡沫:是"投多了"的错误
资本过剩、产能过剩、预期过剩,然后是出清,一部分企业和投资者承担代价。破裂后物理资产还在、技术专利还在、被训练出来的工程师队伍还在——暗光纤可被重新点亮,空置算力可被降价出售。生产能力过剩的问题,时间可以解决。
萧条:是"不投了"的错误
资本萎缩、创新停滞、预期塌陷,代价由全体社会成员以失业、降薪和机会消失的形式分摊,且极不公平——最先被挤出的是年轻人和中小企业。萧条留下的是"不曾发生的建设":没有修的铁路不会自己长出来,被中断的代际技术积累很难续上。
日本"失去的三十年"的教训,与其说是泡沫破裂的代价,不如说是破裂之后长期不敢再投资的代价——真正伤筋动骨的不是泡沫本身,而是泡沫破裂引发的、持续一代人的资本恐惧症。
所以,对那些预言AI泡沫破裂、并暗示"看吧,早就该停下来"的声音,需要多问一句:停下来之后呢?不投AI,资本会流向哪里?历史经验是:泡沫的替代选项从来不是"理性投资的天堂",而是资本蛰伏的萧条。
PART 04
波浪式前进:技术革命的真实节律
"泡沫比萧条好"不等于"泡沫没有代价",更不等于泡沫不会破。准确的说法是:技术与经济的进步从来不是直线,而是波浪式的——预期的浪头冲上去,摔下来,在废墟上整固,然后下一个浪头从更高的地方重新起势。波浪式前进有三层含义:
01 破裂是节律的一部分,不是终局
2000年纳斯达克崩盘,互联网指数跌去近八成,当时主流判断是"互联网被证明是一场骗局"。二十年后回看,那只是一个浪头的回落,潮汐方向从未改变。AI即便在未来两三年经历一次剧烈资本出清——这完全可能——出清的也将是商业模式不成立的应用层公司和财务脆弱的投机者,而不是技术本身。
02 浪与浪之间的谷底,是最好的建设期
对产业从业者而言,资本寒冬恰恰是资产便宜、人才便宜、竞争噪声小的窗口期。移动互联网最扎实的创业者,很多是在2001—2004年互联网废墟上入场的。如果AI投资真的降温,真正受益的是那些不依赖融资叙事、靠真实场景和真实现金流活下去的应用者——他们会以半价获得算力、工具和人才。
03 重要的不是预测浪头,而是设计抗浪结构
宏观上"泡沫会不会破"是个猜谜游戏,微观上"我该不该用AI"却是个算术题。一家连锁企业用AI改造客服和招商转化,投入几十万、验证周期九十天、看转化率和人力成本两个指标——这件事的成立与否,与五千公里外的资本开支周期毫无关系。把宏观叙事当作微观决策的依据,是中小企业最容易犯的错位。
同样值得警惕的是财务结构上的"微缩版错配":巨头用十年期债务买两年折旧的芯片是危险,中小企业为一个两三年就可能过时的工具签长期重投入合同,是同样的危险。波浪式生存的要义不是不下水,而是小步投入、快速验证、随时可退,在浪头上看清方向,在浪谷里捡到便宜。
PART 05
结语:做一个清醒的乐观者
回到那篇刷屏文章。它预言的破裂或许真会发生——没有哪一轮技术热潮能免于出清。但它搞错数据、搞反政策方向、用情绪替代论证的方式提醒我们:泡沫时代不仅盛产被高估的资产,也盛产被高估的恐慌。两者是同一枚硬币的两面:都在贩卖确定性,而未来恰恰是不确定的。
确定的东西只有几条:技术是真的,成本下降曲线是真的,已经发生的生产力改造是真的;资本会过剩,出清会到来,然后建设会在废墟上继续——这也是真的。
泡沫总比萧条好,因为泡沫的错误可以由时间消化,萧条的错误会吞噬时间。对经营者来说,最稳妥的姿态只有八个字:
对趋势乐观,对杠杆谨慎。
浪头来了不下重注,浪退了不离开海边。
欢迎来咨询加我微信(手机同号):13049417137
关于“中联汇”
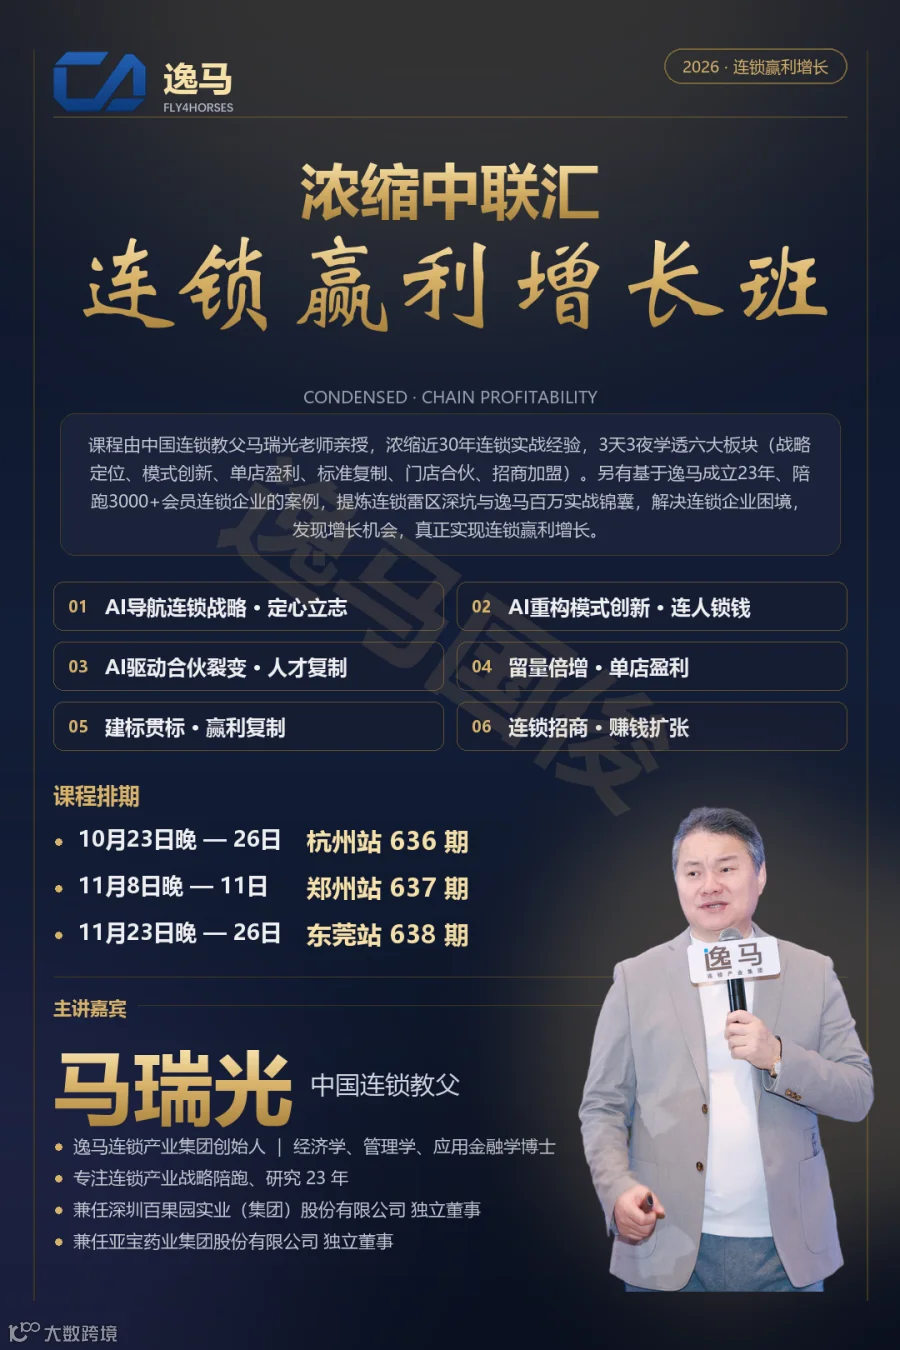
逸马产业集团创立于2004年,23年来专注于连锁产业的研究,获得知识产权169项,构建了连锁全系统权威标准。累计服务了6万+连锁学员、3万+连锁企业、3000+会员企业,涵盖了吃、喝、玩、乐、游、购、娱等消费领域,服务企业总营收超3万亿元,推动了包括联想、苏宁、创维、怡亚通、三雄极光、雅迪、酒仙集团、百果园、木屋烧烤、鸿翔药业、锅圈食汇等国内国际知名企业品牌在内的420万+家连锁终端店面发展。

本着“终生伙伴、幸福一生”的经营理念,聚焦【战略陪跑】服务,十大系统板块业务为其重磅赋能:教育培训、咨询陪跑、品牌授权、财税中心、投资中心、“心·场景”美学中心、中联汇海外、政企中心、数智化商业中心、科技产业化中心等。选择优秀企业,进行战略陪跑,帮助所有伙伴更成功。
免责申明:(1)本文部分数据来源于网络公开信息,不作为任何投资参考建议;(2)部分图片来源于网络,如有侵权,请联系删除。