

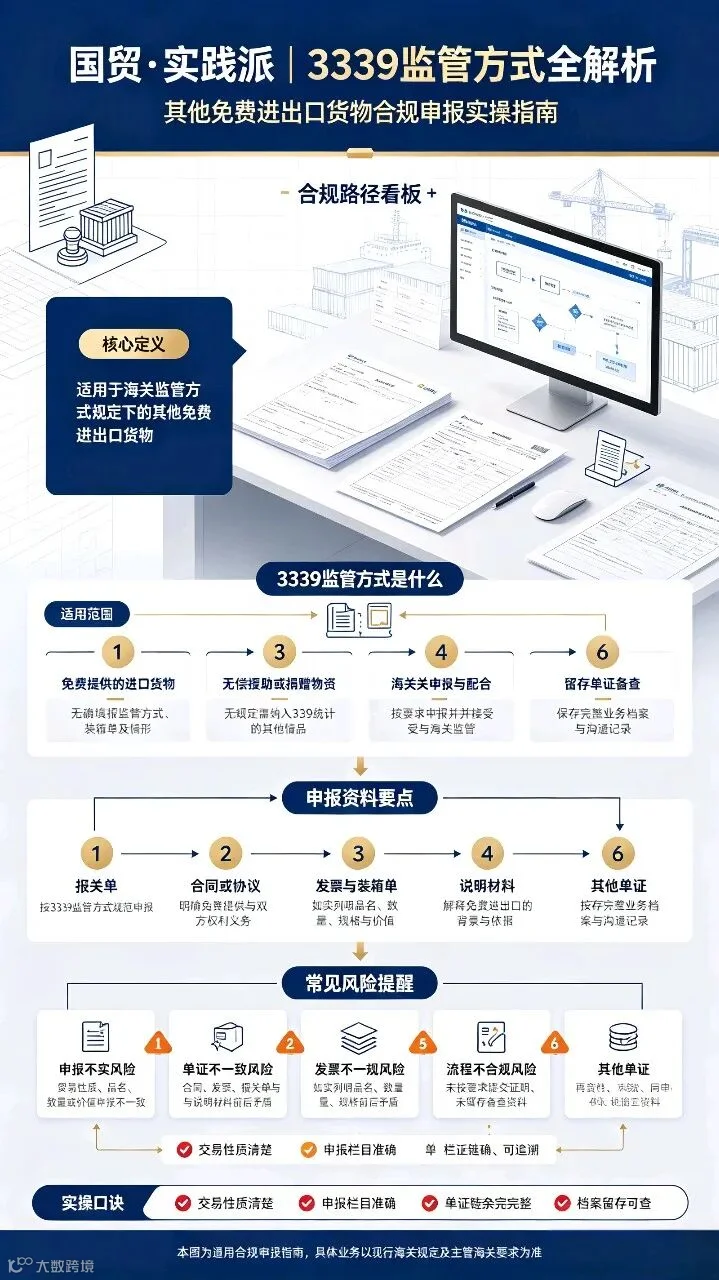
在海关报关体系中,3339「其他免费进出口」 是专门适配无偿货物的独立监管方式,也是外贸关务高频、易错、极易被低估的合规场景。本期【国贸·实践派】从官方定义、适用边界、申报范围、填制规范、风险禁忌、办理流程、实操避坑七个维度,系统拆解3339监管方式的完整合规逻辑,帮助跨境企业精准区分免费货物监管差异,实现无偿货物零差错通关。
一、精准定义:读懂3339「其他免费进出口货物」核心边界
很多企业最大的误区,就是把所有免费货物全部归入3339申报,这也是申报驳回的首要原因。
海关官方标准定义:
其他免费进出口货物,特指无偿免费提供、且未被海关单独列明归类的进出口货物。
简单理解:所有免费货物分为两大类
第一类:列明特殊品类(不适用3339)
此类货物拥有专属监管方式,严禁使用3339申报,包含:常规礼品、官方无偿援助物资、公益捐赠物资、无代价抵偿货物、境外免费提供的样品、广告宣传资料等,以上品类均有独立监管代码,不可混用3339。
第二类:未列明普通无偿货物(唯一适用3339)
除上述特殊列明品类之外,所有经贸场景下境外无偿提供、无商业成交价值、无收付汇义务的进出口货物,统一归为3339监管范畴。
这一定义的核心价值,是帮助企业划清申报红线:不是所有免费货=3339,只有“普通经贸无偿货物”才能用3339,公益、援助、样品、抵偿类全部排除在外。
二、适用范围:四大核心场景,精准匹配企业实操业务
结合外贸企业真实通关场景,3339监管方式固定适配四类业务,也是企业日常接触最多的无偿进出口场景,覆盖绝大多数非公益、非官方的免费货物贸易:
1. 经贸合作外商无偿赠送物品
企业在进出口贸易、商务合作、展会对接、项目合作过程中,境外合作外商主动免费赠送的配套物品、辅助物料、配套配件等,无合同成交金额、无需企业付款,适配3339申报。
2. 境外个人无偿捐赠物资
区别于官方公益组织大额捐赠,境外自然人个人无偿赠与境内企业、机构的物资,不属于海关列明公益捐赠范畴,统一按照3339其他免费进出口申报监管。
3. 境外中资机构赠与境内物资
海外中资企业、驻外办事机构、境外合作平台,无偿赠与国内关联公司、合作单位的生产物料、办公物资、配套耗材,无商业交易属性,适用3339监管方式。
4. 经贸场景免费试用物料与耗材
这是制造业、跨境科技企业最高频使用场景。外商为配合产品测试、设备调试、项目落地,免费提供的试用材料、测试耗材、配套辅料、替换小件物料,无交易对价、用于企业内部试用测试,无需收付汇,是3339最核心的适用场景。
三、申报填制规范:报关单标准参数,一字不能错
3339之所以极易报错,核心是企业不懂专属填制规则。该监管方式拥有固定参数、特殊单证要求、豁免条款,全部实操规范如下,可直接作为企业SOP落地执行:
1. 监管与征税参数(固定不变)
- 监管方式代码:3339(其他免费进出口)
- 征免性质:一般征税
- 征免方式:按规定征税
重点纠正行业误区:3339虽然是免费货物,但不属于免税豁免品类,依旧按照海关规定计税征税,不存在“免费货物免征关税增值税”的规则,这是绝大多数企业踩坑的核心点。
2. 发票与单证规范
商业发票必须清晰标注 “免费、FREE of CHARGE、无商业价值、No Commercial Value” 等字样,作为海关判定无偿属性的核心依据。
同时,3339申报无需提供贸易合同,合同协议号栏目可直接空填,区别于一般贸易必须附合同的硬性要求,是该监管方式的专属便利规则。
3. 收付汇豁免规则
这是3339最大的实操优势:
- 进口端:无需对外支付外汇
- 出口端:无需办理出口收汇
该类货物无商业交易属性,不纳入外汇核销、收汇核查体系,海关无申报金额限制、无企业资质限制,普通外贸企业、生产企业均可正常申报,无特殊准入门槛。
4. 前置价格审核(必做环节)
所有3339货物正式申报前,必须提前向海关提交全套价格佐证文件,未通过价格核定,禁止申报通关。
必备资料包含:业务情况说明、货物价格构成明细表、同类商品市场价格参考凭证。海关通过核验价格真实性、排除低价申报、伪报、瞒报风险,审核定价通过后,企业方可录入单一窗口申报。
四、核心禁忌:3339不豁免监管,合规底线不可破
很多企业存在致命认知偏差:认为“货物免费、没有收钱,海关不会监管”。
重点合规警示:3339免费进出口,不豁免任何监管文件与通关核查。
无偿只是交易属性,不代表脱离海关监管。无论货物价值高低、是否免费,依旧需要遵守进出口监管条例、接受单证审核、查验监管、价格核查。
企业绝对不能利用3339监管方式规避许可证件、逃避税费、伪报货值、夹带违规物品。海关针对3339货物的稽查重点,集中在虚假无偿申报、变相贸易逃税、伪报监管方式三大风险点,一旦核查属实,将面临补税、罚款、信用降级等处罚。
五、标准化办理流程:企业可直接落地的通关步骤
结合一线关务实操,整理3339完整办理流程,全流程标准化、可复制、零遗漏:
第一步:业务判定。区分货物属性,排除援助、捐赠、样品、抵偿等特殊品类,确认适配3339监管方式。
第二步:资料筹备。制作带“免费”标识的商业发票、业务情况说明、价格构成表、市场价格参考资料。
第三步:前置核价。向属地海关提交价格资料,完成海关定价审核,获取申报许可。
第四步:报关申报。单一窗口录入监管方式3339、一般征税,空填合同号,规范申报品名、规格、数量。
第五步:审单查验。配合海关单证审核、随机查验,确保货证相符。
第六步:放行通关。审核无误后货物放行,留存全套单证归档备查,应对后续稽查。
六、国贸实操高频避坑指南
坑点1:混淆免费品类,乱用监管代码
将样品、广告品、公益捐赠、无代价抵偿货物申报3339,直接触发退单、归类异常,严重影响通关时效。
坑点2:误以为免费货物免税
3339为按规定征税,无免税政策,擅自零申报税费会导致稽核查补税。
坑点3:省略前置价格审核
直接申报不做核价,属于典型申报瑕疵,极易被海关布控查验,判定为申报不规范。
坑点4:无标注免费字样
发票未标注无偿属性,海关无法判定交易性质,直接驳回申报。
坑点5:利用3339变相贸易
以免费赠送为名义,实际开展有偿交易、规避收付汇、低报货值,属于重大关务违规。
七、结语
在国际贸易合规体系中,免费货物从来不是“法外之地”。
3339「其他免费进出口」监管方式,看似简单,实则规则严谨、边界清晰、监管严格。它解决了企业经贸合作中无偿物料、试用耗材、外商赠与物资的合规申报难题,拥有收付汇豁免、无金额限制、企业门槛低的优势,但同时坚守征税监管、前置核价、严格区分品类的合规底线。
对于深耕跨境贸易的企业而言,精准掌握3339申报规范,不仅可以规避日常通关报错、查验风险,更能完善企业关务标准化体系,杜绝因监管方式混用、申报不规范引发的税务与信用风险。
国贸合规无小事,细节决定通关效率,规范筑牢出海根基。未来【国贸·实践派】将持续拆解各类小众、高频、易错的海关监管方式,帮助外贸企业吃透规则、精准申报、合规出海,在复杂多变的国际贸易环境中行稳致远。