2026年10月15日,特斯拉用一段Demo证明"汽车也能上天"。但扒开外壳看本质:冷气推进器驱动,高压气体喷完即止,仅能维持短时离地;装了推进系统的"火箭版"无法合法上路,只限封闭赛道表演。
这场表演有个值得玩味的细节——Roadster的冷气推进器直接来自SpaceX火箭技术。而中汽研数据显示,eVTOL与智能汽车的产业链重合度约70%,这正是国内新能源车企敢于跨界押注飞行汽车的核心逻辑之一。不过中美两条路线在技术结构和监管逻辑上存在系统性差异,注定催生截然不同的产业生态。
回到国内赛场。过去几年,这个领域的公开叙事高度雷同:缩比模型→全尺寸样机→首飞→转换飞行→意向订单。这些动作有一个共同点:全部由企业自己定义和掌控。
2026年,低空经济监管明显转向审慎,低空安全司的设立标志着监管从事前审批转向事中事后管理。赛道走到这一步,真正能把企业分成三六九等的硬指标只剩三个:
- 适航证:型号合格证(TC)、生产许可证(PC)、标准适航证(AC)、运营合格证(OC)——缺一不可,否则再炫的Demo也只是表演。
- 交付与架次:实际交付几架?安全飞行多少次?是在测试场还是在真实航线?
- 可确认收入:意向订单只是故事,确认收入才是真金白银。
用资本和运营两把尺子量完,你会发现一个扎心的事实:拿钱最多的和落最快的,根本不是同一家。
一、钱往哪流:88亿资本答卷
据IT桔子数据,"eVTOL"标签下78家公司,2026年1月至10月20日已发生至少45起融资事件,全赛道累计融资额约88亿元。
累计融资额前五名:
| 排名 | 公司 | 累计融资额 |
|---|---|---|
| 1 | 汇天飞行汽车(小鹏汇天) | ~65.17亿元 |
| 2 | 沃兰特航空 | ~48.60亿元 |
| 3 | 峰飞航空 | ~27.95亿元 |
| 4 | 沃飞长空 | ~21.80亿元 |
| 5 | 零重力飞机工业 | ~17.60亿元 |
前四家已是独角兽体量,估值超10亿美元。
汇天飞行汽车是融资王。 2020年12月成立于广州,2021年10月拿下5亿美元A轮,IDG、云锋、五源、红杉中国、纪源、钟鼎、高瓴创投和小鹏汽车集体入局。此后B轮1.5亿美元、B+轮1亿美元、2026年3月完成2亿美元C轮,红杉中国、达晨、高榕、高瓴继续加注。
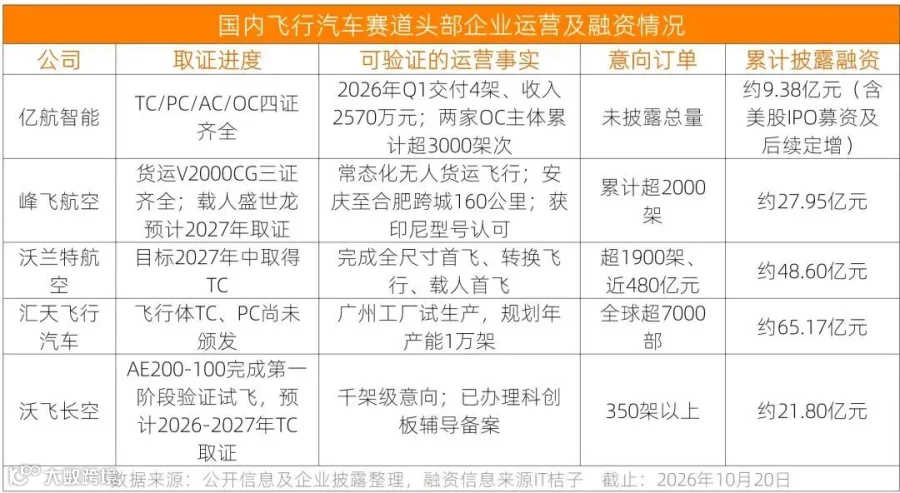
其"陆地航母"采用分体式设计:陆行体是6轮增程式电动车,飞行体折叠藏于车尾,5分钟内可完成起飞准备。全球累计订单超7000部,中东首批600台金额或达140亿元。广州黄埔工厂约12万平方米,2025年11月启动试生产,规划年产能1万架、首期5000架,满产每30分钟下线一台。2026年3月5日,5台飞行器同日下线并完成多机试飞。但截至发稿,飞行体的TC和PC尚未正式颁发。
沃兰特是近两年融资密度最高的选手。 2021年6月成立于上海闵行,累计完成13轮。2026年4月拿下3亿美元C轮,Stone Venture、君联、孚腾、明势、红杉中国入局;一个月后再获10亿元C+轮,中国互联网投资基金、国寿股权、基石资本、蔚来资本等国资和产业资本进场。
峰飞航空融资笔数最少但金额不小。 仅两轮:2021年9月1亿美元A轮,2024年8月宁德时代给出数亿美元战略投资。此后两年多无新股权融资披露。
沃飞长空背靠吉利,正向科创板冲刺。 2026年2月完成10亿元C+轮,4月在四川证监局办理辅导备案,被视为潜在的A股"eVTOL第一股"。AE200是6座级纯电载人eVTOL,定向优化低空文旅场景,AE200-100已完成第一阶段验证试飞,预计2026下半年至2027年完成TC取证。订单方面与华龙航空签50架确认单,与中航租赁、苏银金租合计300架采购单,累计意向千架级。
二、谁在真正跑:融资最多≠跑得最快
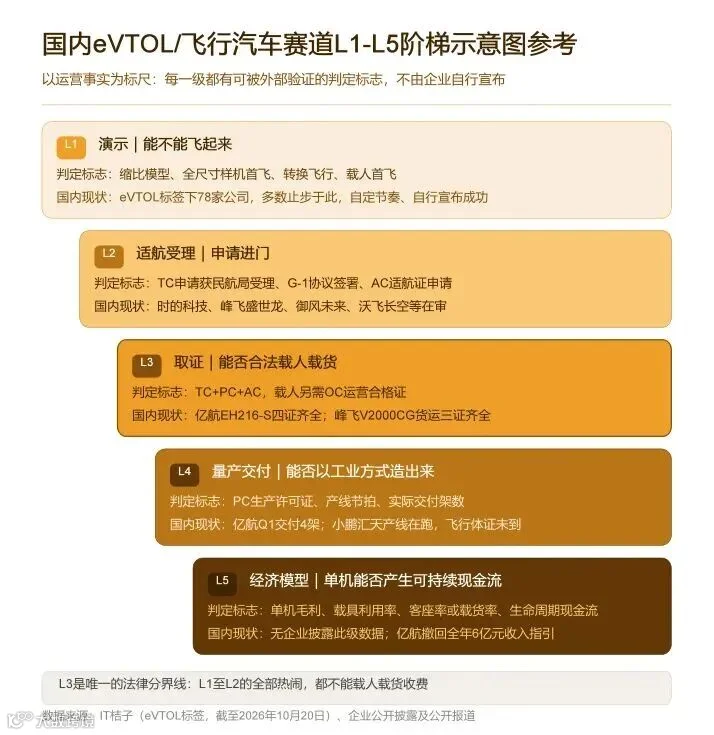
把行业真问题摆到台面:能飞和能运营之间,还隔着一道巨大的鸿沟。目前国内头部企业大多卡在L3到L4之间,腰部L2-L3,大批尾部还停在L1。
亿航智能:唯一跨过"营收事实"线的玩家
2014年成立、2019年纳斯达克上市的老牌企业。EH216-S是全球首款集齐TC、PC、AC、OC"四证"的载人eVTOL,目前国内唯一四证齐全的企业。
2026年3月在合肥启动商业试运营,两家OC持证主体累计完成超3000架次安全飞行,其中载人434架次,足迹覆盖全球五大洲23国。
2026年一季度交付4架,营收2570万元;二季度营收7790万元,环比增203%,但同比下滑超三成。更关键的是,公司主动撤回了全年6亿元收入指引,暂不提供替代数字。 理由是低空载人商业运营监管政策及配套机制仍在完善,经营可见性需审慎管理。
创始人胡华智在电话会上透露,受审慎监管导向影响,合肥面向公众的低空观光售票运营计划搁浅,监管批复时点不确定。他引用100多年前英国《红旗法案》——要求机动车上路须由专人持红旗步行开路——作类比,认为面对颠覆性交通技术,安全验证和规则体系都需要逐步成熟。
峰飞航空:货运先跑通了
峰飞走了一条更务实的路:货运先行,载人跟进。
2吨级无人驾驶货运机型V2000CG"凯瑞鸥"已取得TC、PC和AC三证,是国内唯一三证齐全的吨级无人驾驶航空器。已在海上石油平台运维、海岛物资保障、应急救援等场景常态化运营。2025年8月完成安庆至合肥跨城飞行,全程约160公里、耗时近1小时、载物资近200公斤。
2026年6月,V2000CG获印尼型号认可证书,成为中国eVTOL适航体系被境外监管互认的标志案例。此前5月在哈萨克斯坦阿拉木图完成中亚首次大型eVTOL演示飞行,签署50架采购备忘录。
2吨级载人机型"盛世龙"(V2000EM)已进入符合性验证第四阶段,预计2027年取证。峰飞解决了"先有收入"的问题,但货运的单机价值、航线密度和利润率,未必撑得起与载人出行同级别的估值倍数。
沃兰特航空:订单最猛,取证最早
沃兰特是融资密度和意向订单双第一,但量产交付和取证仍处早期。
技术上,VE25-100完成全尺寸首飞、转换飞行和载人首飞。在四川自贡完成客运eVTOL有人驾驶转换飞行科目——这是eVTOL审定中最难的科目之一,沃兰特与沃飞长空各自宣称是全球第三家掌握此项技术的企业。
订单数字惊人:累计意向超1900架、金额近480亿元。 泰国Pan Pacific单笔500架约17.5亿美元,印尼Whitesky 60架约2.21亿美元,进博会签约95架23.75亿元。2026年4月C轮由阿联酋Stone资本领投,这家机构既是金主也是中东渠道入口。
但沃兰特至今没有TC,目标是2027年中取证。近480亿元意向订单能转化为多少可确认收入?存疑。
三、中腰部快速分层:各有各的赌注
头部之外,中腰部正沿着"技术路线×场景选择"两条轴快速分化:
| 公司 | 技术路线 | 核心场景 | 关键进展 | 取证预期 |
|---|---|---|---|---|
| 时的科技 | 倾转旋翼E20,5座320km/h | 通勤 | G-1签署、倾转过渡完成、芜湖基地开工、国内外意向超1000架,与阿联酋签350架约10亿美元 | 2027 |
| 零重力 | ZG-ONE"鹊飞" | 航空文旅 | 80架采购订单、5亿元B轮 | — |
| 御风未来 | M1B货运型 | 货运先行 | 200架意向超20亿元、B+轮完成 | 货运2026,载人2028 |
| 华羽先翔 | 鸿鹄eVTOL | — | 与湘江通航签100架超10亿元、Pre-A轮蚂蚁集团出现 | — |
| 天翎科 | L600倾转涵道翼,混动增程 | — | 2026年2月超1亿元A轮,全球首款全尺寸倾转涵道翼 | 2028 |
| 齐飞航空 | — | — | 2025亚洲通航展签105架意向、2026年10月近亿元A轮 | — |
这些公司的共性:融资轮次集中在天使到B轮,订单以意向为主,取证时间普遍指向2027至2028年。 换句话说,多数还在"烧钱验证"阶段,距离自我造血还远。
四、三条判断和一个真问题
把事实摊开,可以得出三条判断。
判断一:意向订单到可确认收入之间,折价极高。
沃兰特近480亿、小鹏汇天7000部、峰飞2000架——这些数字构成了赛道想象力。但行业整体意向订单转化率不足10%,部分企业确认订单占比不足1%。唯一有收入可查的亿航,2026年一季度也只交了4架。意向订单的兑现取决于订金比例、取消条款、交付计划、运营方资质和首批航线可用性,任何一环松动,账面数字就大幅缩水。
判断二:经济模型尚未被真正验证。
eVTOL制造成本动辄数千万,单次飞行的电力和维护成本极高,对应票价要覆盖成本就高到难以市场化。目前唯一产生真实C端现金流的场景是低空文旅。货运场景跑通的经济模型,不能简单迁移到城市通勤场景。
判断三:出海正成为第二增长曲线。
峰飞拿下印尼型号认可证书、在哈萨克斯坦签50架备忘录;时的科技拿下阿联酋10亿美元订单;沃兰特进入泰国和印尼市场。中国民航局已与ICAO宣布将中国低空空域与智联网标准纳入国际参考框架。出海的意义不只是订单,更是让中国适航体系接受另一套监管标准的检验——一旦通过,先发企业的护城河会明显加深。
特斯拉把"飞行汽车是真的"这句话推迟到2028年。中国的公司则把核心问题提前到了2026年:
不是能不能飞,而是一年能卖几架、一趟能收多少钱,是安全责任有没有兜底,是乘客愿不愿意为它买单。
过去,行业用首飞、转换飞行和意向订单讲故事;现在,市场只认四证、交付架次和确认收入。讲故事的时代结束了,交账单的时代刚开始。

关注抖音【靓哥聊创业】
抖音号|54707203975
保存二维码打开抖音扫一扫