


2026年 9 月浙江整体车市呈现 "乘用承压、商用回暖" 的分化格局。
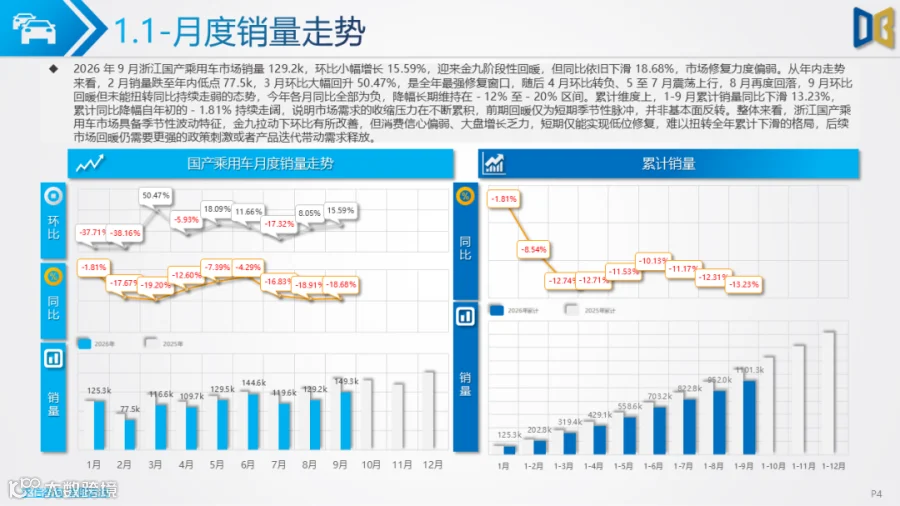
国产乘用车方面,本期销量 129.2k,环比小幅增长 15.59%,实现金九阶段性回暖,但同比仍下滑 18.68%,2 月曾跌至年内低点 77.5k,3 月环比大幅回升 50.47% 成为全年最强修复窗口,此后月度涨跌交替,各月同比全部为负,降幅长期维持在12% 至 20% 区间,1-9 月累计同比下滑 13.23%,且降幅自年初的 - 1.81% 持续走阔,说明需求收缩压力仍在累积,季节性脉冲并未改变基本面下行基调。
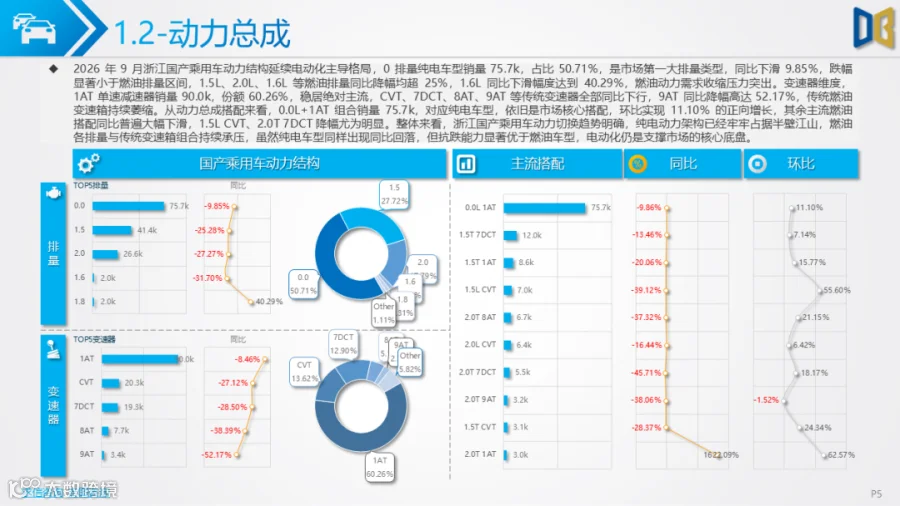
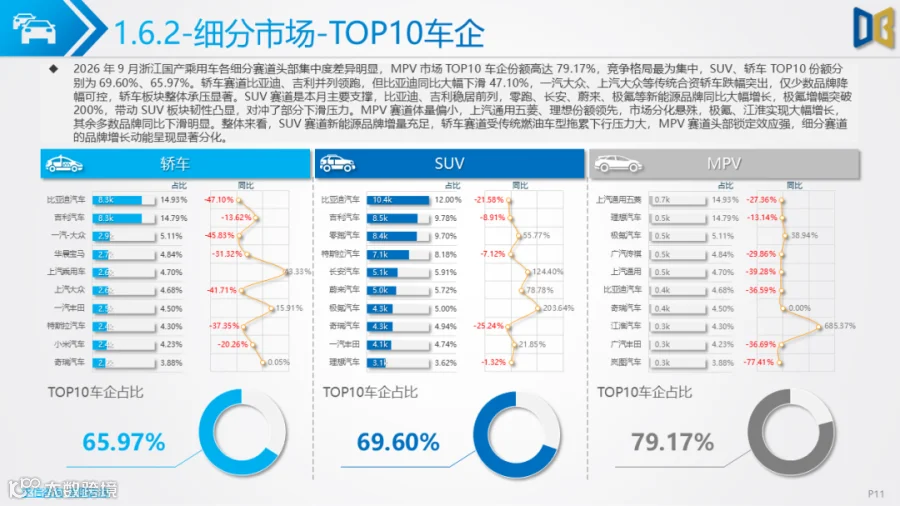
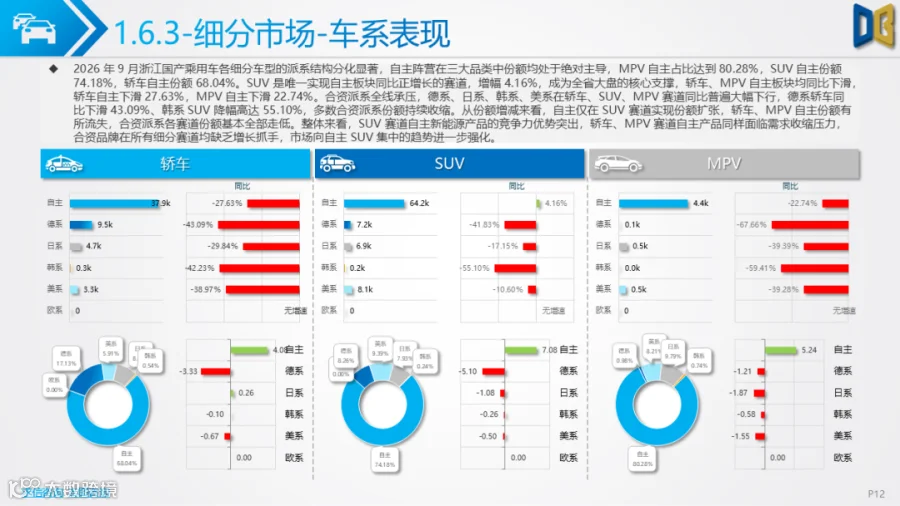
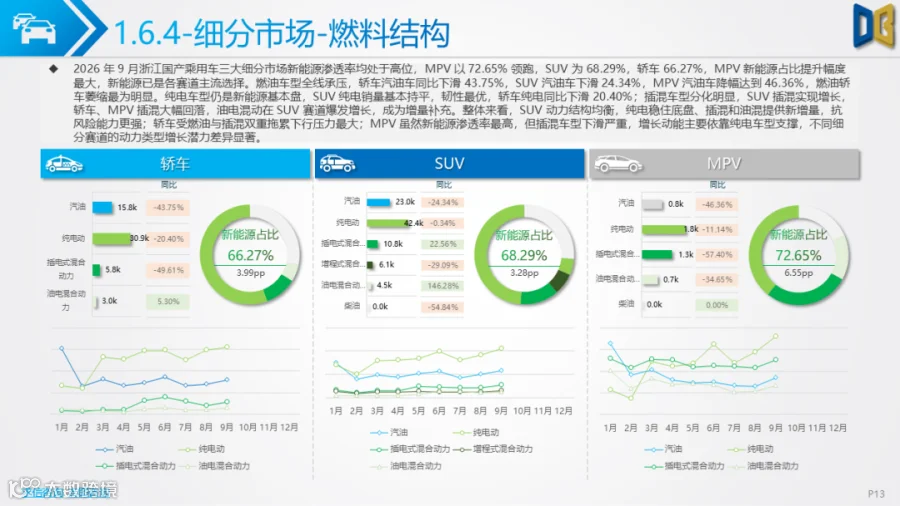
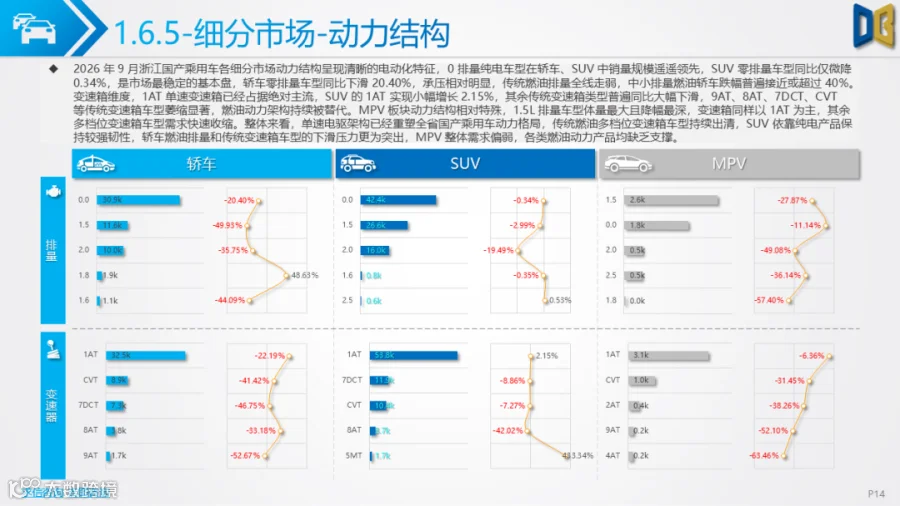
从结构看,电动化主导格局稳固,0 排量纯电车型销量 75.7k、占比 50.71%,同比降幅仅 9.85%,显著优于燃油排量,1.6L 排量同比下滑高达 40.29%;1AT 单速变速箱份额 60.26% 稳居主流,CVT、7DCT、8AT、9AT 等传统变速箱全线下行,9AT 降幅达 52.17%,单速电驱架构已重塑动力格局。派系层面自主阵营份额 72.32% 持续巩固,同比仅降 11.34%,德系降 42.70%、韩系降 49.31%,合资竞争力加速弱化,零跑、极氪、蔚来成为核心增量,而比亚迪虽体量第一但同比下滑35.45%,拖累自主大盘。
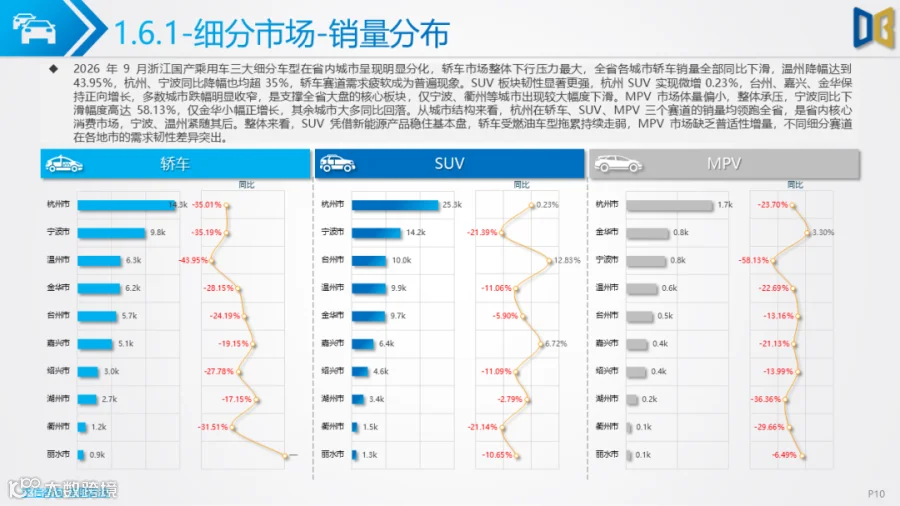
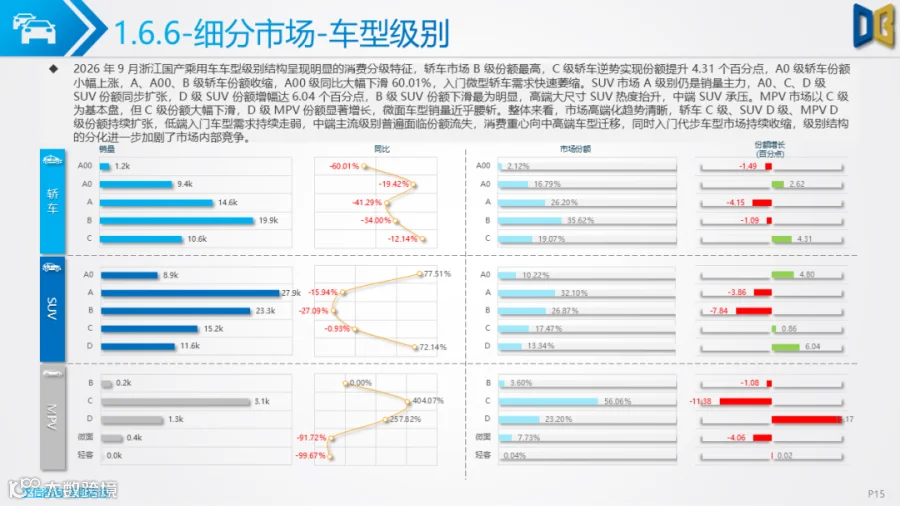
车型结构上 SUV 以 86.8k、占比 58.11% 成为绝对支撑,同比仅降 5.82%,轿车同比下滑 31.99% 承压最重,新能源渗透率已达 67.55%,SUV 依靠纯电稳住底盘、插混和油混提供新增量,轿车受燃油与插混双重拖累下行压力最大。级别结构呈现高端化趋势,轿车C 级、SUV D 级、MPV D 级份额持续扩张,A00 级轿车同比大跌 60.01%,入门车型需求快速萎缩。
全国维度浙江国产乘用车以 149.3k、份额 9.10% 排名第 2 并较上年上升 2 位,但省内所有城市同比全负,仅舟山收窄至 - 0.94%,杭州以 41.41k 领跑,宁波、温州降幅接近 30%。
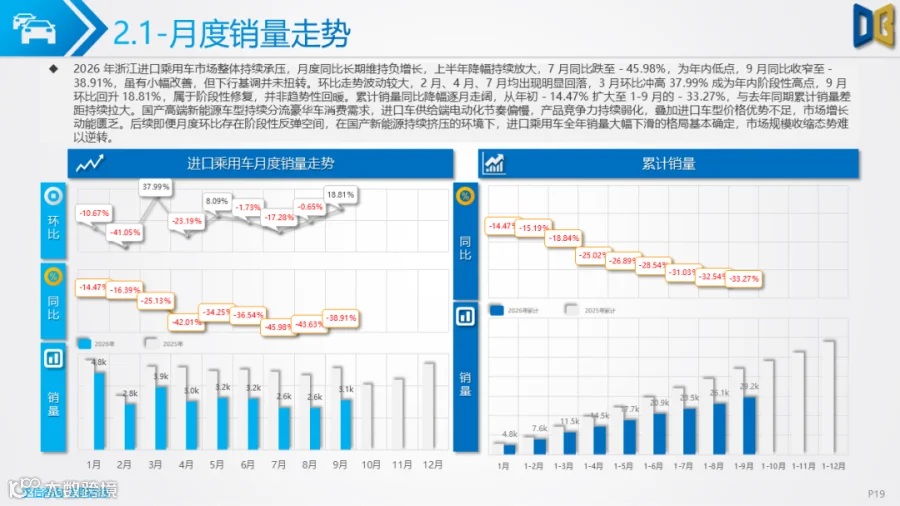
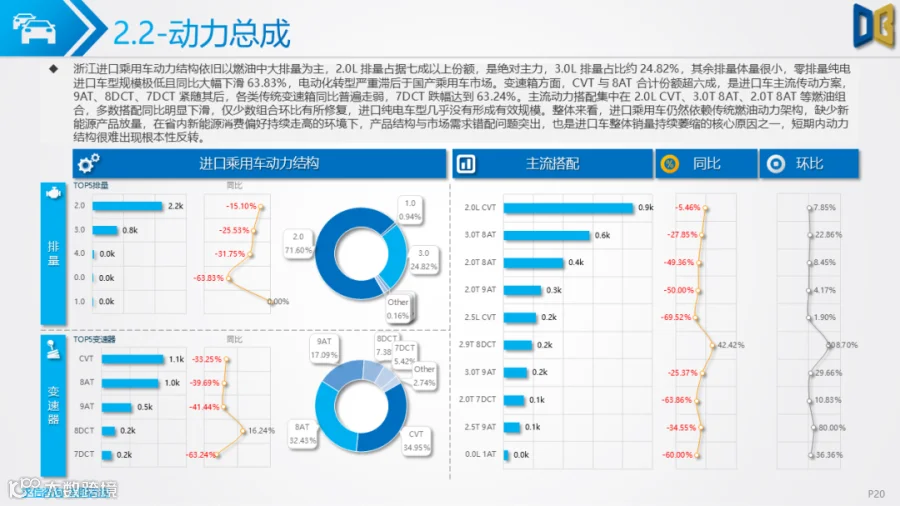
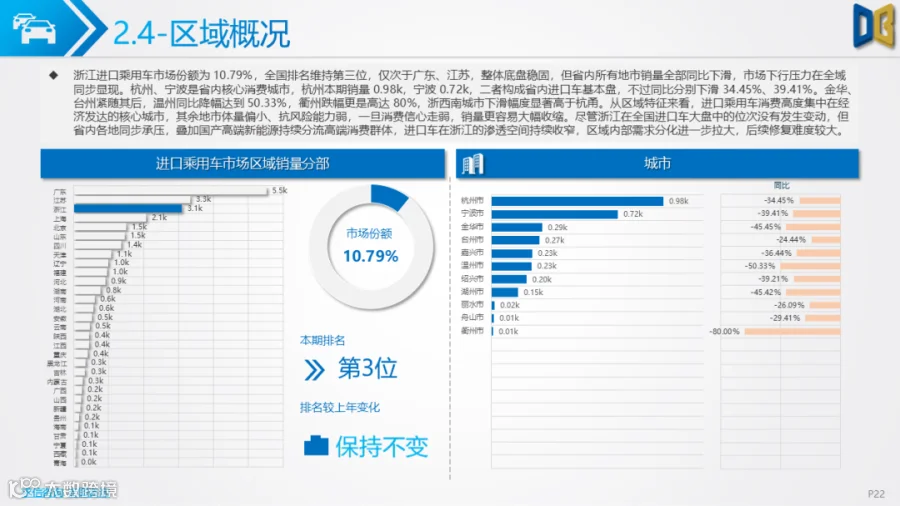
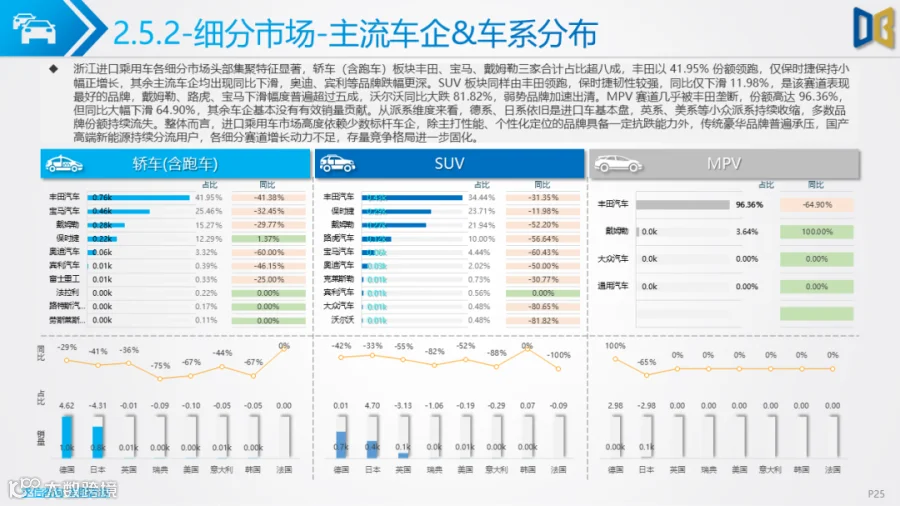
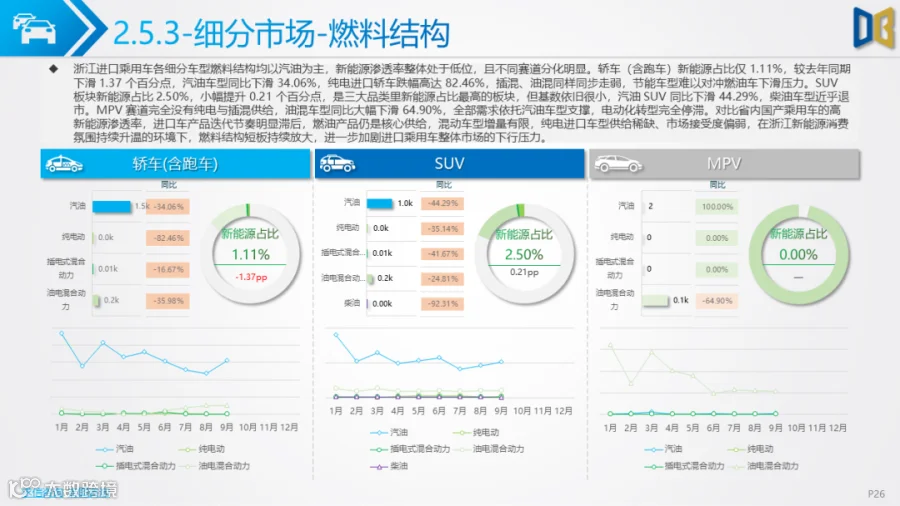
进口乘用车市场则延续深度收缩。9 月同比仍达 - 38.91%,7 月曾跌至年内低点 - 45.98%,1-9 月累计同比降幅扩大至 - 33.27%,与去年同期差距持续拉大,环比虽有阶段性修复但属低基数反弹,下行基调未扭转。动力与燃料结构严重滞后于国产车,2.0L 排量占比超七成,纯电进口车型同比大跌 63.83%,汽油占比 82.27%,新能源合计仅 1.64%;CVT 与 8AT 合计占比超六成,7DCT 同比降 63.24%。
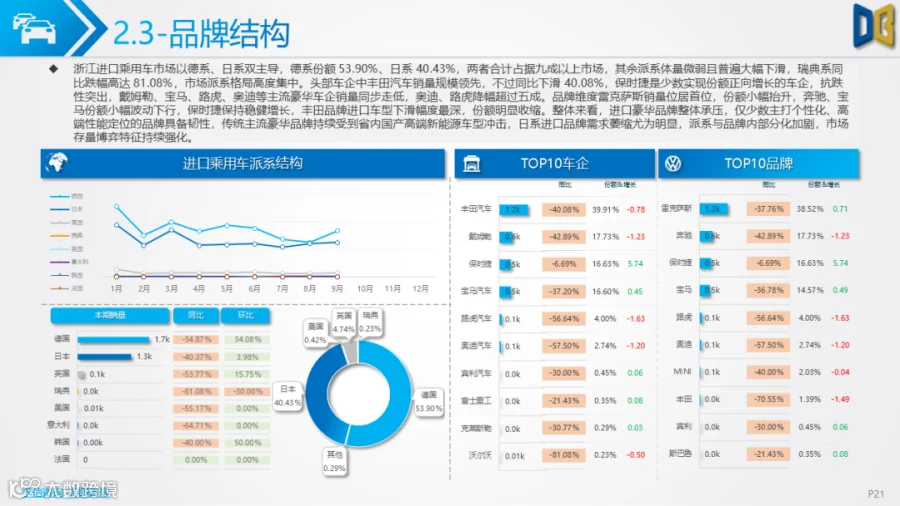
派系高度集中于德系 53.90%、日系 40.43%,瑞典系同比暴跌 81.08%,保时捷是少数逆势正增长品牌,丰田、雷克萨斯等头部虽居前但降幅较大,日系进口需求萎缩尤为明显。车型以轿车为基本盘占58.25%,SUV 降幅扩大至 41.95%,MPV 同比大跌 63.82% 几乎萎缩。
区域上浙江以 10.79% 份额稳居全国第三,但所有地市同步下滑,衢州跌幅高达 80%,浙西南城市抗风险能力明显弱于杭甬。细分级别明显向 C 级中大型集中,轿车 C 级份额 48.81%、SUV C 级达 70.16%,低端车型基本出清,消费圈层持续收窄,国产高端新能源对传统豪华的替代是核心压制因素。
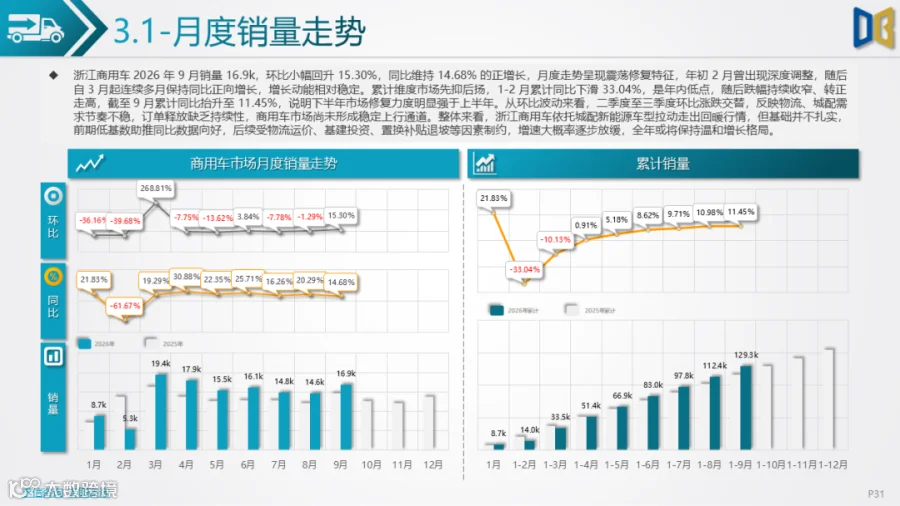
商用车是唯一亮点。9 月销量 16.9k,环比回升 15.30%,同比维持 14.68% 正增长,累计同比自 1-2 月的 - 33.04% 低点一路回升至 9 月的 + 11.45%,修复动能强于上半年。货车占比近七成,轻型货车份额 41.19%,重型货车同比大涨 82.36% 拉动大盘;燃料端纯电动占比 65.62%、同比暴增 64.55%,柴油车份额回落至 21.63%,电动化转型成效突出。远程、五菱、江铃等品牌领跑,TOP20 品牌集中度高达 84.79%,竞争主线已切换至新能源城配领域。
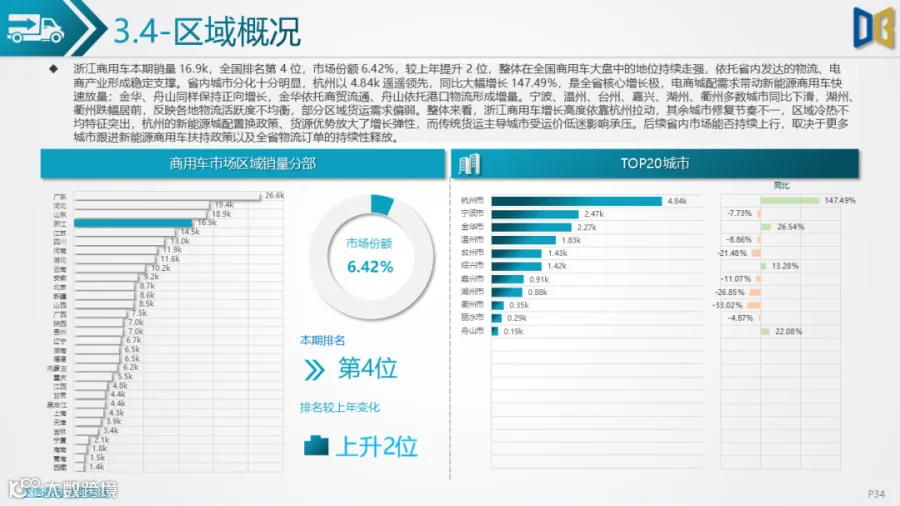
区域上浙江商用车以 6.42% 份额排名全国第 4 并较上年提升 2 位,杭州以 4.84k、同比大增 147.49% 成为核心增长极,金华、舟山保持正增长,而湖州、衢州等城市跌幅居前,冷热不均特征明显。
整体看,浙江车市正处在国产电动化重塑乘用车格局、进口燃油车持续退潮、商用车新能源城配放量的结构性调整期,大盘修复高度依赖新能源产品迭代与区域政策支撑。












附件下载请识别下方二维码查看:


点赞
分享
在看