

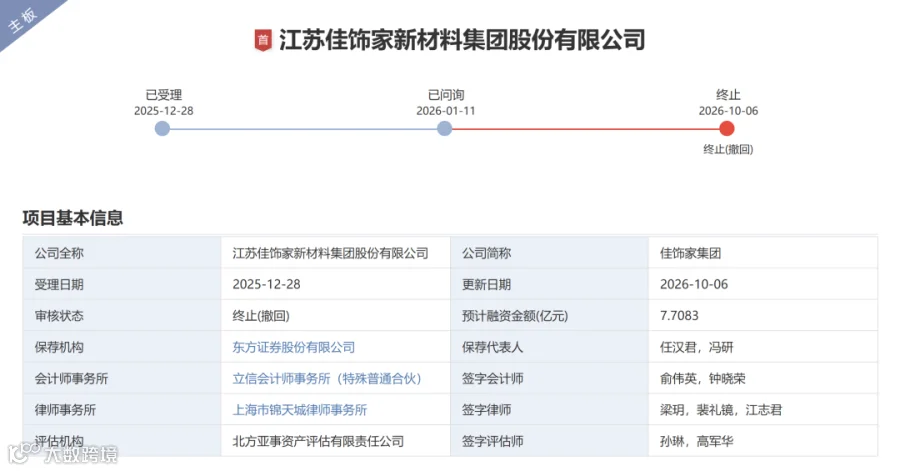
2026年10月6日,深圳证券交易所发布公告,决定终止对江苏佳饰家新材料集团股份有限公司(简称“佳饰家集团”)首次公开发行股票并在主板上市的审核。本次IPO于2025年12月28日获深交所受理,历经两轮审核问询后,因公司及保荐机构主动撤回发行上市申请,深交所决定终止审核。本次IPO保荐机构为东方证券股份有限公司,会计师事务所为立信会计师事务所(特殊普通合伙),律师事务所为上海市锦天城律师事务所。
佳饰家集团成立于2010年,主要从事纸基新材料——浸渍纸及相关产品的研发、生产和销售,产品广泛应用于家居装饰、公共建筑等领域。公司原拟募集资金7.71亿元,用于智能绿色工厂建设项目、研发中心及信息化建设项目以及补充流动资金。
主营业务
公司主要专注于纸基新材料——浸渍纸及相关产品的研发、生产和销售。公司以氨基树脂等高分子改性树脂溶液对印刷装饰纸进行改性处理,为客户提供耐磨损、耐污渍、耐冲击、耐老化、耐高温、耐灼烧、耐潮湿、易清洁并兼具设计之美的浸渍纸相关产品。浸渍纸经下游热压贴面工艺贴合于木质材料等基材表面后,即可形成人造板产品。通过浸渍纸,人造板能够实现快速、质优、价良的大批量工业化表面处理,其外观表面物理及化学性能、美观度均由浸渍纸所决定,整体力学性能也因浸渍纸的增强作用而改善。浸渍纸可赋予人造板产品“以纸代木、塑、石、金(属)、皮(革)”等效果。相比油漆、金属、皮革等其他人造板表面处理材料,浸渍纸不仅赋予人造板表面丰富的图案和花色,还可以增强人造板耐磨、耐污染等性能,从而提高人造板产品的附加值。同时,浸渍纸在增强人造板阻燃、耐候和减缓甲醛释放等方面的功能与消费者对建筑物、日常使用物品在防火性、稳定性和环保性等方面日益增加的需求相契合,进一步提升浸渍纸在人造板表面处理材料中的市场竞争力。2019年,中国纸基表面处理材料(即浸渍纸)产量已占据全球产量的52%,中国已成为全球最大的纸基表面处理材料消费市场;2018年,纸基表面处理材料占中国人造板表面处理材料市场需求量的85%6。浸渍纸已成为人造板主流的表面处理材料。浸渍纸为人造板进行表面处理的具体方式如下图所示:

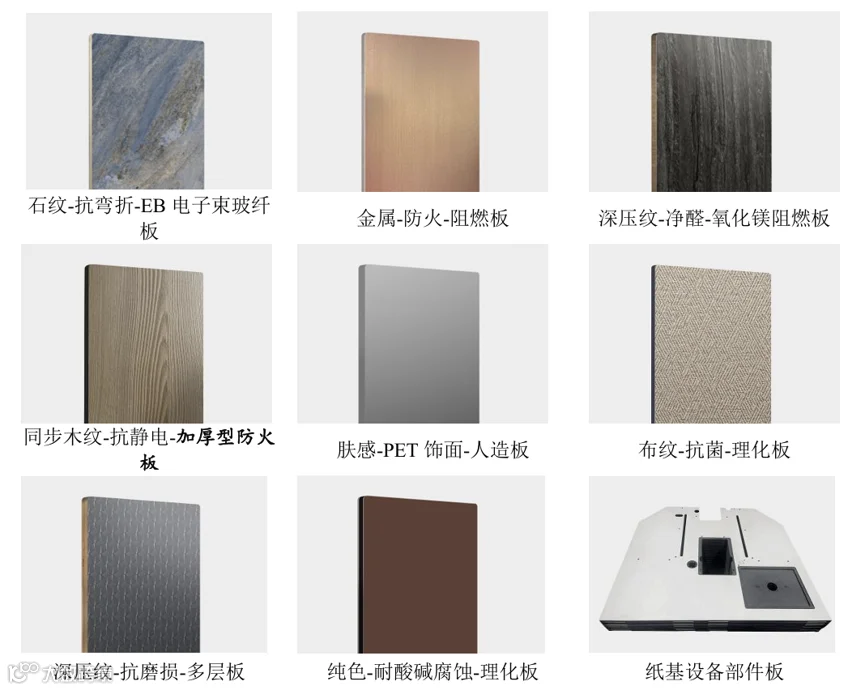
此外,随着近年来社会需求的变化及生产技术的进步,公司亦推出了具备净醛、耐酸碱腐蚀、抗菌、防火阻燃、抗病毒、抗静电等功能的功能性浸渍纸,以及将功能性浸渍纸与纸基基材、其他有机基材(如涤纶等化纤材料)、无机基材(如水泥、石英、玻璃纤维等材料)融合而成的具有较高阻燃、抗拉伸、抗弯折、抗磨损等级或兼具复合功能(如同时具备较高耐火等级及抗菌防霉功能等)的功能性人造板产品。依托功能性人造板产品,发行人的产业链逐渐向下延伸,这使得发行人下游终端应用领域除传统的建筑物装饰装修和家居产品制造外,还不断扩展到医院、实验室等特殊需求场景,以及机场、商场、学校、酒店、办公楼等公共建筑领域。此外,发行人也在积极拓展汽车、高铁、轮船等交通工具用内饰材料、户外用材料、轻量化材料、建筑外立面层积材料、装配式建筑及装配式装修材料、专用设备部件等新兴应用场景。以实验室为例,具体应用场景如下:

发行人部分功能性产品的应用形态如下:
浸渍纸产品的广泛应用契合当下的低碳环保理念。一方面,浸渍纸有助于封闭人造板产品中的游离甲醛,减缓甲醛释放,有效降低装修材料和室内用品对使用者健康的损害风险,并协助下游企业向绿色建材等环保产品转型。另一方面,以浸渍纸进行表面处理后的人造板,能够替代珍贵木材用于室内装修和用品制造。一般人造板木质基材主要采用速生人工林、废旧木材及余料、次小薪材、植物纤维等作为原材料,人造板的应用可以节约森林资源、促进木材资源综合利用,是可持续发展的绿色产业。根据智研咨询等研究机构数据显示,人造板可有效提高木材的综合利用率,1立方米人造板可替代约3-5立方米原木使用。这些被节约的大量森林资源可以吸收空气中的二氧化碳,形成林业碳汇,助力“碳达峰”、“碳中和”目标的实现。公司是行业内较早实现产品低醛化的企业之一,现有产品可满足甲醛释放量国际最高标准ENF级的人造板制造要求。公司凭借深厚的化工研发积累、优秀的创意设计能力、全国布局的供应链体系、先进的生产工艺和稳定的产品质量,已发展成为集全产业链、全国化供应链于一体的企业,能够为客户提供涵盖工业美学设计、水性油墨研发及制备、纸基及塑基材料高速仿真印刷、浸渍改性溶液研发及制备、功能性浸渍涂布、复合材料和塑基高分子材料生产直至功能性人造板制造在内的全产业链解决方案。经过多年的研发投入及经验积累,公司积累了多项具有自主知识产权的核心技术,截至报告期末,公司拥有授权专利131项(其中发明专利32项)、已登记的作品著作权993项,并参与了《人造板饰面专用纸》(GB/T28995-2022)、《室内装饰装修材料人造板及其制品中甲醛释放限量》(GB18580-2025)等18项行业内国家推荐/强制标准的制定。公司在各大下游行业企业严格的供应商筛选体系中表现突出,并逐步使国内下游品牌渠道摆脱了对进口产品的依赖,产品广泛应用于人造板行业知名品牌兔宝宝、莫干山、千年舟、大王椰、万华禾香、福湘、雪宝、万象、红棉花等,地板行业知名品牌爱丽家居、永裕家居、贝尔地板等,以及定制家居知名品牌欧派、尚品宅配、全友、志邦等下游行业知名品牌的相关产品。公司为高新技术企业,获得“2022年度江苏省专精特新中小企业”“2022年度江苏省创新型中小企业”“江苏省省级企业技术中心”“江苏省工业设计中心”“2023年江苏省智能制造示范车间”“2024年江苏省绿色工厂”“2024年江苏省智能制造示范车间”“2025年江苏省先进级智能工厂”“两化融合管理体系评定AA级证书”“中国合格评定国家认可委员会(CNAS)实验室认可证书”以及“2022年常州市智能制造示范车间”“常州市绿色工厂”“常州市工程研究中心”等多项认证,并取得军工承制资质、中国船级社型式认可资质、意大利船级社欧盟MED资质等,是中国林产工业协会饰面产业专业委员会的副理事长单位、国家林业和草原局饰面板产业国家创新联盟的发起单位、全国人造板标准化技术委员会单位委员。此外,公司董事长刘建文被中国林产工业协会授予“中国林产工业30周年卓越人物”称号。
主营业务收入
报告期内,公司主营业务收入按产品类别划分如下:

报告期内,公司主营业务收入分别为158,487.08万元、159,421.00万元及188,289.73万元,主要来自浸渍纸和科技木皮、人造板等产品的销售,其中,浸渍纸和科技木皮销售收入占主营业务收入的比重分别为83.13%、85.08%及81.01%,是公司业务发展的核心产品及收入构成的主要产品。
销售及客户情况
报告期内,公司前五大销售客户合计销售金额及占同期销售总额的比例如下:
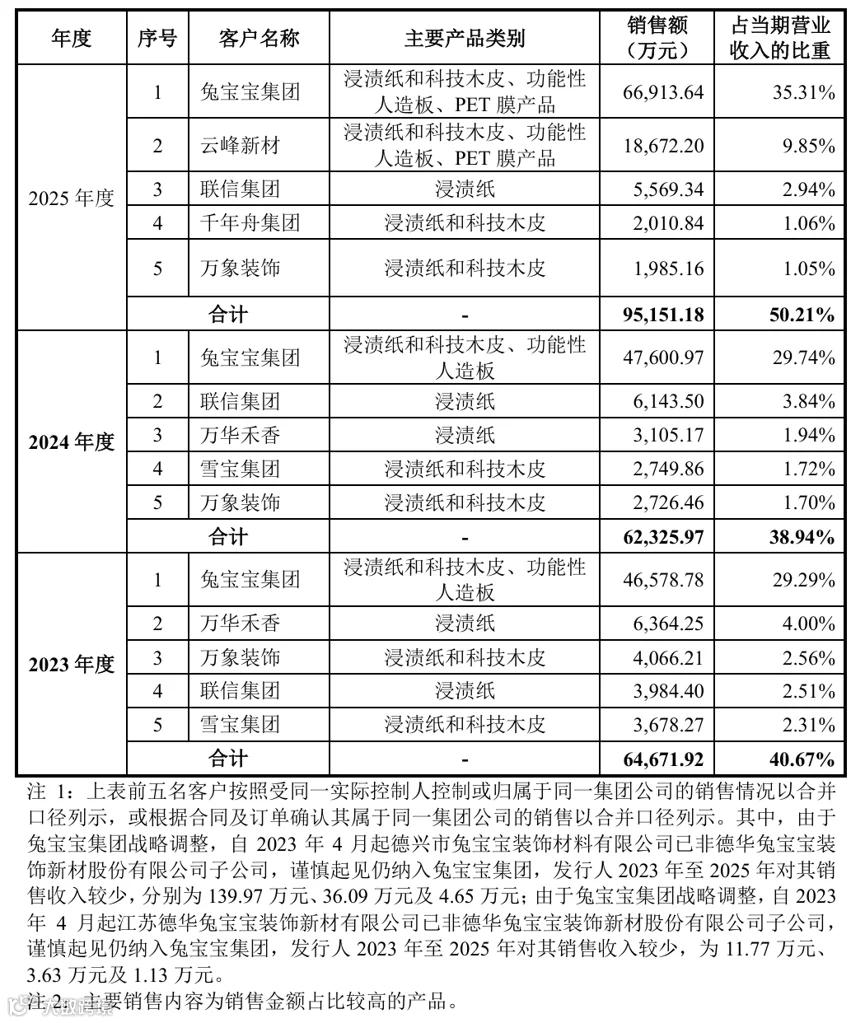
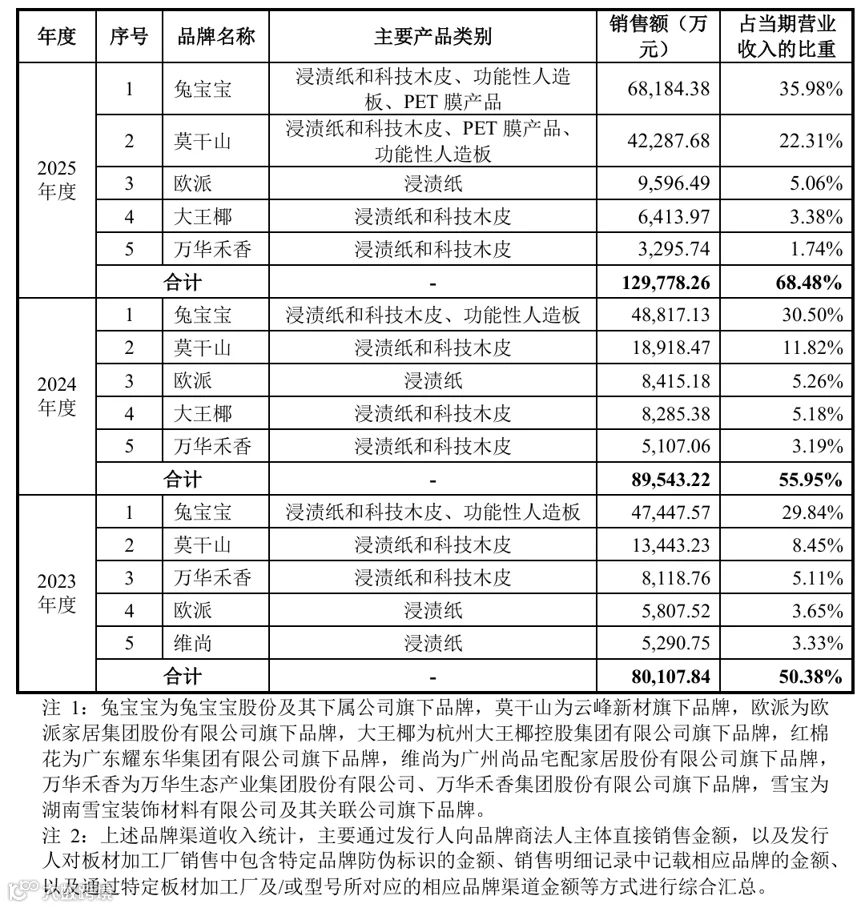
因公司部分交易客户为主要经营OEM类型业务的板材生产厂家,其生产的板材后续将作为相应品牌方的板材进行销售。若以品牌合作渠道口径进行统计,报告期内,公司前五大品牌合作渠道合计覆盖销售金额及占同期销售总额的比例如下:
控股股东、实际控制人
1、江苏瀚润系发行人的控股股东
截至本招股说明书签署之日,江苏瀚润直接持有发行人5,000万股股份,占发行人股份总数的37.30%,为发行人的控股股东。江苏瀚润为发行人实际控制人为投资发行人而设立的有限责任公司,除直接投资发行人外,不存在生产经营活动和其他对外投资,江苏瀚润的基本情况及最近一年及一期的财务状况如下所示:


2、刘建文、朱志华系发行人的实际控制人
截至本招股说明书签署之日,刘建文直接及间接持有发行人4,775.6861万股股份,占发行人股份总数的35.62%,并自公司设立至今先后担任技术负责人及监事、董事长职务;同时,刘建文为常州润盈的执行事务合伙人,为常州润盈的实际控制人。朱志华直接及间接持有发行人4,775.6861万股股份,占发行人股份总数的35.62%,并自公司设立至今先后担任执行董事兼经理、董事兼总经理职务;同时,朱志华为常州润融的执行事务合伙人,为常州润融的实际控制人。
2024年4月18日,刘建文、朱志华、江苏瀚润、常州润融及常州润盈签署了《一致行动协议》,刘建文、朱志华、江苏瀚润、常州润融及常州润盈为一致行动人。基于此,刘建文、朱志华直接持有并间接支配公司股份的表决权比例共计89.51%。
刘建文及朱志华的基本情况如下:
刘建文,男,1980年出生,中国国籍,身份证号3424231980********,大专学历,无境外永久居留权。2002年5月至2005年2月,担任江苏永成木业有限公司技术员;2005年3月至2010年1月,担任常州市通林装饰材料厂技术总监;2010年6月至2017年3月,创立并经营武进区横林四通装饰材料厂(已于2017年3月注销);2010年2月至2020年10月,担任佳饰家有限监事、技术负责人;2015年3月至2017年7月,担任成都佳饰家新材料科技有限公司(已于2017年7月19日注销)监事;2015年3月至2019年12月,担任临沂佳饰家执行董事、总经理;2016年3月至2018年1月,担任江苏云生活环保材料有限公司监事;2017年8月至今,担任江苏瀚润执行董事;2018年1月至今,担任江苏佳饰家进出口有限公司执行董事兼总经理;2019年5月至今,担任湖北优品源新材料科技有限公司执行董事、经理;2021年2月至今,担任广东佳饰家新材料有限公司执行董事;2025年7月至今担任上海锐纳森董事;2025年8月至今担任新加坡子公司UNISCE(新加坡)董事;2026年1月至今担任印度尼西亚子公司UNISCE(印尼)监事;2020年11月至今,担任发行人董事长。2019年12月6日,刘建文被中国林产工业协会授予“中国林产工业30周年卓越人物”称号,2015年11月9日至今,担任中国林产工业协会饰面产业专业委员会副理事长。
朱志华,男,1972年出生,中国国籍,身份证号3424231972********,大专学历,无境外永久居留权。1998年6月至1999年10月,任常州市武进亚明工矿灯具有限公司钣金技术员;1999年11月至2009年11月,任江苏永成木业有限公司车间主任、厂长;2010年6月至2017年3月,创立并经营武进区横林四通装饰材料厂(已于2017年3月注销);2010年2月至2020年10月,先后任佳饰家有限执行董事兼经理;2015年5月至2018年1月,担任江苏中欧生态环境科技有限公司监事;2015年10月至2020年4月,担任常州市孙东装饰材料有限公司(已于2020年4月23日注销)执行董事兼总经理;2016年3月至2019年1月,担任柳州佳饰家执行董事;2016年4月至2017年10月,担任昆明佳彩装饰材料有限公司监事;2017年8月至今,担任江苏瀚润监事;2017年10月至2018年9月,担任成都佳饰家执行董事兼经理;2018年1月至今,担任佳饰家进出口监事;2020年6月至2025年6月,担任山东优品源执行董事、经理;2021年5月至2023年11月,任广东佳饰家经理;2024年9月至今,担任湖州德佳董事、经理;2020年11月至今,任发行人董事兼总经理。2020年,朱志华被江苏省常州市政府评为“优秀企业家”。
主要财务数据与财务指标

毛利与毛利率
1、综合毛利及毛利率情况
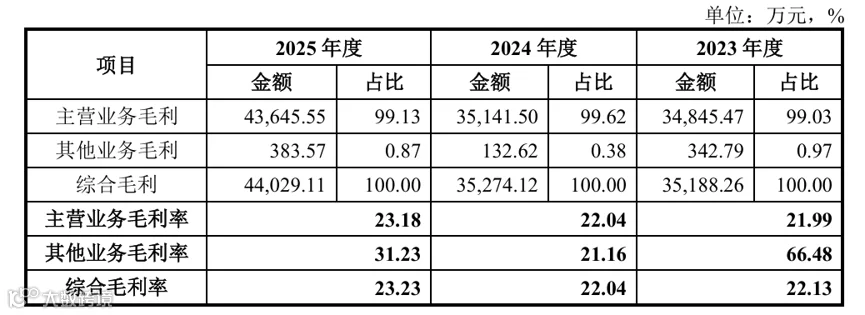
报告期内,公司主营业务毛利分别为34,845.47万元、35,141.50万元及43,645.55万元,占公司毛利的比重均在99%以上。
2、主营业务毛利构成分析
报告期内,发行人主营业务毛利的构成情况如下:
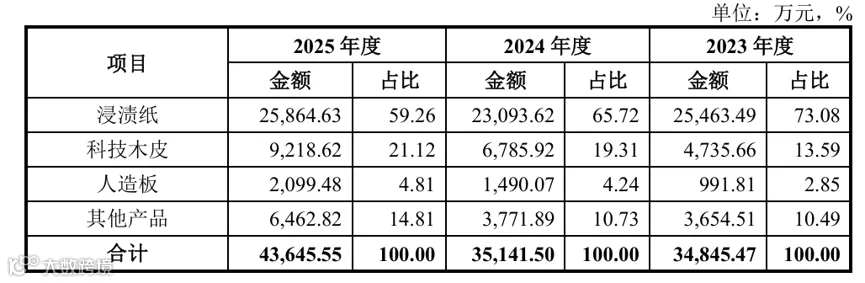
报告期内,浸渍纸和科技木皮是公司主营业务毛利的主要来源,报告期内,浸渍纸和科技木皮的毛利占公司主营业务毛利的比例为86.67%、85.03%及80.38%,占比较高。近年来,随着公司其他产品中PVC膜及PET膜销售不断增加,上述产品的毛利贡献持续提升,毛利率也呈现稳步上升的趋势,公司毛利来源日趋多元化。
3、主营业务毛利率变动分析
报告期内,发行人主营业务毛利率变动情况如下:

报告期内,发行人主营业务的毛利率分别为21.99%、22.04%及23.18%。报告期内,浸渍纸和科技木皮是公司主要的收入及毛利来源,毛利率分别为22.92%、22.03%及23.00%。公司的主营业务毛利率的变化主要受浸渍纸和科技木皮毛利率的影响。
公司主要产品的毛利率变化具体情况分析如下:
(1)浸渍纸和科技木皮毛利率变动分析
浸渍纸和科技木皮毛利率变动主要受市场环境及需求增加、公司产能变化、大宗商品价格变动等因素的影响,并进而传导影响其单位售价及单位成本。报告期内,公司浸渍纸和科技木皮的单位售价及单位成本情况如下:

报告期内毛利率波动原因具体分析如下:
公司采购的产品主要为印刷原纸及包括三聚氰胺、甲醛、尿素等在内的化工原料。根据公开市场数据,作为公司的主要原材料印刷原纸的上游原料纸浆,其2023年全年均价为5,985.38元/吨,2024年小幅回升,2025年回落,全年均价为6,046.54元/吨;三聚氰胺均价由2023年的7,446.35元/吨下降至2025年的5,860.41元/吨,甲醛均价由2023年的1,185.08元/吨下降至2025年的1,105.73元/吨,尿素均价由2023年的2,597.29元/吨下降至2025年的1,780.09元/吨,总体均呈持续下降趋势。大宗商品价格的波动带动公司采购价格的波动,引起单位成本的变动。同时,公司下游部分终端品牌厂商通过降价促销或推出高性价比产品等方式拉动终端消费,并将终端消费压力逐级向上传导,致使公司浸渍纸销售价呈整体降低趋势。
综上所述,公司浸渍纸毛利率受单位售价及单位成本共同且同向作用的影响,报告期内毛利率基本保持稳定。
(2)人造板毛利率变动分析
报告期内,公司人造板产品的毛利率分别为9.95%、16.48%及17.06%,呈上升趋势。主要系自2021年起公司新增人造板产线,随着报告期内产能的提升,公司人造板产品产销量增加,规模效应逐步凸显,以及产品结构有所优化,毛利率有所提高。
4、同行业可比公司毛利率分析
公司同行业可比公司的选取标准主要包括业务可比性及财务数据的可获取性。基于上述原则,公司选取聚力文化、靓时新材和盛龙锦秀国际作为同行业可比公司。报告期内,公司与同行业可比公司综合毛利率比较情况如下:


报告期内,公司的综合毛利率与同行业可比公司的毛利率平均值较为接近。但各可比公司不同产品毛利率与公司各产品毛利率在报告期内存在差异,其中,公司的浸渍纸毛利率高于同行业可比公司平均值,人造板与同行业可比公司平均值在不同年度有所差异。具体分析如下:
(1)浸渍纸毛利率对比情况
报告期内,公司浸渍纸的毛利率高于聚力文化,主要系公司浸渍纸产品单位售价较高所致,具体情况如下:

由上述对比可知,报告期内公司浸渍纸毛利率与聚力文化存在差异,主要系公司单位售价较高,具体原因为:①聚力文化以装饰纸产品为主,在浸渍纸销售规模上,公司报告期内销售规模较大,产业链健全、全国布局完善,品牌影响力更强,合作下游品牌渠道以一、二线品牌为主,售价相对较高;②在产品结构上,公司在市场竞争环境下,不断提升浸渍纸产品品质、加强产品研发,使得公司产品综合竞争力更强。
报告期内,公司与靓时新材在浸渍纸业务上的毛利率差异较小。
(2)人造板毛利率对比情况
报告期内,公司人造板产品的毛利率分别为9.95%、16.48%及17.06%,同行业可比公司人造板平均毛利率分别为16.20%、16.15%及16.45%,报告期内随着公司产能的不断增加,规模效应逐步增强,产品结构不断优化,使得产品毛利率增加。2024年至2025年,公司人造板毛利率与同行业水平接近。
发行人选择的具体上市标准
公司选择的具体上市标准为《股票上市规则》第3.1.2条第一款第(一)项的标准:“(一)最近3年净利润均为正,且最近3年净利润累计不低于2亿元,最近一年净利润不低于1亿元,最近3年经营活动产生的现金流量净额累计不低于2亿元或营业收入累计不低于15亿元”。
公司2023年度、2024年度及2025年度的净利润(指归属于发行人母公司所有者的净利润,以扣除非经常性损益前后较低者为计算依据,下同)分别为14,116.90万元、13,454.77万元及16,271.04万元,均为正,且最近一年净利润不低于1亿元;最近三年发行人净利润累计为43,842.71万元,不低于2亿元;2023年度、2024年度及2025年度经营活动产生的现金流量净额分别为20,989.67万元、15,685.83万元及39,818.03万元,累计为76,493.53万元,不低于2亿元;2023年度、2024年度及2025年度营业收入分别为159,002.72万元、160,047.77万元及189,517.75万元,累计为508,568.24万元,不低于15亿元。公司符合上述上市标准。
募集资金用途
经公司第二届董事会第八次会议审议通过,并经公司2025年第一次临时股东大会审议通过,公司拟向社会公众公开发行不超过4,500万股人民币普通股(A股),发行数量占公司发行后股份总数的比例不低于25%。
本次发行实际募集资金金额将由最终确定的发行价格和发行数量决定,募集资金总额在扣除了发行费用之后,将按照重要性和紧迫性安排投资于以下项目:

问询
中新咨询简介
中新咨询:服务“中”国“新”经济的专业投资咨询机构,是国内领先的IPO/再融资一体化全生命周期咨询机构。公司主营业务包括:
募投可研报告/业务技术与行业研究;
IPO企业财务顾问相关的合规规范类咨询服务(内控规范、理账、研发费用合规梳理、银行流水核查、走访 函证 盘点 凭证抽查等)/投融资尽职调查和估值分析等;
为成长型企业提供一站式/管家式解决平台,助力企业开源节流、降本增效,包括:税务风险应对及税务策划、股权结构设计与股权激励、内控管理诊断及精益管理提升、企业融资一体化管家、研发费用合规及高企专精特新项目申报等。
我们秉持深耕细作、精益求精的执业理念,为客户提供定制化、个性化的专业服务,帮助客户发掘竞争优势,助力企业高质量发展。
公众号ID:zhongxinIPO
