

点击蓝字 关注我们
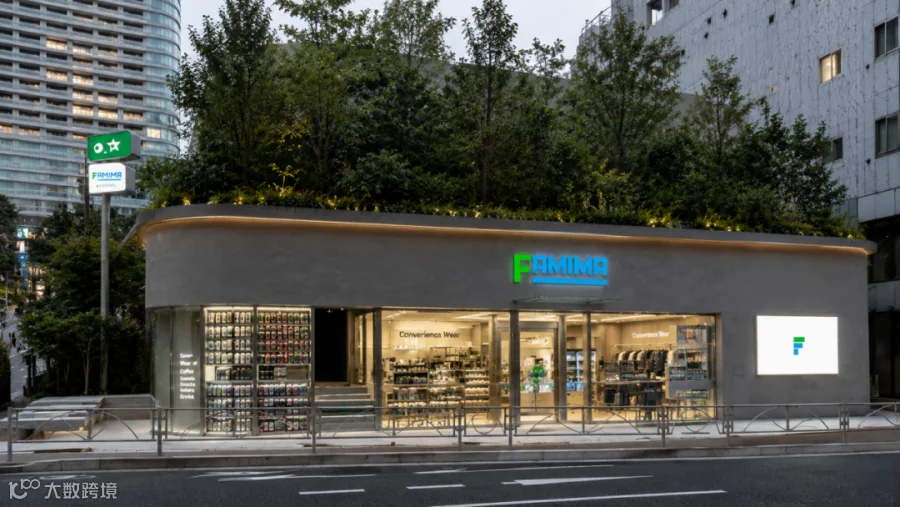
日本便利店的天,真的变了。
2026年7月,全家请来潮流教父NIGO,在东京麻布台开出"次世代便利店"旗舰——FAMIMA PARK AZABUDAI。服装全线铺开、限定商品咖啡、和二手书店BOOKOFF合作回收旧书……动作一个比一个花哨。
但就在全家刷屏的同时,另一家巨头正在做一件几乎没人报道的事:接手倒闭超市的旧址,一家一家地开进日本的郊区和小城。
这两个动作,一个是面子,一个是里子。看懂里子,才算看懂日本便利店行业的下半场。
01
全家的"花活",救不了行业的"根"
全家的创新确实猛。
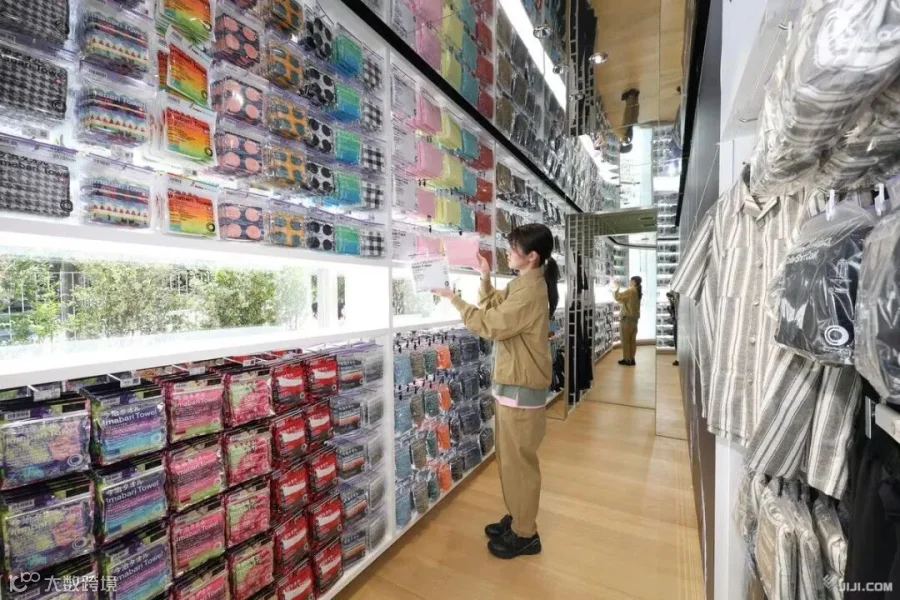
自有服装品牌销售额突破200亿日元,同行纷纷跟进:撤掉部分用餐区,砍掉杂志架,改挂服装货架。更夸张的门店里,塞进了抓娃娃机和扭蛋机,变成"能玩的便利店"。店内电子屏也被做成广告媒体,开始验证零售媒体的新收入。
但问题是:这些动作解决的,都不是真正的危机。
看一组扎心的数据。日本便利店行业从2010年代后期开始,门店数基本停止增长——全国铺完了,大城市自己跟自己打架,加盟店和总部的矛盾闹到被日本公正交易委员会点名要求整改。
于是行业转道"单店增收"。2020年代确实靠这个撑住了规模,但明眼人都知道,这里面有一大块是物价上涨抬出来的数字,不是真实客流。各家的现有门店来客数,已经出现下滑。
真正的底牌是:从1998年到2022年,整整24年,日本便利店单店销售额只增长了约16%,而门店数扩张到了1.67倍。
过去二十多年,便利店赚的不是单店经营的钱,而是"开店数量"的钱——而当开店这条路走到尽头,所有花哨的创新都只是止痛药。
02
50万亿日元的市场,正在塌出一个巨大的坑
坑在哪里?在超市。
日本零售业态里,集中度早已高得惊人:便利店前3家占9成以上,药妆店前7家约8成,家居中心前8家7成左右。唯独食品流通是个例外——
头部超市第一名的食品业务,加上前十集团合计约14.1万亿日元;再把便利店三巨头约7.4万亿日元的食品销售额全算进去,面对50万亿日元规模的食品市场,占比只有约43%。
如果食品流通也按其他业态"卷"到七八成集中度呢?简单一算:将有13.5万亿到18.5万亿日元的规模,经历重新洗牌和淘汰。
这不是想象,是正在发生的事。
日本超市的命门,是生鮮和熟食必须在门店后场加工的传统——这曾是日本特色,也是规模效益的天敌。通货紧缩年代,靠兼职人力硬扛,全行业营业利益率只剩1%左右。而疫情之后,人手不足、工资上涨、电价飙升一起来,这套模式彻底撑不住了。
出路只有两条:集中加工中心(中央厨房)和自有品牌。而这两样,都是只有一定规模才玩得起的游戏。
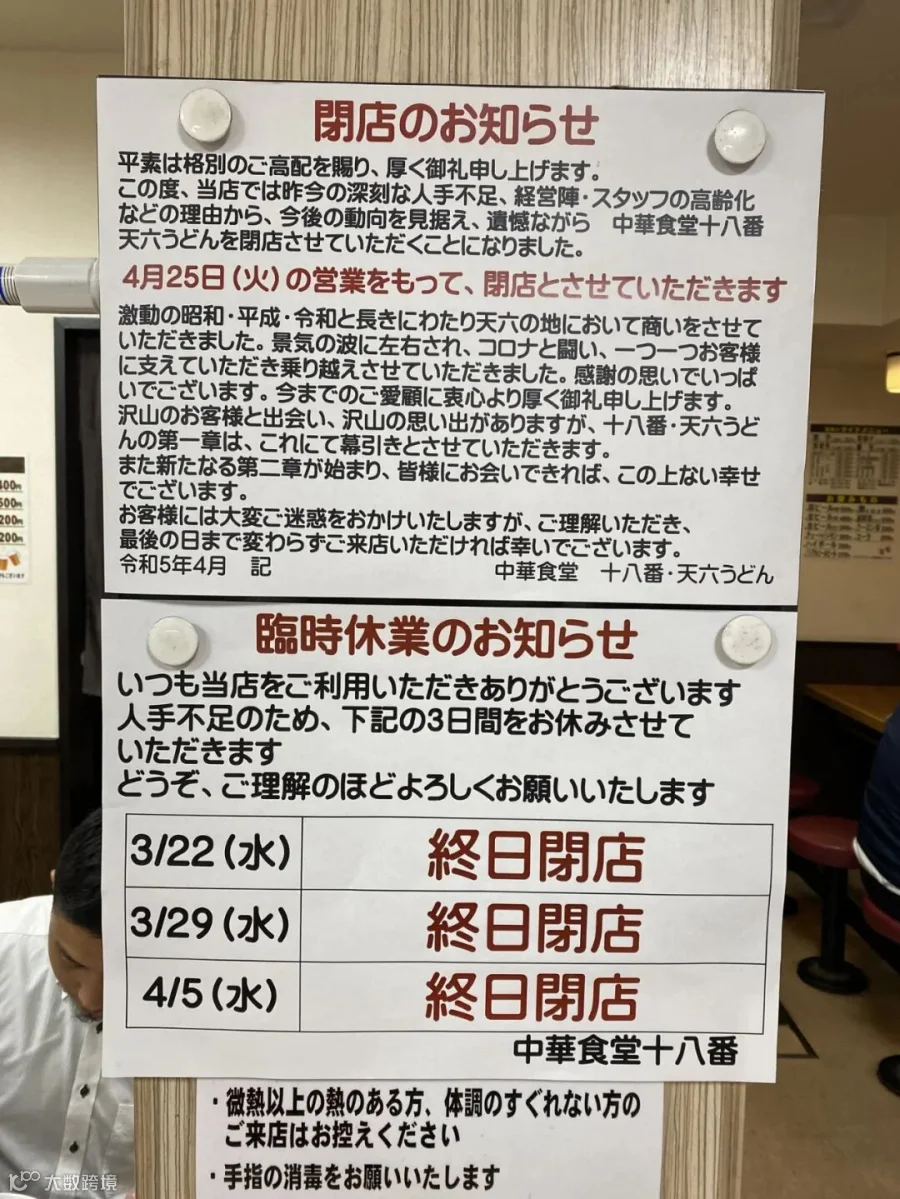
于是,中小超市开始批量退场。
这是一个50年一遇的拐点:食品流通的淘汰与重组,已经开闸。
03
罗森在"捡尸体",捡出了一条新路
巨头们早就在抢门票。
大型超市在中期计划里把半壁江山押给食品流通;折扣店开新业态,专门当"接盘侠",收购被洗牌的中坚超市;还有地方强势超市组建联盟抱团,甚至高价收购同行——全都是在为"决赛圈"站位。
便利店三巨头里,表面动作最大的全家其实另有靠山——它背后的巨头商社,恐怕更期待的是与行业老大"整合"的那一天。而老大自身,正被海外上市的重大课题缠身,无暇他顾。
只有罗森,安静地做了三件"小事":
第一,"地域共生便利店"。从2024年末开始,系统性地进驻地方超市撤退后的旧址,与当地政府、自治体甚至撤退的超市合作,供应包括生鲜在内的生活必需品。
第二,"Happy Lawson Town"。与大都市郊区的自治体合作,建设生活必需品供给据点,成为社区功能枢纽,已在大阪池田、东京日野落地运转。
第三,"with LAWSON"。与当地小零售店合作,不完全套用标准门店,而是借用罗森的供应链和商品力,开"地方杂货店式"的混合便利店。
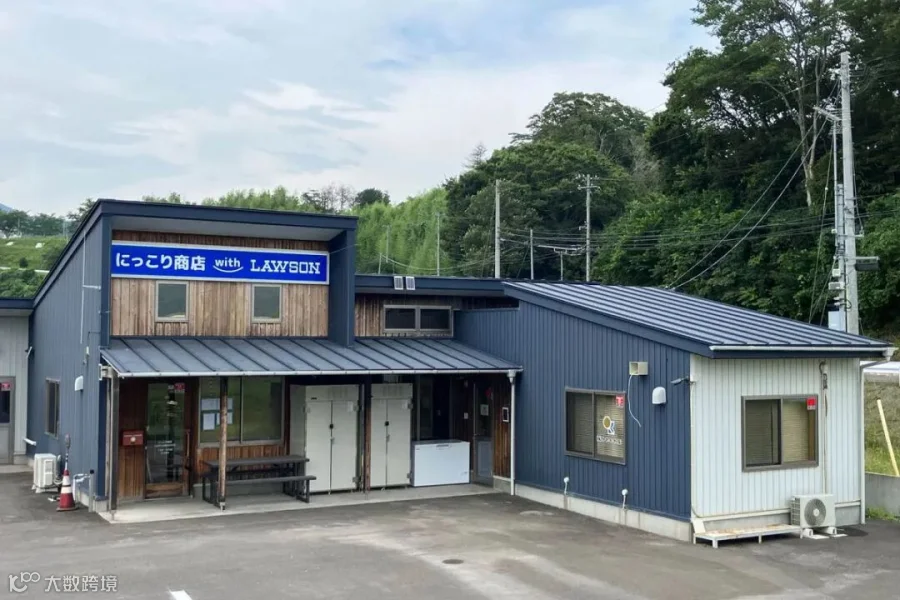
看明白了吗?罗森不做并购,做加盟;不去抢现成的商圈,去占住"别人守不住"的商圈。那些因人口减少、竞争加剧而撑不下去的中小超市和小店,不是被淘汰,而是被罗森以加盟形式接住——这就等于把过去根本进不去的地盘,一片片变成自己的商圏。
别忘了,生鲜意味着客单价的跃升。东京的生鲜便利店"my basket"平均日销已经超过7-11。出店余地扩大,叠加日销天花板抬高,罗森这步棋的想象力,远超一家旗舰店的流量。
真正的战略纵深,从来不在镁光灯下的旗舰店,而在别人看不上的"废墟"里。
给中国零售人的三点参考
一、别迷信"网红化"。全家的联名、服装、扭蛋机固然吸睛,但它没有解决客流下滑的根本问题。单店模型跑不通时,业态创新只是装饰。
二、盯紧"结构性空档"。当一个大行业(比如社区超市、区域零售)因成本结构崩塌而批量退出时,空出来的不是废墟,而是低成本获取优质点位的窗口期。中国下沉市场的人口流出区,同样的剧本已经在上演。
三、轻资产接盘,比重资产并购更聪明。罗森用加盟体系接住退出者,既避开了并购的整合风险,又快速扩张了网络——供应链输出,才是零售扩张最稳的杠杆。
结尾
一边是全家在东京最潮的地段开最炫的店,一边是罗森在倒闭超市的原址上,沉默地铺开一张全国之网。
谁更性感?显然是前者。谁更可能赢?历史的天平,往往偏向后者。
人口减少、高龄化的时代,增长不会自己来。它是被那些愿意弯腰捡起"别人不要的东西"的人,一点一点造出来的。
人口减少的时代,最大的商机不在创造新需求,而在接住被遗弃的需求。
你觉得呢?如果你的城市有一家超市正在关门,你希望谁来接手——是开一家网红便利店,还是开一家能买到生鲜菜的社区店?评论区聊聊。
+
重磅消息
+
日本商务考察定制

+
部分讲师&咨询师


本内容为作者独立观点未经允许不得转载。授权事宜请联系微信客服qcbd_001
注:图片均来源于网络,无法联系到版权持有者。如有侵权请与后台联系做删除