搜索
首页
大数快讯
大数活动
服务超市
报告
跨企查
广告开户
APP
产业带
导航
知识体系
工具箱
产业园
更多
百科
找货源
跨境招聘
DeepSeek
首页
>
唐人神猪肉:上半年亏 10.46 亿,除了行业周期还有什么原因(诸葛诊断17)
>
唐人神猪肉:上半年亏 10.46 亿,除了行业周期还有什么原因(诸葛诊断17)
诸葛定位研究院
2026-10-23
11
导读:饲料占 69% 只赚 6% 的毛利,养殖占 25% 亏 10.66%,最该抗周期的肉品只占 6%。一头猪在亏钱,出栏还比去年多了 4.95%——因为它卖的是大宗商品,顾客不认这个牌子。
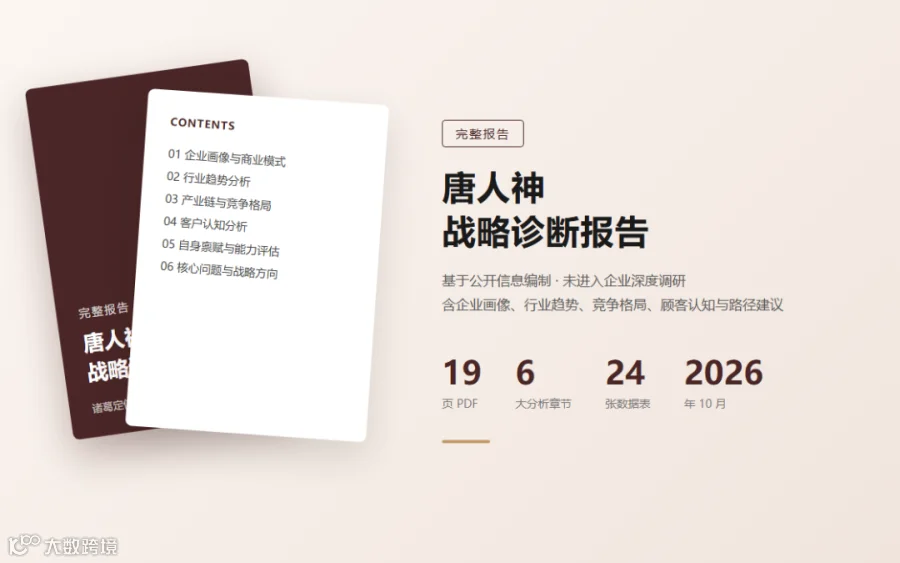
本文是一份完整战略诊断
报告
的
精读版
,约 3400 字。完整报告
19 页 PDF、6 个分析章节、24 张数据表
,加我微信即可领取(二维码见文末)。
2026 年上半年,唐人神亏了 10.46 亿元。
这个数字本身不稀奇。猪价同比跌了约 27%,全行业都在亏。
稀奇的是另一件事:亏成这样,它上半年出栏的猪,比去年同期还多了 4.95%。
一头猪在亏钱,它反而多养了十几万头。
这个动作,值得想一想。
更有意思的是这个:它做了四十年全产业链,从一粒饲料做到一盒肉,什么都能自己干。可你走进任何一家超市,站在冷柜前问十个顾客,没有一个人会因为"唐人神"这三个字,多掏两块钱。
一年亏十个亿,和没人记得你的名字,是同一件事的两面。
这篇文章想讲清楚一件事:唐人神的短板,不在猪价,也不在成本,在于它到今天还没有一个真正的品牌。
一、先把三块生意摊开看
唐人神有三块生意。
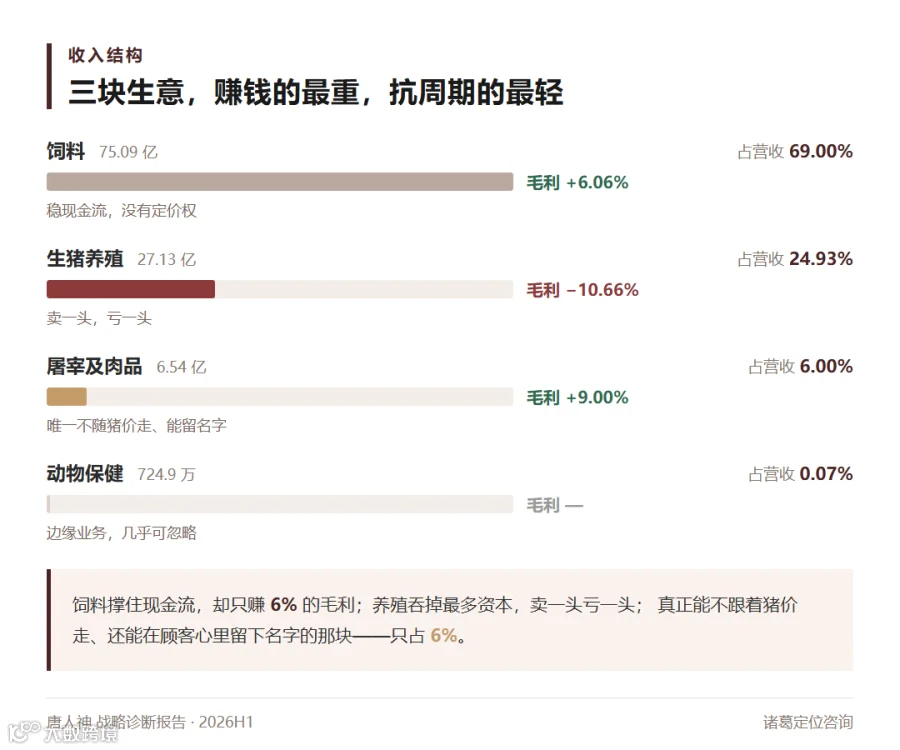
饲料,上半年收入 75.09 亿元,占营收 69%。
生猪养殖,27.13 亿元,占 25%。
屠宰和肉品,6.54 亿元,占 6%。
三块生意的赚钱能力,差得很远。
饲料的毛利率是 6.06%。这是什么概念?卖一百块钱的饲料,赚六块钱。这是典型的大宗生意——量大、周转快、价格透明,赚的是辛苦钱。
生猪养殖上半年的毛利率是 −10.66%。卖一头,亏一头。
屠宰和肉品的毛利率是 9%,三块里最高。
可它的营收占比只有 6%。
所以唐人神今天的结构是这样的:最大的一块不赚钱,最赚的一块最小,中间那块正在亏钱。
这个结构,本身就说明了一个问题。
一家公司把七成的营收放在一个毛利只有个位数的大宗生意上,把不到一成的营收放在直接面对顾客的生意上——它的重心,不在顾客那一端。
二、猪价只能解释一半
有人会说,这不就是猪周期吗?
对,也不对。
对的部分:行业确实在往下走。2026 年上半年全国生猪出栏 37,246 万头,还增了 1.7%;二季度末能繁母猪存栏 3,780 万头,同比降了 6.5%。供给在慢慢出清,价格在底部磨。
不对的部分:猪价下跌只能解释收入减少,解释不了亏损为什么放大了十六倍。
去年同期亏 0.60 亿元,今年亏 10.46 亿元。
中间的差额,有一项特别扎眼:资产减值损失 −4.87 亿元,去年同期只有 −0.51 亿元。
这多出来的四个多亿,主要是生猪存货跌价准备。
说白了,就是它养在栏里的那些猪,按现在的价格算,值不了账面上那么多钱了。
这些猪,是它自己在猪价高位的时候养起来的。
所以猪价下跌只是导火索。真正的炸药,是它把产能顶在了周期的最高点。
再看一个数:经营性现金流,去年同期是 +6.60 亿元,今年上半年变成了 −0.66 亿元。
棉衣还在,但不够厚了。
三、核心问题:为什么它停不下来
这就引出一个更根本的问题。
猪价在跌,为什么它还要多养?
答案藏在饲料那块生意里。
唐人神的成本优势,来自规模。饲料产量越大,单位成本越低;猪养得越多,饲料消耗越大;饲料消耗越大,成本摊得越薄。
这个循环,在猪价上涨的时候是加速器,在猪价下跌的时候是绞肉机。
但它停不下来。
为什么停不下来?
因为它卖的是大宗商品。
大宗商品的意思是:你的猪和别人家的猪,在买家眼里没有区别。价格由市场定,你只能接受。
既然价格定不了,那就只能拼成本。要拼成本,就得拼规模。
这是一个闭死的循环:没有定价权,就只能拼成本;拼成本,就只能扩规模;在周期底部扩规模,就是给亏损加码。
唐人神今天,正走在这个循环的第三段上。
四、定价权从哪来
那定价权从哪来?
从品牌来。
什么是品牌?
品牌不是知名度,也不是广告打得多。品牌是顾客在货架前,愿意为它多付的那几块钱。
双汇的冷鲜肉比散装肉贵,顾客还是买。这是品牌。
湘佳的冰鲜鸡比菜市场贵,顾客还是买。这是品牌。
新五丰的猪肉,因为挂着"供港澳六十四年"的牌子,能卖出溢价。这也是品牌。
这三家,没有一家是养殖成本最低的。可它们在顾客那儿都有名字。
唐人神呢?
你去超市冷柜前站一分钟,会看到顾客拿起双汇、拿起湘佳、拿起打了供港澳标的肉。
很少有人冲着"唐人神"三个字,拿一盒。
这不是感觉,这是可以验证的事实。
五、它的知名度,停在行业里
有人会说,唐人神怎么会没有品牌?四十年了,行业里谁不知道。
这里要分清一件事:行业里知道你,和顾客买你,是两回事。
唐人神的知名度,停在 B 端。
规模猪场知道它的饲料实在,山姆、盒马的采购知道它能稳定供货,投资者知道它是湖南的养猪龙头。
但掏钱买肉的家庭消费者,在冷柜前几乎不会主动选它。
把顾客拆开看,五类人,分量完全不同。
猪场老板认的是饲料性价比,不会因为名字多付一分钱。
商超采购认的是供货能力和合规,对你这个牌子没什么感情。
合作农户认的是代养模式和结算,是产业链的一环,不是终端。
投资者把它当湖南的养猪周期股,按猪价给估值。
只有家庭消费者,能带来定价权。
而这一类的认知,恰恰最空。
有个细节特别说明问题:一家做了四十年全产业链的公司,在资本市场上只被当成"养猪周期股"来估值。
如果是消费品牌,估值看的是品牌溢价、复购率、毛利率。
如果是周期股,估值只看猪价。
唐人神拿到的是后一种。
这就是没有品牌的代价,而且每年都要付一次。
诸葛判断
:唐人神不缺知名度,缺的是顾客掏钱那一刻的理由。行业里出名,不等于在顾客心里有名。这两件事之间,隔着一个品牌。
六、它其实有做品牌的牌
说到这儿,得说句公道话。
唐人神不是没有做品牌的资本。它手上有四张牌,其中三张,别人不容易拿到。
第一张,四十年全产业链。1985 年从饲料起家,一路做到育种、养殖、屠宰、肉品。从一粒饲料到一盒肉,全在自己手里。这个完整度,在湖南民营企业里数一数二。
第二张,"美神"育种。联合中科院亚热带所、湖南农大、华中农大做高肌内脂肪方向的育种,PSY 从 24 头提到 28 到 29 头,头均完全成本三年降了约 380 元。
这是真功夫,不是产能。
第三张,两个品牌坯子。香乡猪做高端生鲜猪肉,唐小厨联合江南大学做食养产品,两个都已经进了山姆和盒马。方向是对的,体量还小。
第四张,饲料带来的稳定现金流。这是过冬的棉衣。
三张好牌都在手上,为什么一张品牌都没打出来?
因为过去四十年,这些牌全都往同一个方向使:把猪养得更便宜。
育种是为了降成本,智能化是为了降成本,全产业链也是为了降成本。
降成本没有错。但降成本有一个天花板——它只能让你少亏,不能让你多赚。
能让你多赚的,是顾客愿意多付的那部分钱。这部分钱,只能靠品牌挣。
七、为什么资源总往养殖跑
这里有个很现实的机制。
企业的资源,永远跟着"痛感"走。
养殖亏了,老板的注意力立刻被拉过去——降本、抓出栏、控费用。
猪价跌了,全公司的会都在开怎么熬过去。
肉品那边只占 6% 的营收,不痛不痒,开会排在最后一个议题。
于是资源年年往中游走,下游的品牌年年吃不饱。
组织上也一样。利润中心在养殖板块,肉品事业部的话语权和预算都弱。一个把肉品当副业的组织,长不出品牌。
这不是哪一个人的判断失误,是机制的自然结果。
痛的地方看得见,值钱的地方看不见。
而战略恰恰要看后者。
越靠近顾客的生意,越不跟着猪价走
八、怎么做:把能力翻译成品牌
那怎么办?
方向其实很清楚:把四十年的能力,翻译成顾客听得懂的品牌。
落到动作,三件事。
第一件,加。
香乡猪进山姆、盒马的核心排面,把"高肌内脂肪"这个技术词,讲成顾客能感知的口感故事。
唐小厨联合江南大学做便捷健康的家庭肉品,把食养做进餐桌。
再加一个高频复购的中式风味制品,用日常佐餐把人拉回来。
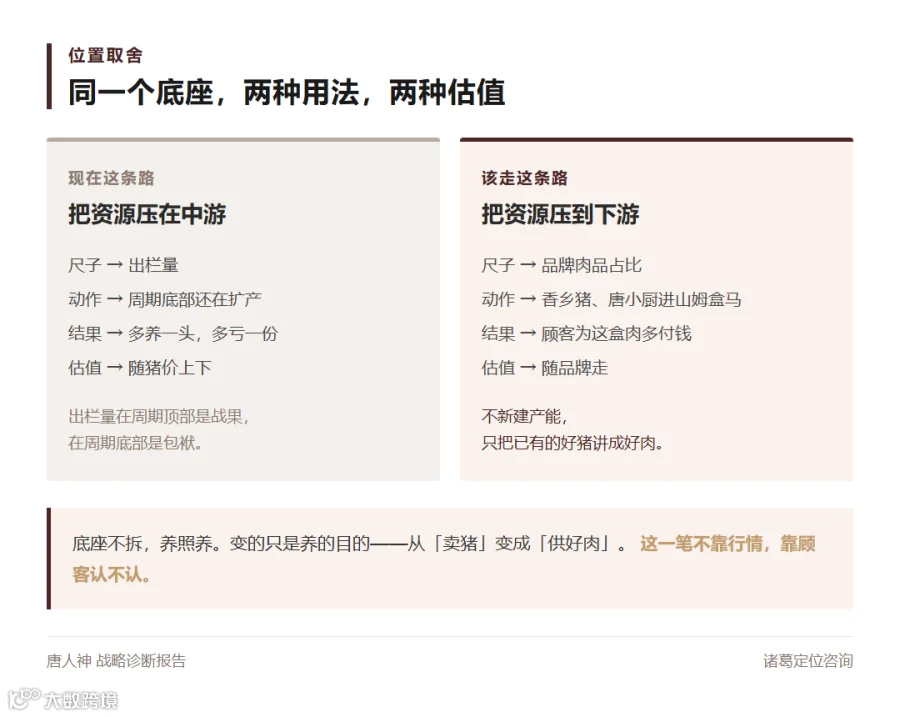
这三笔有个共同点:不新建产能。产能和育种都是现成的,缺的只是话术和组织。
第二件,减。
猪价低位不再追加出栏,把"出栏量"这个考核指标拿掉,换成"品牌肉品营收占比"。
低效、高成本的代养和租赁产能,该缓就缓。
这一步的难点不在判断,在组织惯性。养殖板块话语权重,要它收着,得总部先把尺子改了。
第三件,卖。
动物保健一年 724.9 万元,占营收 0.07%,跟"品牌好猪肉"这条主线没关系。停掉它腾出来的管理精力,比它贡献的收入值钱。
三件事里,先动"加"。
理由很直接:它不靠行情,不新投产能,赌的是顾客认不认,不是猪价涨不涨。
晚一年,就少一年在顾客心里的积累。
同一个底座,两种用法,两种估值
最后:四十年功夫,最后一公里
说回唐人神。
这家公司四十年做成了一件很难的事:从一粒饲料开始,把育种、养殖、屠宰、肉品全做到了自己手里。它把种猪的 PSY 提了四五头,把头均成本降了三百八。
这是真本事。
但本事没有变成品牌。
顾客在冷柜前那一秒,脑子里没有"唐人神"这三个字。
这一秒,是四十年功夫的最后一公里。走不过去,前面所有的能力,都停在工厂里,出不了门。
唐人神的估值现在跟着猪价走。它想去的地方,是跟着品牌走。
这两个估值之间差的东西,不是产能,不是技术,不是钱。
是一句顾客能听懂、能记住、愿意为它多付两块钱的话。
这句话,它还没有。
领取完整报告
想要这份完整的战略诊断报告?扫码加我微信
长按识别二维码,加我微信
加微信后回复「
唐人神报告
」即可领取完整版。添加时请备注「企业名称 + 您的姓名 + 您的职务」,方便我们高效沟通。
完整报告(19 页 PDF)包含
:企业画像与商业模式解构 / 行业趋势分析 / 产业链与竞争格局分析 / 客户认知分析 / 自身禀赋与能力评估 / 核心战略问题诊断 / 战略方向与路径选择。共 6 章、24 张数据表。
关于作者
刘亮,
诸葛定位咨询 创始人
,
企业增长战略专家
,高级职称、《点燃市场》作者、
2024 湖南十大品牌人物
、湖南大学 / 湖南师范大学硕士研究生导师、中南大学品牌研究院专家、工信部名师优课专家,
资深的战略定位、战略解码和品牌营销咨询实战专家
。
这份报告由我与诸葛战略智能体共同完成。加我微信时,也欢迎顺便聊聊你自己企业的增长问题。
「诸葛刘亮聊战略」视频号 / 抖音号 每日更新,聊湖南产业、聊商业热点、聊企业的增长机会,欢迎关注。
免责声明
本文为「诸葛定位咨询」基于唐人神集团股份有限公司(002567.SZ)公开披露的年度报告、半年度报告、公司公告、监管公开文件及公开媒体报道,作出的独立战略分析。未进入企业内部调研,未获取任何未公开信息。文中数据均来源于公开渠道,如与公司正式披露信息存在出入,以公司披露为准。
全文
版权
归「诸葛定位咨询」所有,欢迎转发,转载请注明出处。
【声明】内容源于网络
0
0
诸葛定位研究院
内容
46
粉丝
0
关注
在线咨询
诸葛定位研究院
总阅读
1.1k
粉丝
0
内容
46




 诸葛定位研究院