

一、债权市场招标情况
二、债权市场成交情况
三、债权拍卖价格情况
四、法律声明
内容摘要
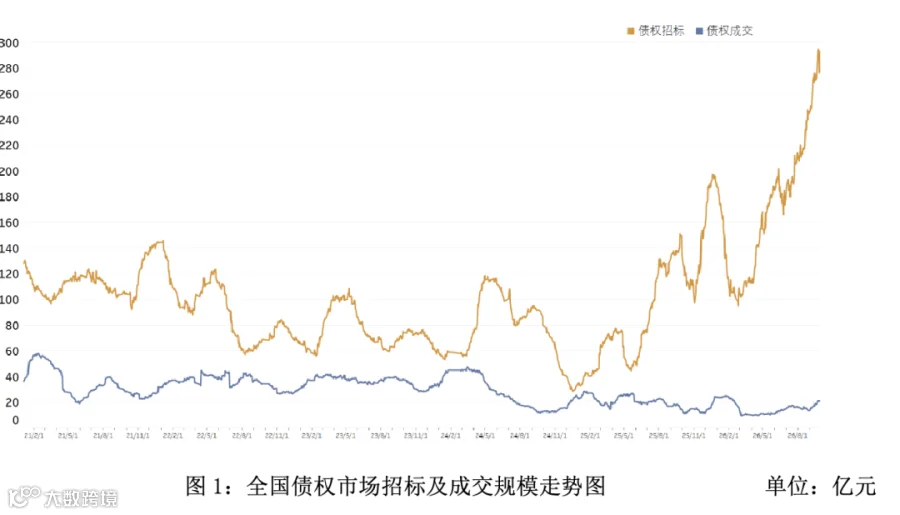
1、从债权市场的整体情况来看,2026年第三季度持牌机构(AMC)招标规模约为19484亿元,同比上升130.2%;非持牌机构招标规模约为3406亿元,同比上升57.3%。银行成交规模约为444亿元,同比下降14.4%;AMC成交规模约为792亿元,同比上升43.0%;非持牌机构成交规模约为466亿元,同比上升40.1%。2026年第三季度金融不良债权市场招标规模环比呈上升趋势,整体高于2025年第三季度;债权成交规模环比有所上升,整体规模高于去年同期。
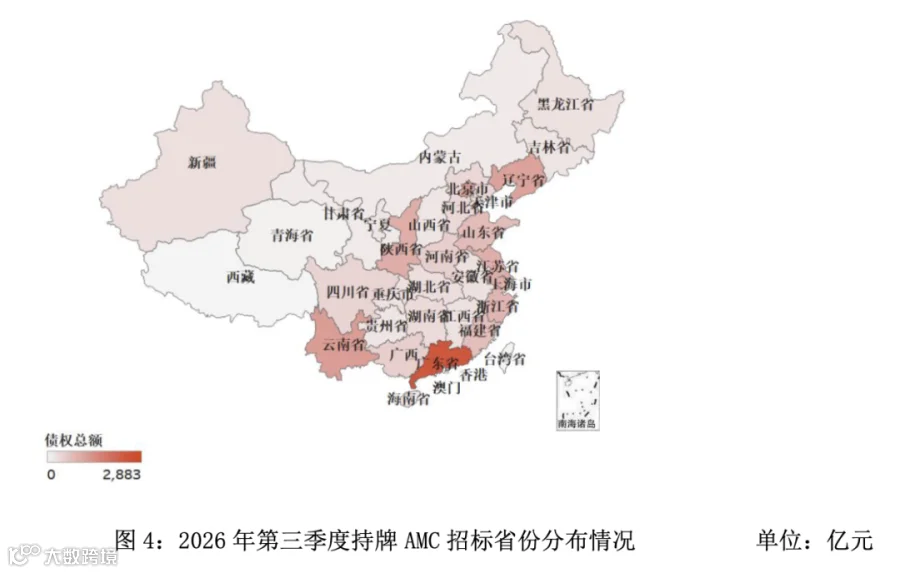
2、从全国的区域市场情况来看,在AMC债权招标方面,广东省招标规模约为2883亿元,占比14.8%;云南省规模约为1478亿元,占比7.6%;辽宁省规模约为1387亿元,占比7.1%。在银行债权成交方面,江苏省规模约为180亿元,占比40.5%;广东省规模约为72亿元,占比16.2%;上海市规模约为30亿元,占比6.8%。在AMC债权成交方面,广东省规模约为130亿元,占比16.4%;山东省规模约为72亿元,占比9.1%;四川省规模约为69亿元,占比8.7%。
一、债权市场招标情况
1、AMC招标情况
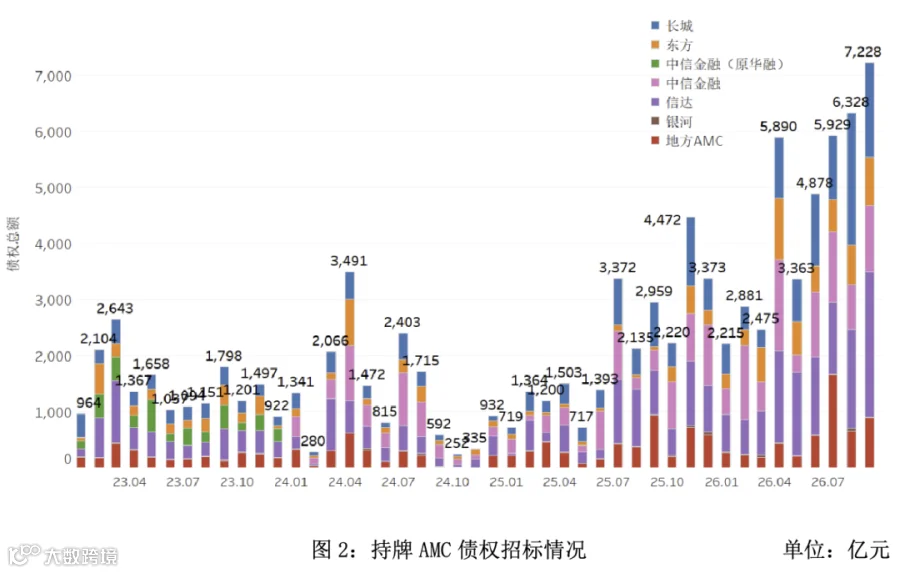
从持牌AMC招标市场的区域分布情况来看,AMC招标规模主要集中在华东、华南和华北地区。2026年第三季度AMC招标规模最大的是华东地区,约为4986亿元,华南和华北地区规模约为3800亿元和2677亿元。
2、非持牌机构招标情况
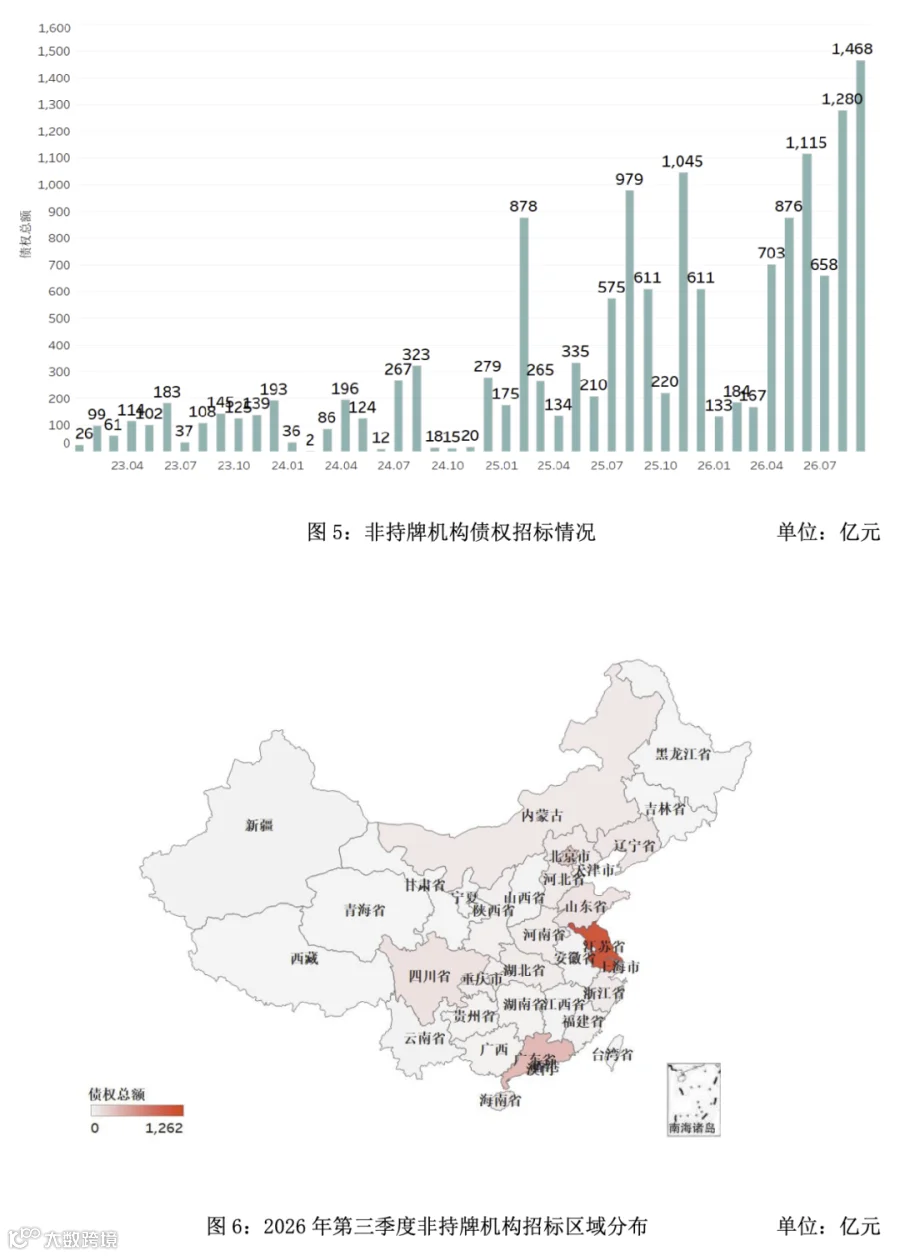
3、债权招标情况总结
从2026年第三季度的债权市场招标情况来看,持牌机构和非持牌机构的招标规模同比均有所上升。从招标情况的整体格局来看,广东省、云南省、辽宁省等省市的AMC债权招标最活跃。
法律声明
浙商资产研究院
浙商资产研究院是由浙江省浙商资产管理股份有限公司全资控股的市场化研究机构。研究院在国内首创了不良资产行业发展指数、淘宝司法拍卖研究,金融不良市场交易报告等行业标杆研究,编纂发行了地方AMC首个行业期刊《浙商资产视界》,目前已成为特殊资产管理领域的领先研究机构,欢迎各界来访交流合作。
地址:上海市龙华东路858号绿地海外滩B座902室
联系方式:021-68583630
责任于心∣专业至上