


一、百亿营销疯狂铺路,销售费用率位居行业前列
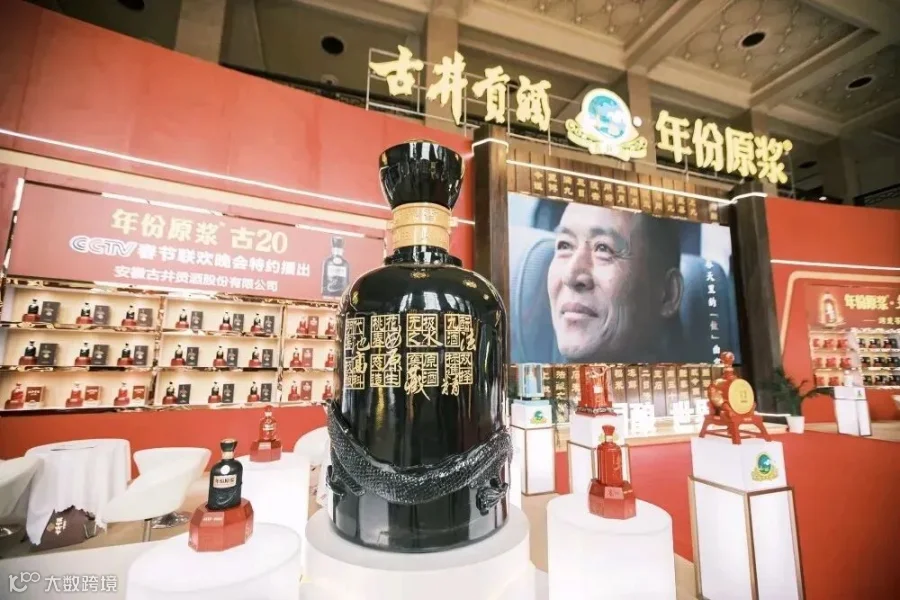
国内六大头部白酒企业里,古井贡酒走出了一条和茅台、五粮液完全不同的路子。茅台依靠强大品牌力形成品牌拉动,属于卖方市场;而古井贡酒长期依赖渠道推力,靠持续高额营销投入抢占市场。

二、重金难挽业绩颓势,利润被高额费用持续侵蚀
持续烧钱营销,没能稳住增长曲线,古井贡酒迎来营收、净利润连续下滑的阶段,经营压力持续放大。
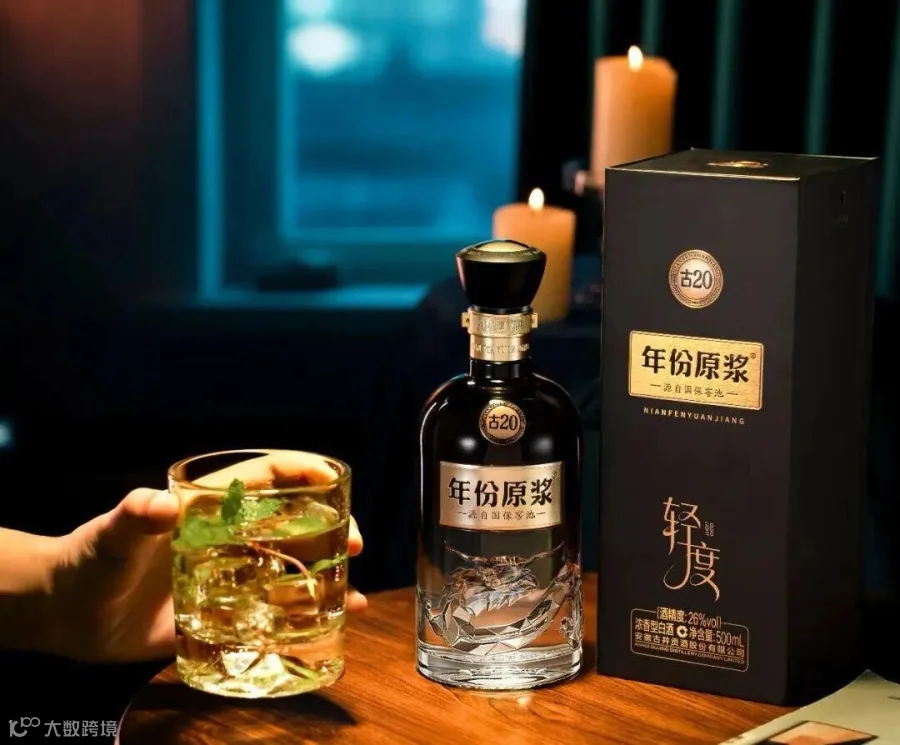
2025年前三季度,营收164.25亿元,同比下滑13.87%;归母净利润39.60亿元,同比下降16.57%。2026年上半年情况进一步恶化,营收101.31亿元,同比大跌27.01%,归母净利润21.64亿元,同比暴跌40.89%,已经连续四个季度营收利润双降。


营收大幅缩水,但营销相关开支没有同步缩减。2026上半年销售费用小幅下降,销售费用率反而上涨至30.3%,广告费用逆势增长,仅线上线下、电视广告合计投入就接近销售费用一半。
三、产销背离库存高企,全国化战略陷入瓶颈
比业绩下滑更棘手的,是供需错配带来的连锁问题,产销倒挂、库存积压、渠道信心减弱、省外市场收缩多重矛盾集中显现。
终端动销放缓的大环境下,古井依旧选择扩产。2026上半年核心单品年份原浆产量上涨8.55%,古井贡酒系列产量提升9.93%,合计新增产能近4000吨。但销量不升反降,年份原浆销量下滑16.66%,产品吨价下跌超12%,出现增产不增收、量价齐跌的困境。

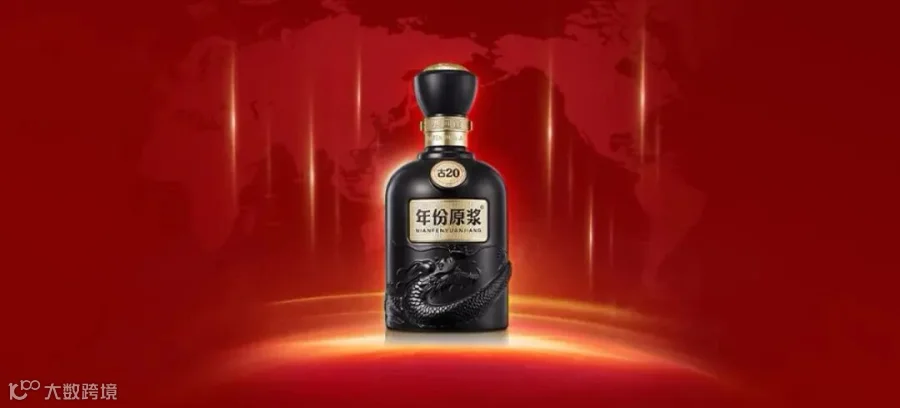
次高端大单品古20出现价格倒挂,出厂价560元,终端成交价长期落到460-530元区间,渠道利润被压缩,进一步削弱终端推货动力。
四、提质不提价:品牌升级,还是被动防守?
面对库存、价格、业绩多重压力,古井贡酒在2026下半年推出“提质不提价”策略,签约古天乐担任品牌大使,对二十多款主力产品进行酒体升级。

从品牌角度看,这可以看作主动的品质升级。在行业普遍降价内卷的时候,不直接降价,反而提升酒体品质,稳住品牌价值,维护价格体系,用更高性价比留住消费者。
但放到当下的市场环境里,更多是被动防守的选择。白酒行业一旦直接降价,极易造成品牌贬值、渠道恐慌,引发连锁价格崩盘。提质不提价是折中方案,不用降价损伤品牌,依靠酒体升级缓解库存压力,安抚渠道情绪,延缓业绩下滑。
作者寄语:
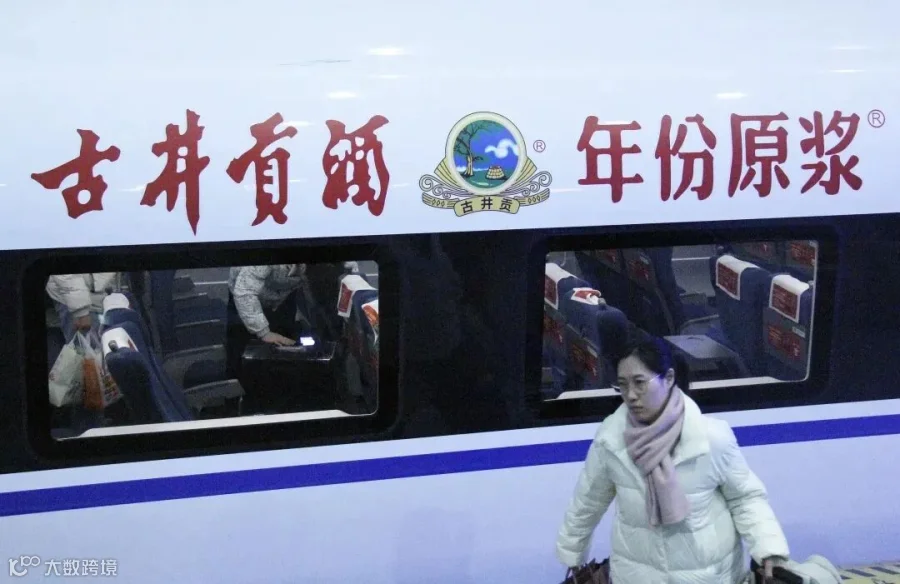
曾经靠着春晚广告、渠道覆盖快速崛起的古井贡酒,如今站在行业调整的关键路口。提质不提价只能短期缓解压力,无法解决品牌力不足、省外拓展艰难、盈利效率偏低的核心矛盾。
👉互动话题:你觉得古井贡酒这次“提质不提价”能稳住市场吗?徽酒老大能不能成功走出安徽,完成全国化布局?欢迎评论区一起聊聊。
#古井贡酒 #徽酒 #白酒行业 #年份原浆 #古20 #白酒财经 #酒企观察
关注我,持续解读行业头部品牌动态,觉得文章写得不错,欢迎点赞、留言、转发!

1、绵竹人喝了这么多年剑南春,90%的人都不晓得,它是咋个一夜间火遍全国的。
2、全国假酒哪个地方最多?那几个白酒品牌最多假酒【避坑宝典,建议收藏】
3、恭喜!洋河市值从582亿回升至646亿,给洋河的八条务实发展建议
4、洋河手里的"双沟牌"“洋河大曲”,到底怎么打?是留还是大力干?
5、洋河当务之急:先安内,再攘外!
👇在看👇点赞👇收藏👇分享