

QUOTE
以价换量仍将是北京二手市场维持成交规模的主要方式。
◎ 文 / 普睿研究中心
三季度,北京二手住宅市场出现了两个与上半年截然不同的信号:一是挂牌量在连续七个月回落后于9月首次止跌回升,二是支撑了近三年成交量的低总价房源首次明显退潮,而700万元以上的中高总价成交逆势放量。量、价、结构三条线同时转向,成为观察北京二手市场的关键节点。基于pti普睿数智云对北京二手住宅挂牌与成交监测数据,从成交与挂牌规模、价格与议价结构、成交结构三个维度,还原三季度的真实形态并研判四季度走向。
三季度北京二手住宅成交41525套,同比增长3.7%,环比下降11.9%。二季度47154套是2025年以来七个季度最高值,三季度的环比回落更多是对二季度集中释放的修正,与去年同期相比,三季度成交量仍是正增长,且高于2025年四季度和2026年一季度的四万套水平。
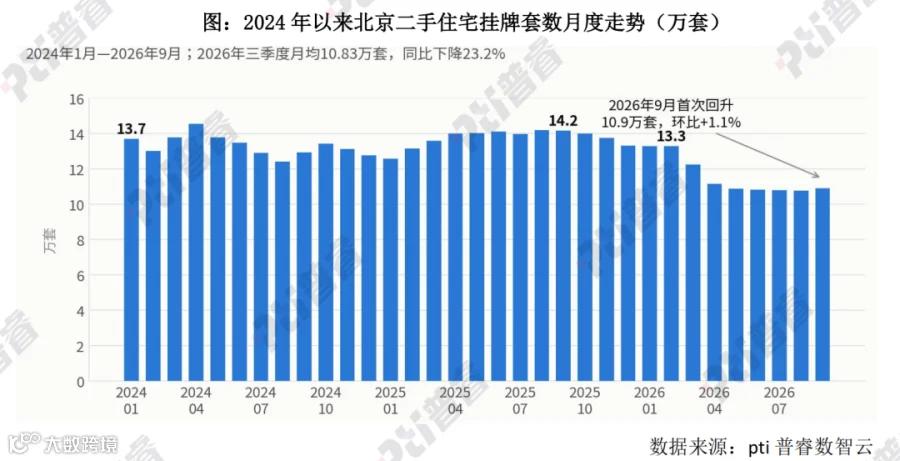
真正的变化在挂牌端。三季度挂牌房源月均10.83万套,同比大幅下降23.2%,环比微降1.1%。从月度轨迹看,挂牌量自2026年2月的13.29万套起连续七个月回落,至8月降到10.78万套,累计减少2.51万套、降幅18.9%;9月回升至10.91万套、环比增长1.1%,是2026年以来的首次月度回升。存量挂牌大幅收缩的同时成交量维持平稳,意味着过去两年低价房源转化为成交,新增挂牌房源尤其是低价房源补充减少。
三季度北京二手住宅成交均价41310元/平方米,同比下跌11.8%、环比下跌3.5%;挂牌均价51484元/平方米,同比下跌8.5%、环比下跌1.9%。两相对照,成交价同比跌幅比挂牌价多出3.3个百分点——挂牌端的降价已经趋缓,成交端的折让仍在继续。
这一关系直接反映在价差与折价率上。挂牌均价与成交均价的差值由2025年三季度的9417元/平方米,在二季度收窄至9692元后,三季度重新走阔至10174元,9月单月达到10930元,为2024年以来的次高水平;对应的折价率(成交均价/挂牌均价)由2025年三季度的83.3%降至80.2%,9月单月78.6%。
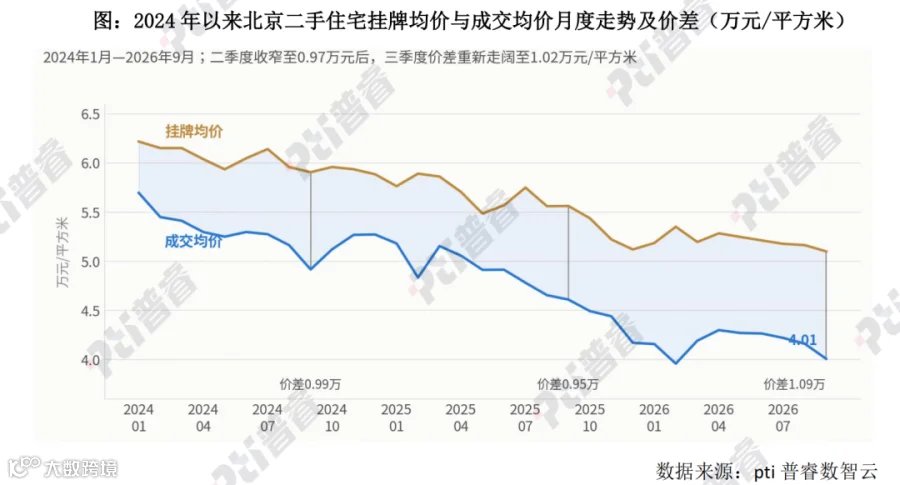

这与今年“小阳春”期间形态恰好相反。彼时是挂牌价加速下行、主动向成交价靠拢,价差持续收窄,表现为卖方急于成交;三季度则是挂牌价跌幅趋缓而成交价继续下探,价差重新走阔。结合挂牌量同比减少近四分之一看,卖方报价让步已经接近其心理底线,继续压低成交价的力量来自买方议价,议价成交主动权仍然在买方一侧。
存量挂牌房源结构也印证了这一点。三季度300万元以下价位段挂牌房源的套均总价由2025年同期的180.8万元升至193.8万元、上涨7.2%;而1000万—3000万元价位段的套均总价由1551.9万元降至1499.9万元、下跌3.3%。高总价房源在降价“下沉”,不断补充进低总价挂牌池,使得同样一个总价段内的房源面积更大、品质更好——正是低总价段单价仍在下跌的结构性原因。
三季度最显著的变化出现在成交结构上。300万元以下总价房源成交占比由二季度的73.6%回落至68.3%,环比下降5.3个百分点,同比下降1.9个百分点,结束了此前连续六个季度稳定在七成上下的格局。从套数看,该档三季度成交28349套,环比下降18.3%但同比仍增长0.8%。
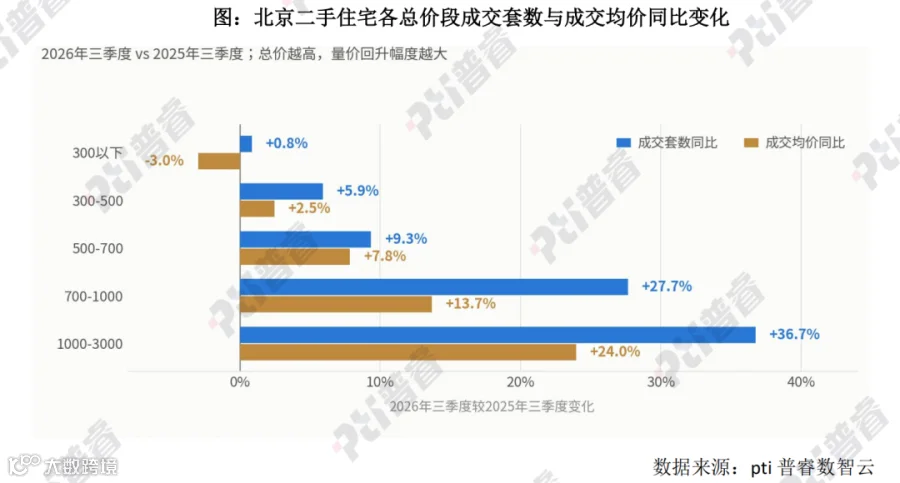
与之相对,中高总价段全线上行。500万—700万元成交2832套、同比增长9.3%,700万—1000万元成交1477套、同比增长27.7%,1000万—3000万元成交1001套、同比增长36.7%,占比分别升至6.8%、3.6%和2.4%,三档合计占比12.8%,较2025年同期提高1.6个百分点。全市成交量增长3.7%,增量几乎全部来自700万元以上。

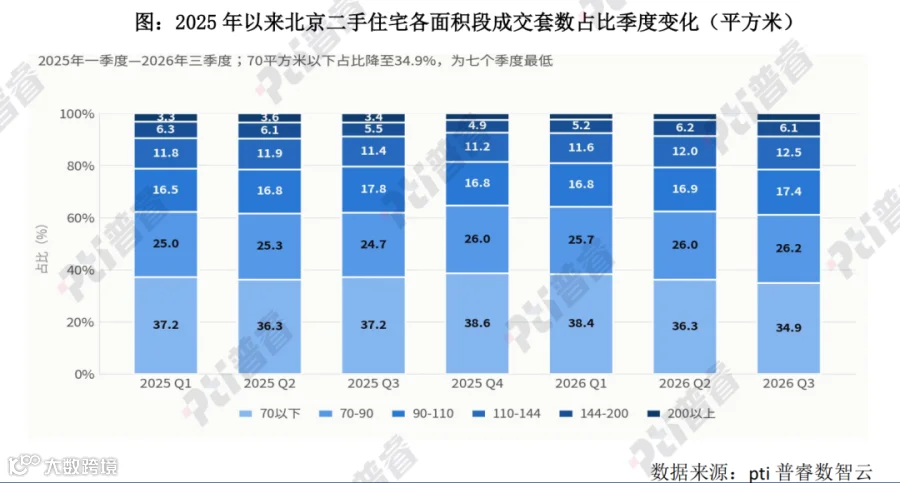
面积段的变化方向完全一致。70平方米以下房源成交占比降至34.9%,为七个季度最低,较二季度下降1.4个百分点、较2025年四季度高点下降3.7个百分点;110平方米以上房源合计占比升至21.5%,回到2025年上半年水平。从套数同比看,70—90平方米增长10.0%、110—144平方米增长13.8%、160—180平方米增长24.8%,而70平方米以下下降2.7%、200平方米以上下降13.7%——放量的是 “中间面积段”。
分档价格的表现同样指向改善需求的回归:总价越高,单价涨幅越大。1000万—3000万元档成交均价由56002元/平方米升至69420元、同比上涨24.0%,700万—1000万元档上涨13.7%,500万—700万元档上涨7.8%,300万—500万元档上涨2.5%,只有300万元以下档下跌3.0%,是唯一下跌的档位。
全市成交均价同比下跌11.8%与中高总价档位段成交均价普遍上涨并存,说明全市均价的跌幅主要来自成交占比近七成的单价最低的300万元以下档。
综上,三季度是北京二手市场的一个结构转折季。量上,成交同比正增长而挂牌量同比减少近四分之一,供给端被动出清告一段落;价上,成交价跌幅继续快于挂牌价,价差重新走阔、折价率降至80.2%,议价主动权仍在买方;结构上,支撑了近三年成交量的低总价房源首次明显退潮,700万元以上成交同比增长两到三成,改善需求开始实质性入场。这意味着“小阳春”期间“刚需独撑”的单一格局在三季度已经改变。
展望四季度,普睿研究认为:一,成交量大概率维持在4万套上下:9月挂牌已止跌回升,可售房源重新补充,叠加价格仍在下行通道,成交规模具备支撑。二,改善与高端修复会延续:挂牌端高总价房源持续降价下沉,700万元以上房源的性价比在被动改善,这是三季度增量的直接来源,四季度仍然成立。三,全市成交均价仍难企稳:300万元以下档占比近七成且是唯一单价下跌的档位,只要这一档结构权重不明显下降,全市均价的同比跌幅就很难显著收窄。以价换量仍将是北京二手市场维持成交规模的主要方式。

普睿数智研究中心聚焦房地产行业,围绕市场、企业、产品、运营、战略等八大核心研究方向,深入覆盖房地产市场发展趋势、房企运营模式、产品力构建、多元化布局及代建业务等关键课题。通过日报、周报、月报等常态化成果持续输出市场洞察,并每年发布上百份深度专题报告,致力于提供扎实、前瞻的研究支持,助力决策,推动行业正向发展。