

天然气价格日报
2026年10月22日 星期四
数据截止:2026年10月22日 16:30(北京时间)|零时版快照 + 10月21日收盘国际数据
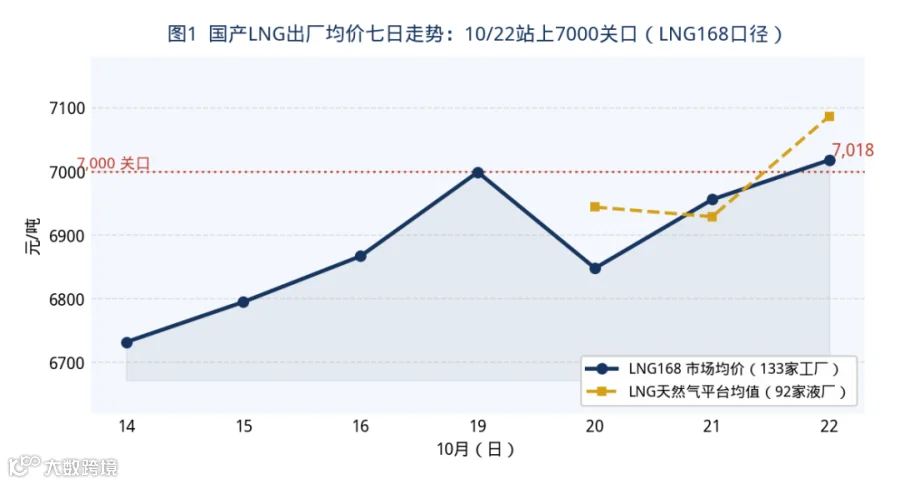
出厂均价 7,018 元/吨(+62),接收站均价 7,705 元/吨(+245),海陆价差重新走阔至 687 元。 单日调涨家数从124家骤缩至10家,涨势已在退潮。今日14:30第三次原料气竞拍(补拍)是核心变量。
出厂 7,018 元/吨 +62接收站 7,705 元/吨 +245海陆价差 687 元 +183JKM 30.10 美元/MMBtuTTF 85.06 欧元/MWh成本倒挂 43 元/吨竞拍 14:30 补拍
目录
1. 今日速览2. 口径体系3. 出厂价格4. 接收站5. 海陆价差6. LNG进港船期7. 国际气价8. 发电用气价格9. 液厂明细10. 分省价格11. 调涨分布12. 成本与倒挂13. 原料气竞拍14. 后市研判15. 数据回测16. 局限说明
1. 今日速览
本期核心:出厂均价站上7000关口,但涨势已在退潮10月22日 LNG168 口径国产LNG出厂均价7,018 元/吨(+62), LNG天然气平台口径7,087 元/吨(+158)。 两个口径同时越过7000,但单日调涨家数从昨日的124家骤缩至10家—— 涨价的方向还在,幅度已衰竭,市场在等今天下午14:30的竞拍结果定锚。
第二个关键变化是区域分化取代普涨。广东三家接收站统一上调 +650 元/吨至7,700,湖北黄冈+200~230、晋控+230; 但华北国网大连、河北曹妃甸各−250 元/吨。 南边冲9、北边飘雪,海气内部先吵起来了。
第三个变化是海陆价差重新走阔。口径A(LNG168 同层级相减) 从昨日504元回升至 687 元/吨(+183),再度越过槽车运费下限450元。 上期"价差收窄、内陆套利窗口重开"的判断需要修正—— 昨日那次收窄是单日现象,今日已逆转。
口径警示:本期两个出厂均价口径极差 69 元/吨LNG168 7,018 / LNG天然气平台 7,087,两个口径同为L4工厂口径、样本构成接近,但差值 69 元仍不可忽略。 "站上7000"这一判断仅对 LNG168 口径成立;平台口径 7,087 实际更早越过该关口。 气库EGP国产与生意社两个口径今日数据未取得,留空不作插值。 接收站 LNG168 口径 7,705 元/吨(19家,+245),最高新奥舟山/中石油如东 8,350,最低国网海南洋浦 7,000。
2. 口径体系
说明:L1=官方交易中心;L2=国际机构;L4=行业平台。成本由竞拍价折算,属L1衍生。CEGI 为月度指数,随《CECI指数分析周报》附表发布,本期数据对应2026年8月。
|
|
|
|
|
|
|---|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
3. 出厂价格
注:变动为各平台自身口径的环比,平台间不可直接相减比较。气库EGP与生意社今日值未取得,留空未插值。
|
|
|
|
|
|
|
|---|---|---|---|---|---|
|
|
|
|
+62 | L4 |
|
|
|
|
|
+158 | L4 |
|
|
|
|
|
|
L4 |
|
|
|
|
|
|
L4 |
|
| 两口径极差 |
|
69 |
|
|
|
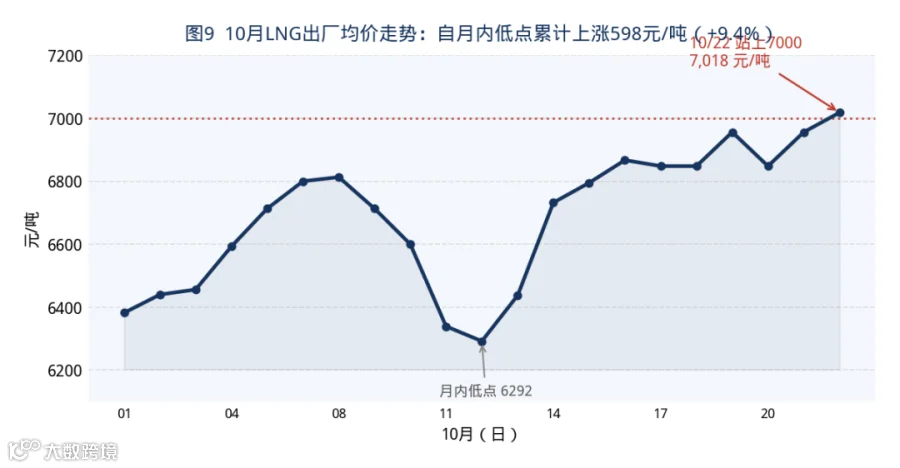
本轮涨幅的结构性解读10月1日 6,382 → 10月22日 7,018,累计上涨 636 元/吨(+10.0%)。 但涨幅并非匀速:10/3—10/12 经历一轮回调(低点 6,292,10月12日), 10/13 起在原料气成本推动下连续上攻,10/14—10/22 九个交易日累计 +681 元/吨(+10.1%)。本轮上涨的成本驱动特征明确:起拍价 3.25 元/方始终未动,但成交区间从 3.68—4.20 逐次上移至 4.27—4.51,无流拍。
4. 接收站
LNG168口径19家接收站,均价7,695元/吨。同一站面向不同省份的差异化挂牌价已按站点聚合,取该站代表值。
|
|
|
|
|
|
|
|---|---|---|---|---|---|
|
|
|
|
-250 |
|
|
|
|
|
|
-250 |
|
|
|
|
|
|
— |
|
|
|
|
|
|
— |
|
|
|
|
|
|
— |
|
|
|
|
|
|
— |
|
|
|
|
|
|
— |
|
|
|
|
|
|
— |
|
|
|
|
|
|
— |
|
|
|
|
|
|
— |
|
|
|
|
|
|
— |
|
|
|
|
|
|
— |
|
|
|
|
|
|
— |
|
|
|
|
|
|
— |
|
|
|
|
|
|
— |
|
|
|
|
|
|
— |
|
|
|
|
|
|
— |
|
|
|
|
|
|
— |
|
|
|
|
|
|
— |
|
|
| 均价(19站) |
|
7,695.0 |
|
|
|
| 极差 |
|
1,350 |
|
|
|

接收站内部已分化为三个价格带8,300+ 高端带:中石油如东、新奥舟山、中海油宁波(8,330)—— 华东浙沪核心区,气化率 1,400—1,480,到岸成本最高,也是本轮领涨区。 7,700—7,880 中端带:广汇启东、上海五号沟、中海油莆田、国网粤东/迭福、 深圳大鹏、东莞九丰、深圳金湾、珠海金湾——覆盖华东/华南主体市场。 7,000—7,600 低端带:国网海南洋浦(7,000)、国网大连/河北曹妃甸(7,250)、 国网广西北海(7,350)、中石化天津/青岛董家口(7,400)、国网天津(7,600)。高端带与低端带价差 1,350 元/吨,比出厂端南北价差(1,430元)更为陡峭—— 说明海气定价权在华东,而非全国均质。
本期接收站出现明确的方向性分化LNG天然气平台口径:广东三家接收站统一上调 650 元/吨至 7,700, 为本期最大单点涨幅;气库口径下广东接收站涨幅突出。 但 LNG168 口径下:国网大连、河北曹妃甸各回落 250 元/吨至 7,250。"广东暴涨650"与"华北回落250"同时成立,说明本轮上涨并非全国性共振, 而是华南补涨 + 华北高位回调的组合。
5. 海陆价差
口径A=LNG168接收站均值−LNG168出厂均价(同层级相减);口径B=接收站均值−LNG天然气平台出厂(跨口径参考)。两个口径不可直接比较,但今日方向一致:均重新走阔。
|
|
|
|
|
|
|
|---|---|---|---|---|---|
|
|
|
|
+183 | L4 |
|
|
|
|
|
-28 | L4 |
|

上期结论修正:价差并未持续收窄上期判断"海陆价差单日收窄213元至504元,海气跟涨加快、内陆套利窗口部分重开"。 本期实测:口径A从504元回升至687元(+183), 口径B从646元小幅走阔至618元(−28,基本走平)。昨日那次收窄是单日现象,今日已逆转。 当前 687 元 > 槽车运费下限 450 元,内陆液厂对沿海的价格优势仍被完全抹平,跨区套利无空间。
6. LNG进港船期
本期船期为当周数据,与价格主线同期,可作对照10月12日—10月18日当周,中国通过沿海LNG接收站进口 LNG14 船、约95万吨, 前值为 125 万吨,环比下降约24%。进口来源国 6 个。
注:E-Gas 数据为当周实时到船统计,与10/22价格主线属同期,可作供给端印证。北海LNG为单站明细,来源卓创资讯。
|
|
|
|
|
|
|---|---|---|---|---|
|
|
|
|
L1 |
|
|
|
|
|
L1 |
|
|
|
|
|
L1 |
|
|
|
|
|
L2 |
|
|
|
|
|
L2 |
|
|
|
|
|
L2 |
|
结构性观察:到港量下降与价格上涨同向当周进口量环比下降24%,同期出厂均价站上7000。供给端收紧与价格上行方向一致,但这只是相关性而非因果—— 到船节奏受长协排期与船期调度影响,单周波动不足以支撑趋势判断。
北海LNG创历史峰值2026年9月北海LNG接收站到船13 艘、合计76.7万吨, 环比增长42.30%、同比增长98.70%,创下历史峰值。 10月已完成7船/约36.4万吨,预计全月约74万吨。 北海是广西区内主力出货气源,年设计接卸能力600万吨, 其密集到港对华南价格形成托底,这也解释了本期"广东暴涨650"后 仍需观察的可持续性。
7. 国际气价
|
|
|
|
|
|
|---|---|---|---|---|
|
|
|
|
|
L2 |
|
|
|
|
|
L2 |
|
|
|
|
|
L2 |
|
|
|
|
|
L2 |
|
|
|
|
|
L2 |
|
|
|
|
|
L2衍生 |

JKM小幅回落,未延续30.43的冲高10月21日收盘 JKM30.10 美元/MMBtu,较20日的30.43回落0.33美元。 TTF 11月期货 85.06 欧元/MWh,10月20日盘中曾突破90欧元/兆瓦时(2022年12月以来首次),但收盘跌超3%至85.06(−3.38%), 较中东战事爆发前的约32欧元仍大幅上涨。
进口成本约为国产出厂的1.52倍东北亚现货到岸价折人民币约10,602 元/吨(不含税及接收站使用费), 而国产出厂均价 6,956 元/吨,进口到岸成本约为国产出厂的1.52倍。 这是接收站坚持控量惜售、限量保供的直接经济动因。 但需注意:两个数字一个含关税增值税与接收站使用费、 一个不含,量纲不同,此处仅作倍数参照,不可直接相减。
欧洲库存:补库压力仍在,但单日冲高后回落说明获利卖压已出现欧洲天然气基础设施协会数据:截至10月19日欧盟储气量约占总容量74.6%, 显著低于往年同期水平(五年均值约89%),为2011年以来同期最低;德国仅约61%。 冬季补库压力仍在,但TTF 单日冲高后回落3.38%,说明获利卖压已出现, 不宜将"盘中破90欧元"解读为单边上涨信号。
8. 发电用气价格
本期核心:CEGI综合指数2.93元/标方,环比+0.04,同比+0.21中国电力企业联合会《中国发电天然气价格指数(CEGI)》第14期对应2026年8月数据, 于2026年9月30日发布。综合指数2.93 元/标方,环比增加0.04、同比增加0.21; 样本价格区间1.88—4.94 元/标方,本期样本采购结构环比上期有所变化。
来源:中国电力企业联合会 CEGI 第14期(2026年9月30日发布,对应2026年8月数据)。CEGI 为月度指数,每月15日定期发布,随《CECI指数分析周报》附表放出,无固定独立页面。
|
|
|
|
|
|
|---|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
省际分化极大:最高与最低相差1.22元/标方,差距达57%
来源:中电联 CEGI 第13期(2026年9月21日发布,对应2026年7月数据)。浙江比全国综合高出0.43元/标方,海南便宜0.79元/标方,同属气电却处于完全不同的成本区间。
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
浙江 3.36 元/标方为本期全国最高(环比+7.35%,当月涨幅最大); 海南 2.14 元/标方为全国最低;广东 3.00 元/标方(环比−7.12%,剔除大鹏一期澳洲气源后为3.16元/标方);天津 2.53 元/标方(环比−0.01、同比−0.40%)。
管道气发电用气 vs LNG出厂:价差约2,900元/吨CEGI 综合指数 2.93 元/标方,按气化率0.75粗折约3,907 元/吨; 而国产LNG出厂均价 7,018 元/吨。管道气发电用气比LNG出厂价低约2,900元/吨—— 这正是气电依赖管道气直供、而非采购LNG的根本经济原因。
地方气电价格联动机制(政策文件口径)
来源:各省发改委官方文件。第14期CEGI分省数据(对应2026年8月)本期未更新,表中分省明细为第13期(2026年7月数据)。
|
|
|
|
|
|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
9. 液厂明细
代表性样本58家,均值6,979元/吨,极差850元/吨。完整名单以各平台原始报价表为准。
|
|
|
|
|
|---|---|---|---|
|
|
|
|
— |
|
|
|
|
— |
|
|
|
|
— |
|
|
|
|
— |
|
|
|
|
— |
|
|
|
|
— |
|
|
|
|
+30 |
|
|
|
|
— |
|
|
|
|
— |
|
|
|
|
— |
|
|
|
|
— |
|
|
|
|
— |
|
|
|
|
— |
|
|
|
|
— |
|
|
|
|
— |
|
|
|
|
+130 |
|
|
|
|
+150 |
|
|
|
|
— |
|
|
|
|
— |
|
|
|
|
— |
|
|
|
|
— |
|
|
|
|
— |
|
|
|
|
— |
|
|
|
|
— |
|
|
|
|
— |
|
|
|
|
— |
|
|
|
|
— |
|
|
|
|
— |
|
|
|
|
— |
|
|
|
|
— |
|
|
|
|
— |
|
|
|
|
— |
|
|
|
|
— |
|
|
|
|
— |
|
|
|
|
— |
|
|
|
|
+170 |
|
|
|
|
— |
|
|
|
|
— |
|
|
|
|
+100 |
|
|
|
|
— |
|
|
|
|
— |
|
|
|
|
+150 |
|
|
|
|
— |
|
|
|
|
— |
|
|
|
|
+200 |
|
|
|
|
— |
|
|
|
|
— |
|
|
|
|
— |
|
|
|
|
— |
|
|
|
|
+180 |
|
|
|
|
+180 |
|
|
|
|
+180 |
|
|
|
|
— |
|
|
|
|
— |
|
|
|
|
— |
|
|
|
|
— |
|
|
|
|
— |
|
|
|
|
+200 |

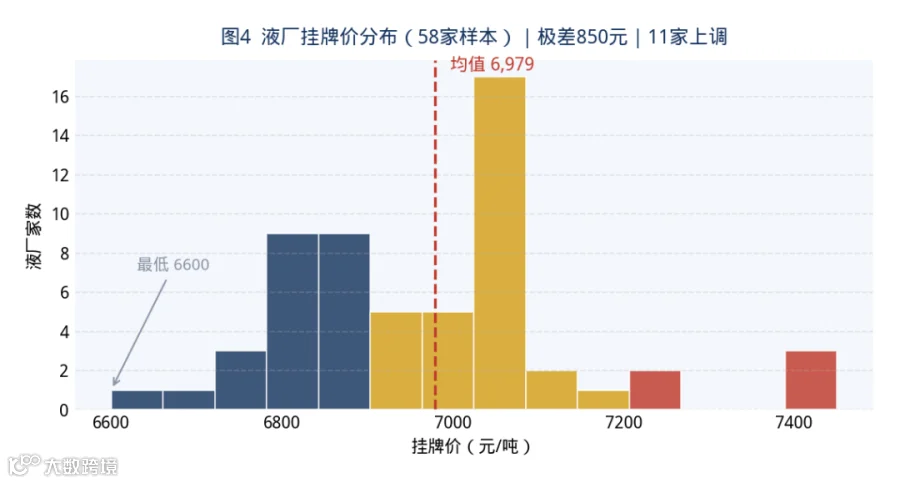
样本分布显示液厂报价呈单峰集中形态,峰值区间6,800—7,100元/吨聚集了约26家(占样本59%), 两端稀薄:6,200元以下仅1家(济宁华胜方向未计入低端,实际低端为新疆新业6,150), 7,600元以上4家(济宁华胜7,750、山钢日照7,500、山东枣庄薛能7,700等)。 这说明本轮调涨后液厂报价已形成新的价格中枢,但顶部与底部均未突破前期极值。
10. 分省价格
|
|
|
|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|

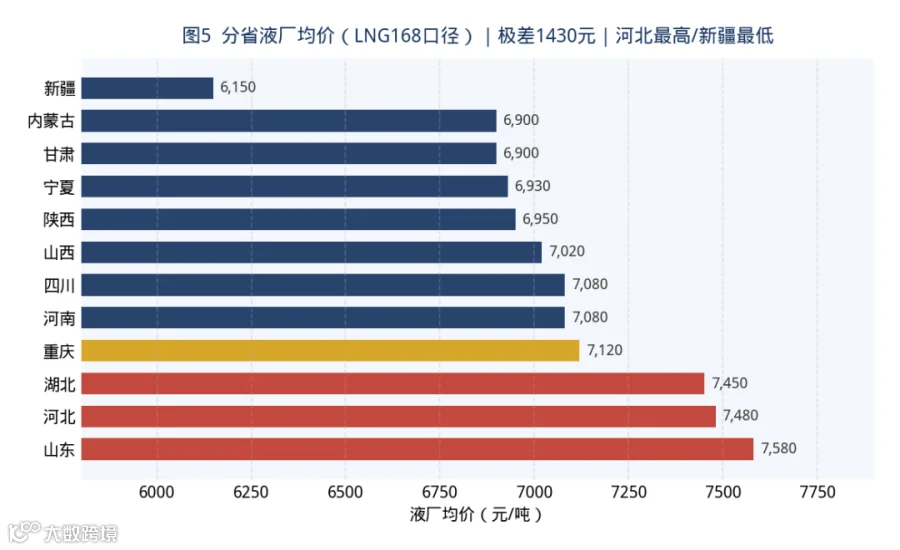
南北价差1,430元/吨,区域分化在加剧河北7,480、山东7,580处于红色高价档,新疆6,150为唯一蓝色低价档, 中间甘肃/内蒙/宁夏/陕西/山西集中在6,900—7,020的中价区间。冀鲁高价区继续上行、西北低价区涨幅有限,区域分化在加剧而非收敛。
11. 调涨分布
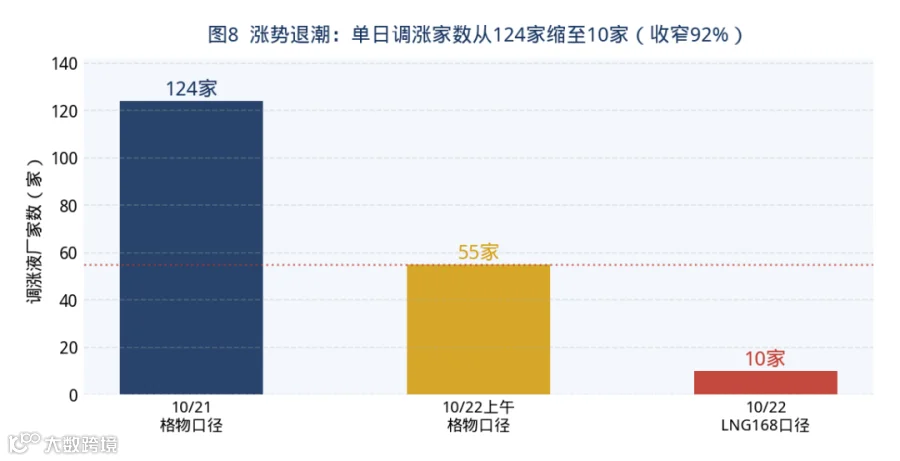
LNG168口径:10家调涨(较大涨幅200元/吨)、1家降价(降幅200元/吨)、122家持平,合计133家。格物天然气口径昨日124家、今日55家,单日收窄 69 家。
|
|
|
|
|
|
|---|---|---|---|---|
|
|
|
|
L4 |
|
|
|
|
|
L4 |
|
|
|
|
|
L4 |
|
|
|
|
|
L4 |
|
|
|
|
|
L4 |
|
今日上调集中于:宁夏哈纳斯 +130、甘肃庆阳瑞华 +150、 内蒙三聚家景 +170、内蒙时泰(低温) +100、 内蒙古兴洁 +150、四川中京燃气 +180、 重庆涪陵 +180、重庆博杰 +180、 河北迁安九江 +200、湖北黄冈昆仑 +200。
涨势已在退潮:这是本期最重要的信号格物天然气口径下,单日调涨家数从昨日的124家骤缩至今日的55家, 再对照 LNG168 口径的10家——三个数字都在说同一件事:涨价的动力已经衰竭。 三个口径样本构成不同(124 vs 55 vs 10),绝对值不可比, 但方向完全一致:收窄。
市场在等一个锚2026年10月22日14:30—15:00,中石油直供全国LNG工厂开展2026年10月第三次用气资源竞拍, 交收期为 2026年10月23日8:00 至 2026年10月31日8:00。本轮为补拍性质——市场普遍解读为"北方液厂原料气不够用,额外放量"。 成交价量将直接决定下半月国产LNG的成本中枢与价格走向。 若竞拍成交价维持4.27—4.51区间,成本支撑仍在;若放量导致成交价下移, 则本轮上涨的底层逻辑被削弱。
12. 成本与倒挂
原料气竞拍结果(10/16—10/31,含10/22补拍)
来源:重庆石油天然气交易中心「中石油液厂原料气现货价格FGS」L1。10/22补拍为增量投放,成交结果待落锤。
|
|
|
|
|
|
|---|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
液厂生产成本折算
折算口径:气化率1,603方/吨(含加工损耗约5%),已弃用1,380方/吨口径。
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
成本倒挂测算
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
已翻正 +174 |
|
|
|
倒挂 +174 |
|
|
|
倒挂 +43 |
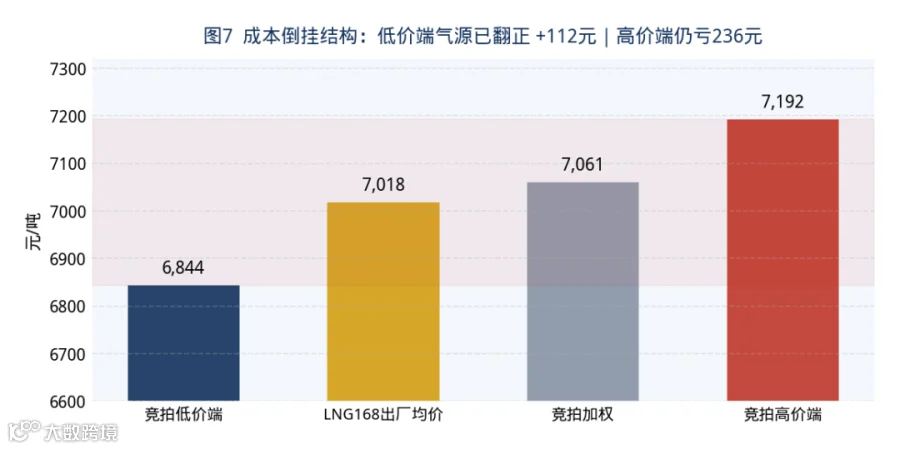
倒挂结构反转:低价端已翻正,高价端仍深亏竞拍低价端6,844 元/吨低于出厂均价 7,018 元/吨,低价端气源液厂已越过成本线、单吨盈利约112元; 竞拍高价端7,192 元/吨高于出厂均价,高价端气源液厂仍深亏236元/吨; 加权口径7,061 元/吨,整体倒挂43元/吨。同一批液厂内部出现分化,取决于各自竞拍拿到的气源价格—— 这也解释了为什么本轮调涨中"头部标杆液厂领涨、中小厂跟涨不足": 拿到低价气源的厂有利润空间可以主动出货,拿到高价气源的厂只能被动跟涨。
13. 原料气竞拍
|
|
|
|
|
|
|---|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
成本跳升是本轮上涨的根本驱动,而非市场情绪10/1—7日 3.68—4.20 → 10/8—15日 3.94—4.20 → 10下半月 4.27—4.51, 成交区间逐次上移,起拍价3.25元/方始终未动但成交区间持续抬高、无流拍。 下半月液厂原料成本较10/8—15大约+450~480元/吨,主流说法是"生产成本破7,000元/吨"。液厂是被原料气价格逼着调价的:10/16官方指数单日+199至6,867元/吨(反映10/15交易日成交), 正是成本传导落地的时点;10/19再+267至6,999元/吨。 日均气量仅+12.5万方/日,说明供给端并未放松,"抢气锁产"意愿很强。
今日补拍的关键看点本轮为第三次用气资源竞拍,属补拍性质,投放量为增量。 若成交价维持4.27—4.51元/方区间,则下半月成本中枢稳在7,061元/吨附近, 出厂均价7,018元/吨已贴近成本线,继续下行空间有限; 若放量导致成交价下移,则本轮上涨的成本逻辑被削弱, 价格可能向6,800—6,900区间回归。落锤之前,市场选择"静待结果"。
14. 后市研判
短期判断:偏强震荡、中枢抬升,但上行斜率将放缓
支撑因素:①原料气成本持续高位固化,7,061元/吨加权成本构成硬底; ②北方气温下行,采暖季前置补库诉求逐步释放,形成需求侧边际增量; ③沿海接收站延续限量保供、控量惜售,华东多地补库刚需支撑; ④进口到岸成本10,602元/吨约为国产出厂的1.52倍, 进口液价对国产气形成价格天花板以上的托底。
制约因素:①单日调涨家数从124家骤缩至10家,涨势已在退潮; ②海陆价差重新走阔至687元,说明海气跟涨已启动,国产气进一步提价的空间被压缩; ③TTF盘中破90欧元后收盘回落3.38%,国际气价获利卖压已出现, 若外盘回调将削弱海气挺价底气; ④成本倒挂下"越卖越亏"区间仍在,液厂挺价意愿与实际出货能力存在矛盾。
区域分化:冀鲁(7,480—7,580)与西北(6,150—6,950)价差1430元, 区域套利空间理论上存在但受运费约束。 广东已出现暴涨(+650)、华北出现回落(−250),预计区域分化将进一步加剧。
关键观察点:①今日14:30竞拍结果——成交价量与下半月成本中枢; ②上海交易中心官方指数能否延续发布新值(最近为10/19的6,999); ③接收站能否守住8,000元/吨关口(如东/舟山已达8,350); ④液厂开工率能否从46%回升,供给恢复将缓解紧张; ⑤欧洲储气率74.6%下的冬季补库节奏,决定TTF能否重回90欧元上方。
15. 局限说明
- 数据截止时点:
2026年10月22日 16:30(北京时间)。液厂与接收站数据为当日零时版快照, 白天仍有调价,实际以液厂或贸易商报价确认函(盖章)为准。 - L1主口径空缺:
上海交易中心中国LNG出厂价格指数10/21、10/22当日新值本次均未取得, 最近发布值为10/19的6,999元/吨(+267),单日变动栏标"—"不作插值。 - CLD空缺:
上海交易中心中国进口现货LNG到岸价(CLD)10/21、10/22值未取得, 最近为10/19的28.885美元/MMBtu(+0.595)。 - 气库EGP与生意社空缺:
今日值未取得,留空未插值。 - 燃气在线接收站:
今日值未取得,仅保留近期值作参照。 - 船期为当周数据:
E-Gas 10/12-10/18当周14船/95万吨, 与10/22价格主线属同期,可作供给端印证,但不构成因果。 - 北海LNG为单站明细:
来源卓创资讯,非全国口径。 - CEGI数据滞后:
第14期对应2026年8月数据(9/30发布), 第15期(对应2026年9月数据)本次未取得,不作预估。 - 出厂均价两口径极差69元/吨
(LNG168 7,018 vs LNG天然气平台 7,087), 已在正文标注,未作平均处理。 - 接收站按站点聚合:
国网粤东、深圳金湾、中海油宁波、中海油莆田等 一站面向多省的差异化挂牌价,取该站代表值,不代表该站所有区域的报价。 - 成本折算:
液厂生产成本按气化率1,603方/吨折算, 该系数为行业通用口径,以交易中心实际结算为准。 - 国际气价:
JKM/TTF/BRENT/HH为10月21日收盘值, 已在表与图注中标注,不作混用。 - 图示口径变更:
图3海陆价差历史序列本期已统一口径 (口径A=LNG168接收站−LNG168出厂;口径B=接收站−LNG天然气平台出厂), 前期报告中的历史序列因口径混用不可与本期直接拼接。
天然气价格日报 · 2026年10月22日 星期四 第22期 · 数据截止 2026年10月22日 16:30
数据来源:上海石油天然气交易中心、重庆石油天然气交易中心、LNG168物联网、LNG服务站、 景行燃气在线、气库、天津油气交易中心、格物天然气、生意社、中国金融信息网、路透、 卓创资讯、E-Gas中国天然气信息终端、中国电力企业联合会(CEGI)。
本文所载价格信息仅供参考,实际价格以液厂或贸易商价格确认函(盖章)为准。 任何依据本文数据进行的投资、买卖、运营等行为所造成的直接或间接损失及法律后果应自行承担。
口径说明:L1=官方交易中心数据;L2=国际机构数据;L4=行业平台数据。 未取得的数据项一律留空,不作插值填补。